ETF 授权参与人套利:一级市场申赎如何锚定二级价格
「ETF 折溢价会被套利抹平」隐含一个假设:AP 的成本是 0。把 AP 建成有成本有容量的经济主体后,均衡折溢价不是 0 而是无套利带——无限容量安慰剂的路径最大值精确落在摩擦 15.00 bp,偏差 0.000e+00。3000 条 5 年路径:AP 在场平均 9.14 bp、99 分位 15.00,不在场 18.29 / 58.44——均值只压缩 2.00 倍而 99 分位压缩 3.90 倍,AP 的价值几乎全在尾部,而 72.9% 的交易日它什么都不做。最干净的是成本与容量的串联分离:零摩擦 + 6 个 AP 精确归零(1.38e-04),说明 9.14 bp 全部是成本、一分不是容量;但零摩擦 + 只剩 1 个 AP 时回到 3.996 bp、触顶率 56.97%。AP 数量边际价值断崖式递减:1→6 个 99 分位改善 49.5%,6→20 个只再改善 0.0%。罢工是理性而非恐慌:篮子成本翻 3 倍,出手频率 27.1%→2.7%、年申赎 101%→9% NAV、99 分位 15.0→44.6 bp。被忽略的是持续性 × 容量:方差不变只改自相关,6 个 AP 几乎不动,2 个 AP 从 30.1 冲到 105.3 bp。摩擦吃掉毛收入 60.1%,单个 AP 在 100 亿美元 ETF 上年入约 168 万美元。12 宇宙 CV=0.0008
核心结论:ETF 的折溢价不是「市场有效性」的度量,是授权参与人(AP)成本的读数计。看到一只 ETF 常年折价 15bp,正确的推论是「它的篮子难买」,不是「市场错了」。
ETF 的标准叙事是这样的:如果二级市场价格低于净值,AP 就买入 ETF 份额、向基金公司赎回、拿到一篮子成份股卖掉,赚走差价——这个动作会把折价推回去。
这个机制是真的。但它被讲成了一个自动纠错装置,而它实际上是一门生意。生意有成本,有产能,也有不做的时候。
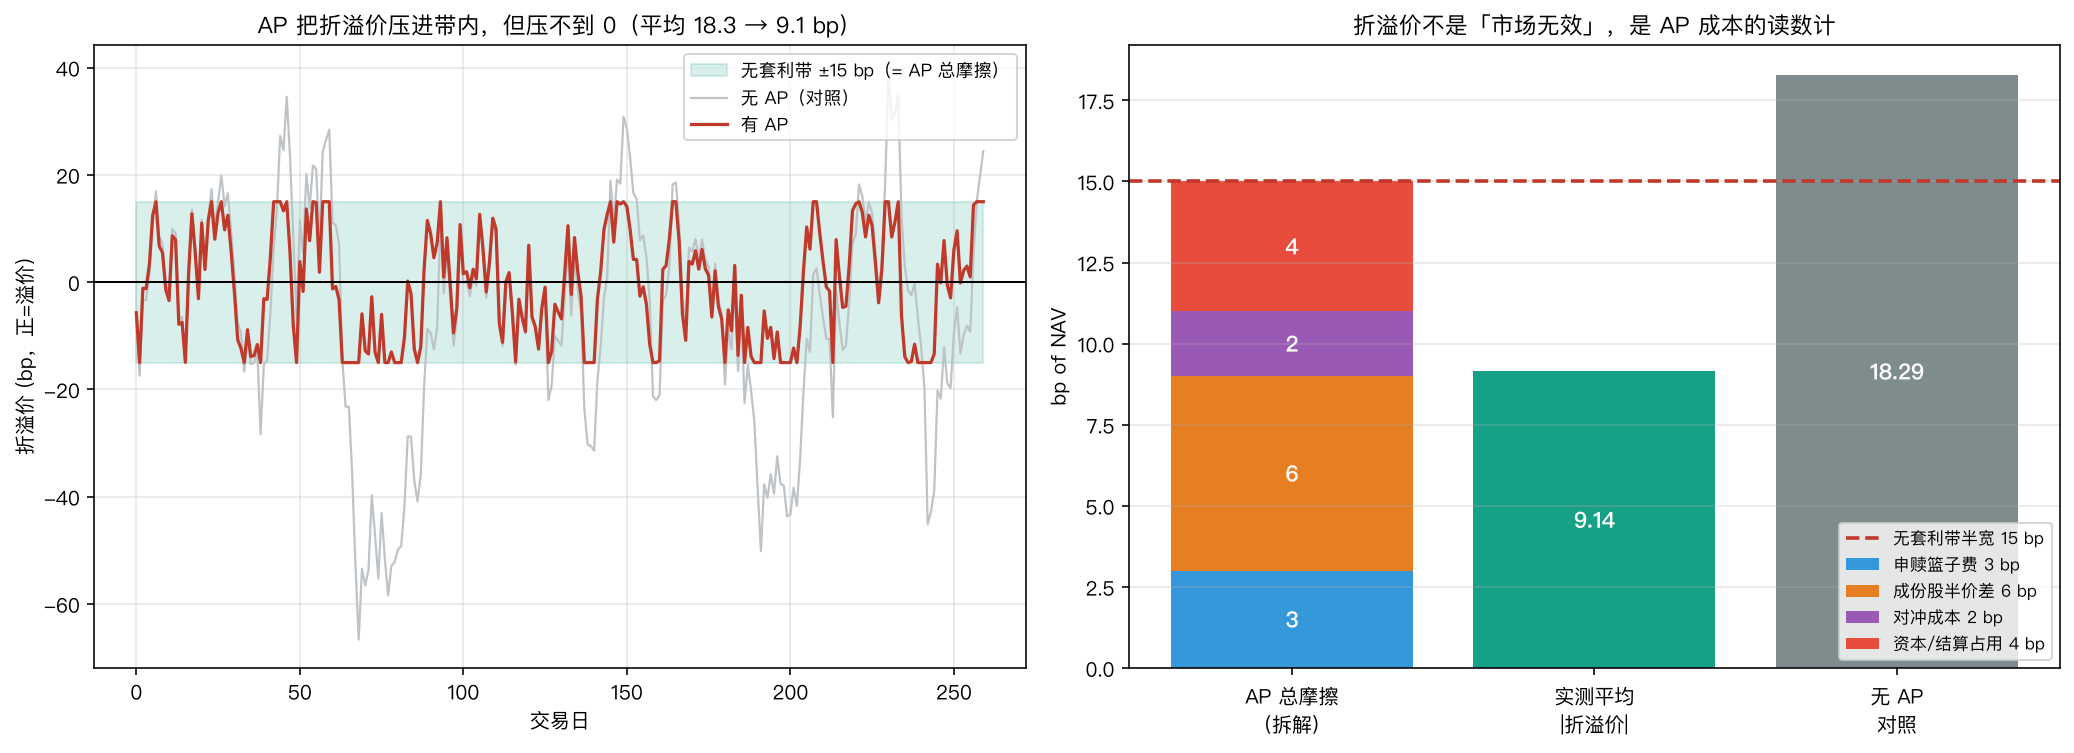
一、无套利带:均衡折溢价等于 AP 的成本#
AP 完成一次申赎要付四笔钱(单位:bp of NAV):
| 成本项 | 数值 |
|---|---|
| 申赎篮子固定费摊薄 | 3.00 bp |
| 成份股篮子半价差 | 6.00 bp |
| 期间对冲成本 | 2.00 bp |
| 资本 / T+1 结算占用 | 4.00 bp |
| AP 总摩擦 | 15.00 bp |
只要折溢价的绝对值不超过 15bp,套利就无利可图。AP 不动手,不是因为它没看见,是因为它算过账。
「折溢价应该是 0」这句话隐含假设 AP 的成本是 0。
模型把折溢价 (bp,正=溢价)建成:自然回归 → 二级市场净流量冲击 → AP 在带外出手,且单日申赎能力有上限。
for t in range(n_days):
    d = d * (1 - kappa)                              # 非 AP 参与者的弱回归
    d = d + rng.normal(0, flow_sd, n_path)           # 二级市场净流量冲击

    if ap_on:
        excess = np.maximum(np.abs(d) - fr, 0.0)     # 只有超出摩擦才动手
        work = np.minimum(excess, cap_bp)            # 单日容量上限
d = d - np.sign(d) * work真值全部由构造给定:摩擦 15.0 bp、流量冲击 SD 9.0 bp/日、单个 AP 日申赎能力 1.5% NAV、申赎 1% NAV 可推回折溢价 4 bp、6 个 AP。3000 条 5 年路径。
二、AP 的价值几乎全在尾部#
| 口径 | AP 在场 | AP 不在场 | 改善 |
|---|---|---|---|
| 平均 |折溢价| | 9.14 bp | 18.29 bp | 2.00x |
| 99 分位 | 15.00 bp | 58.44 bp | 3.90x |
| 路径最大 | 15.03 bp | 74.65 bp | 4.97x |
均值只压缩 2 倍,99 分位压缩 3.90 倍,最大值压缩近 5 倍。
AP 对日常折溢价的贡献远比想象中小,对尾部的贡献远比想象中大。 这个不对称有个直接推论:用「平均折溢价」评价一只 ETF 的套利机制质量,基本上测不到那个机制真正在干的事。
还有一个数字值得停一下:AP 出手频率只有 27.1%。也就是说 72.9% 的交易日 AP 什么都不做,而市场在这些日子里依然是「有效」的——折溢价老老实实待在带内。
全行业 AP 年申赎量 101.2% NAV。一只 ETF 每年要把自己的全部份额换血一遍,才能维持这个 9 bp 的锚定。
三、恒等式:无限容量时上界精确等于摩擦#
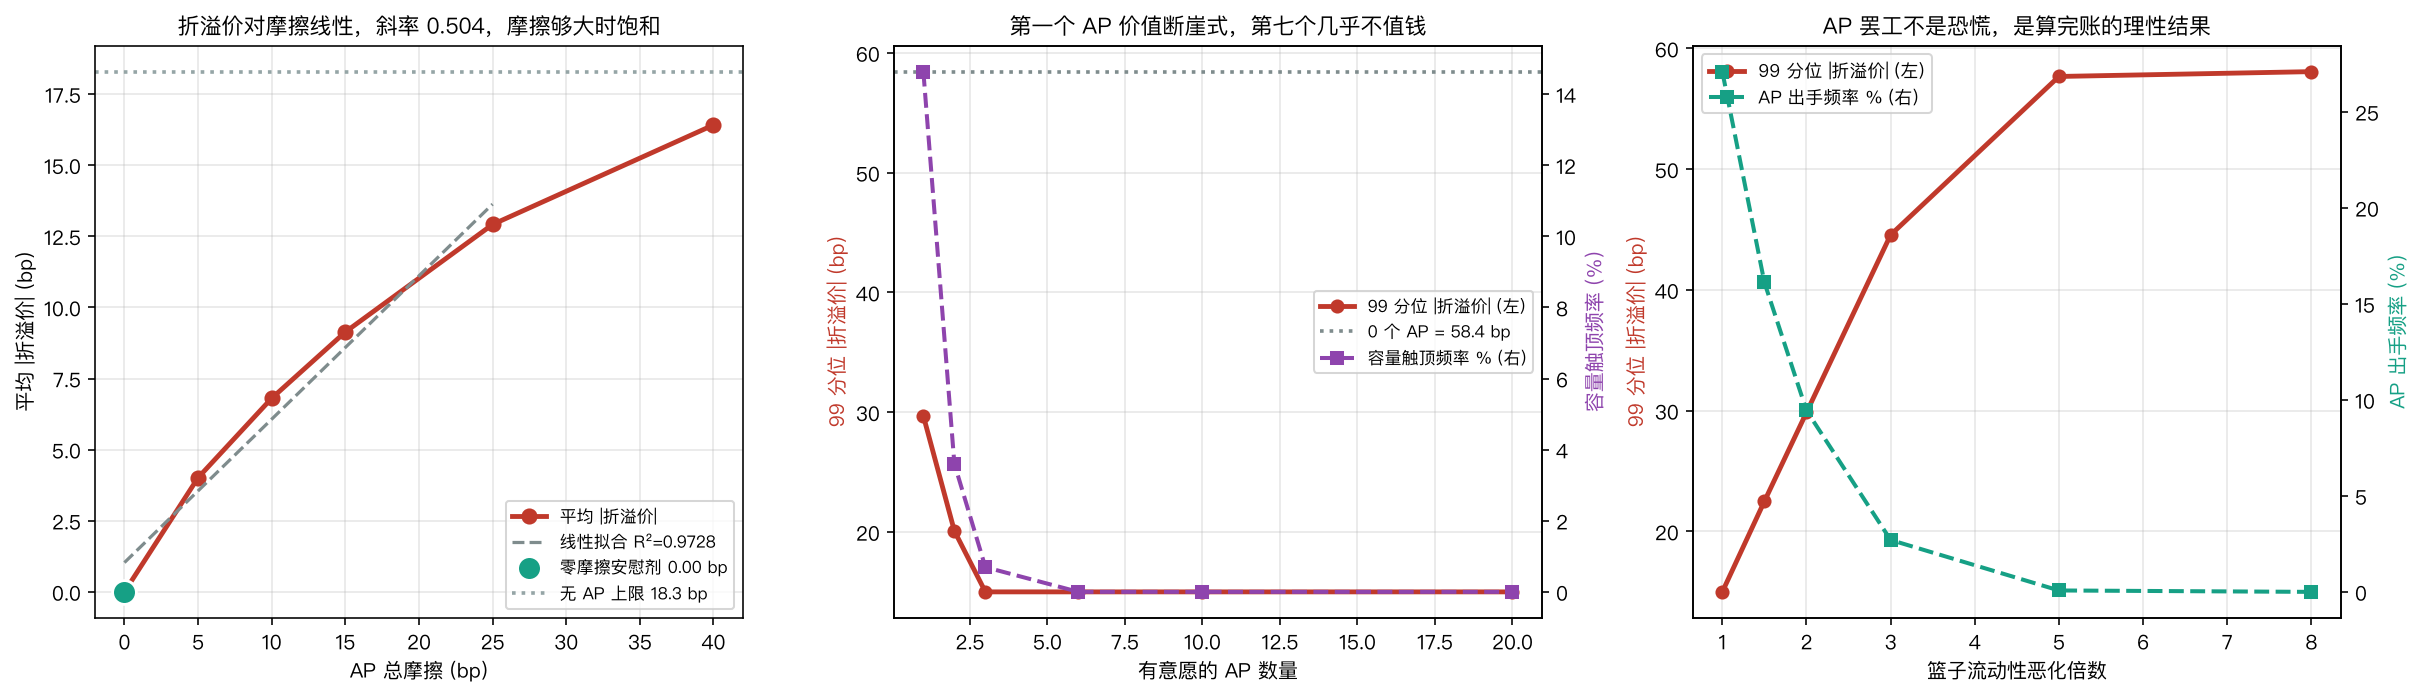
| AP 总摩擦 | 平均 |折溢价| | 99 分位 | AP 出手频率 | 年申赎量 |
|---|---|---|---|---|
| 0 bp | 0.0002 bp | 0.00 bp | 100.0% | 452.1% NAV |
| 5 bp | 4.01 bp | 5.00 bp | 61.3% | 241.9% |
| 10 bp | 6.81 bp | 10.00 bp | 39.3% | 150.3% |
| 15 bp | 9.13 bp | 15.00 bp | 27.0% | 100.8% |
| 25 bp | 12.91 bp | 24.96 bp | 13.4% | 47.7% |
| 40 bp | 16.41 bp | 39.66 bp | 4.2% | 13.8% |
在 AP 仍活跃的区间,平均折溢价对摩擦近似线性:斜率 0.5039 bp/bp,截距 1.0302 bp,R²=0.9728。
注意 99 分位那一列:它精确等于摩擦值(5.00 / 10.00 / 15.00),直到摩擦大到 AP 基本不出手为止。这就是无套利带恒等式。
安慰剂验证更硬:无限 AP 容量情景下,路径最大折溢价 = 15.000 bp,与理论上界(摩擦)偏差 0.000e+00。
四、成本与容量是串联的,不是并联的#
这是本文方法论上最有意思的一组对照。
| 安慰剂 | 平均 |折溢价| | 99 分位 |
|---|---|---|
| A 零流量冲击 | 0.000000e+00 bp | 0.000e+00 |
| B 无限 AP 容量 | 9.135 bp | 上界精确 15.000 |
| C 零摩擦 + 无限容量 | 0.000000e+00 bp | 0.000e+00 |
| D 零摩擦(6 个 AP) | 1.38e-04 bp | 0.000e+00 |
| E 零摩擦 + 只有 1 个 AP | 3.996 bp | 24.22 bp(触顶 56.97%) |
| 基准 | 9.141 bp | 15.00 bp |
安慰剂 D 精确归零说明:在 6 个 AP 的基准配置下,容量根本不是约束——均衡折溢价 9.14 bp 全部是成本,一分钱不是容量。
安慰剂 E 不归零说明:同样是完全免费的套利,只剩 1 个 AP 时折溢价回升到 3.996 bp,容量触顶率高达 56.97%。
两个因子是串联的:先看成本门槛,再看容量天花板,哪个先绑定哪个说了算。
这对监管和产品设计的含义不同于直觉。常见的担心是「AP 数量太少」,但在容量充裕的常态下,AP 数量对折溢价完全没有影响:
| AP 数量 | 平均 | 99 分位 | 路径最大 | 容量触顶率 |
|---|---|---|---|---|
| 1 | 10.39 bp | 29.69 bp | 42.19 bp | 14.63% |
| 2 | 9.36 bp | 20.09 bp | 30.06 bp | 3.60% |
| 3 | 9.18 bp | 15.00 bp | 23.09 bp | 0.70% |
| 6 | 9.14 bp | 15.00 bp | 15.01 bp | 0.00% |
| 10 | 9.14 bp | 15.00 bp | 15.00 bp | 0.00% |
| 20 | 9.14 bp | 15.00 bp | 15.00 bp | 0.00% |
1 → 6 个 AP:99 分位改善 49.5%。6 → 20 个 AP:只再改善 0.0%。
第一个 AP 的价值是断崖式的,第七个一文不值。 所以「这只 ETF 有 30 家 AP」这个营销数字不包含任何信息——真正要问的是有几家在压力期还愿意做。
五、AP 罢工:不是恐慌,是算完账#
压力期真正发生的事不是 AP 数量减少,是篮子成本上升。
| 篮子恶化倍数 | 有效摩擦 | 平均 | 99 分位 | 出手频率 | 年申赎量 |
|---|---|---|---|---|---|
| 1.0x | 15.0 bp | 9.14 bp | 15.00 bp | 27.1% | 101.3% NAV |
| 1.5x | 22.5 bp | 12.10 bp | 22.50 bp | 16.1% | 58.0% |
| 2.0x | 30.0 bp | 14.39 bp | 29.86 bp | 9.4% | 32.7% |
| 3.0x | 45.0 bp | 17.12 bp | 44.56 bp | 2.7% | 8.7% |
| 5.0x | 75.0 bp | 18.28 bp | 57.68 bp | 0.1% | 0.2% |
| 8.0x | 120.0 bp | 18.31 bp | 58.08 bp | 0.0% | 0.0% |
篮子成本翻 3 倍:出手频率从 27.1% 掉到 2.7%,年申赎量从 101% 掉到 8.7% NAV,99 分位折溢价从 15.0 扩到 44.6 bp(2.97x)。
翻 5 倍以上,AP 实质上完全退出,折溢价回到无 AP 的水平(18.28 vs 18.29 bp)。
AP 没有违约,没有恐慌,也没有做错任何事。它只是把成本表重算了一遍,然后不做了。
2020 年 3 月债券 ETF 的大幅折价被广泛描述为「ETF 结构失效」或「ETF 价格脱锚」。这个模型给出的解读不同:折价不是 ETF 的问题,是篮子本身没有价格。 当成份债券根本报不出可成交的价格时,NAV 这个数字本身才是那个陈旧的、不可交易的量——而 ETF 二级市场价格反而是当时唯一真实的价格发现。
六、AP 经济学:为什么这个角色天然脆弱#
| 指标 | 数值 |
|---|---|
| 全行业年申赎量 | 101.2% NAV |
| 年毛收入 | 25.23 bp of NAV |
| 年净收入(扣摩擦) | 10.05 bp of NAV |
| 摩擦吃掉毛收入的 | 60.1% |
| 每 1% NAV 申赎的净利 | 9.94 bp |
| 单个 AP 年收入(6 家均分) | 1.676 bp of NAV |
| 在 100 亿美元 ETF 上 | 约 168 万美元/年 |
对一家投行的资产负债表来说,168 万美元是个可以随时放弃的数字。
这解释了两件事:为什么 AP 数量天然就少(毛利太薄,规模不够的做不下去),以及为什么它在压力期最先退出(退出的机会成本极低)。
指望一个年入百万级的业务线在危机中承担做市义务,在激励上是不成立的。而现行制度下 AP 没有任何做市义务——这一点经常被误解。
七、被忽略的维度:持续性 × 容量#
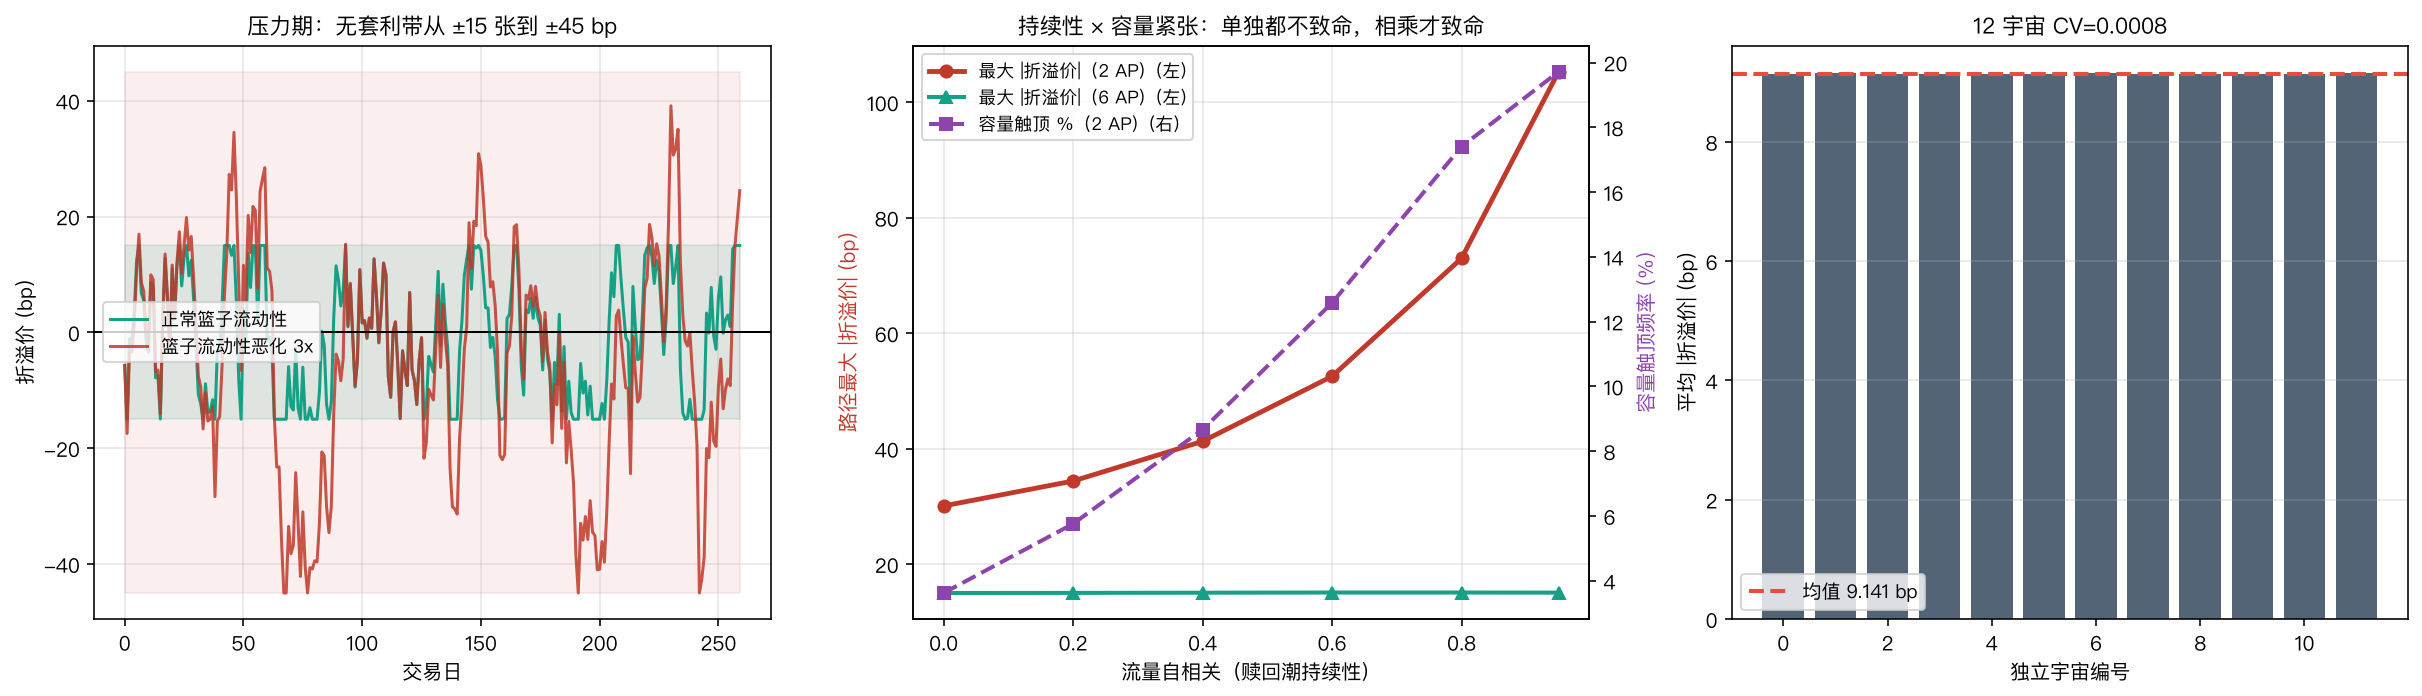
保持流量的方差完全不变,只改自相关(模拟单向持续的赎回潮):
| 流量自相关 | 6 个 AP 平均 | 6 个 AP 触顶 | 2 个 AP 最大 | 2 个 AP 触顶 |
|---|---|---|---|---|
| 0.00 | 9.14 bp | 0.00% | 30.09 bp | 3.62% |
| 0.40 | 10.33 bp | 0.00% | 41.28 bp | 8.67% |
| 0.80 | 11.85 bp | 0.00% | 72.97 bp | 17.40% |
| 0.95 | 12.89 bp | 0.01% | 105.31 bp | 19.72% |
容量充裕(6 个 AP)时,持续性只把平均折溢价推高 1.41 倍,触顶几乎不发生。
容量紧张(2 个 AP)时,同样的持续性变化把最大折溢价从 30.1 推到 105.3 bp,触顶率从 3.62% 涨到 19.72%(5.4 倍)。
持续性本身不致命,「持续性 × 容量紧张」才致命。
根本原因是时间尺度错配:AP 容量是按「日」结算的,而赎回潮是「连续多日」的。 用日度波动率或日均流量评估 ETF 的结构韧性,会系统性漏掉这个维度——而这恰恰是所有 ETF 流动性报告的标准做法。
八、样本量红线:均值好估,尾部估不准#
单条 5 年路径的平均折溢价是 9.141 ± 0.203 bp。
| 要区分的差异 | 需要样本 |
|---|---|
| 0.2 bp | 8.25 条 5 年样本 = 41.2 年 |
| 0.5 bp | 1.32 条 = 6.6 年 |
| 1.0 bp | 0.33 条 = 1.6 年 |
均值口径其实相当好估——1 bp 的差异 2 年数据就够了。
但路径最大折溢价是 15.03 ± 0.34 bp,离散度是均值口径的 1.70 倍。而 AP 机制 79% 的价值在尾部(99 分位改善 3.90x vs 均值 2.00x)。
能测准的那部分不重要,重要的那部分测不准。
12 宇宙稳健性:平均折溢价 9.1414 bp,SD 0.00743,CV=0.0008。
九、实践清单#
- 不要用平均折溢价评价 ETF。它测的是 AP 的成本,不是市场质量。低折溢价往往只意味着篮子好买
- 要看的是压力期的折溢价分布,尤其 99 分位。这才是 AP 机制真正在保护的东西
- 「有 N 家 AP」是无信息的。在容量充裕的常态下,第 7 家到第 20 家的边际贡献精确为 0;真正要问的是压力期有几家还在
- 债券 / 高收益 / 新兴市场 ETF 的折价不是失效信号,是篮子定价失效的信号。此时 ETF 价格往往比 NAV 更真实
- 评估赎回潮风险要看持续性,不是波动率。AP 容量按日结算,赎回潮按周计算,这两个尺度不能互换
最后一句留给那个最常见的误解:ETF 的套利机制从来没有承诺过把折溢价压到 0。它承诺的是把折溢价压进一条由成本决定的带子里。带子有多宽,取决于成份股有多好买——而这件事和 ETF 本身没有任何关系。