远期汇率偏差与 Carry Trade:UIP 失效的持久性
为什么高息货币在远期市场上'被预测贬值',实际却往往升值或贬得不够?拆解无抛补利率平价(UIP)失效与 Carry Trade 收益来源,附 Python 完整模拟与风险校准。
外汇交易员常挂在嘴边的一句话是:利差就是方向。美元利率 5%,日元 0.5%,直觉上资金该从日元涌入美元,推高 USDJPY。可假如把这句话推向极端——「只要买高息货币、卖低息货币就能躺赚」——它就成了著名的 Carry Trade。
Carry Trade 有没有超额收益?教科书里的**无抛补利率平价(Uncovered Interest Rate Parity, UIP)**说:没有。远期汇率已经把这些利差「定价完毕」,高息货币未来的预期贬值恰好抵消利差。可过去四十年的实证数据反复打脸:UIP 不仅失效,而且失效得非常稳定。这篇文章从机制、实证、Python 模拟与风险管理四个维度,把远期汇率偏差拆清楚。
一、UIP 在说什么?一个简洁的零超额收益命题#
UIP 的核心公式只有一行:
E[Δs] = i_d − i_fE[Δs]:本币计价下,外币的预期即期汇率变动(升值为正)。i_d、i_f:本币与外币的无风险利率。
如果美元利率 5%、日元 0.5%,以美元为本币、日元为外币,i_d − i_f = 4.5%,UIP 预测日元相对美元每年贬值 4.5%。反过来看,若一个美国投资者借入日元买入美元资产,他拿到 4.5% 的利差,但日元会贬值 4.5%——换成美元后正好抵消,超额收益为零。
这个命题在逻辑上很完美:如果存在确定性的正超额收益,套利资金会把它抹平。但它忽略了一个关键前提:汇率风险被充分定价,且投资者风险中性。现实中,这两个条件都不成立。
import numpy as np

# 简例:USD 利率 5%,JPY 利率 0.5%
i_usd = 0.05
i_jpy = 0.005
uip_predicted_jpy_depreciation = i_usd - i_jpy
print(f"UIP 预测日元对美元年贬值: {uip_predicted_jpy_depreciation:.2%}")

# 若实际只贬值 2%,则美元投资者的多头 carry 净赚
actual_depreciation = 0.02
carry_excess = (i_usd - i_jpy) - actual_depreciation
print(f"实际贬值 2% 时,Carry 超额收益: {carry_excess:.2%}")二、远期汇率偏差:数据到底怎么说?#
Fama(1984)的经典回归把 UIP 可检验化:
Δs_{t+1} = α + β(f_t − s_t) + ε_{t+1}f_t − s_t:远期升贴水,等于利差(抛补利率平价 CIP 成立时)。- UIP 要求
β = 1:远期升水 1%,下一年外币即期汇率升值 1%。
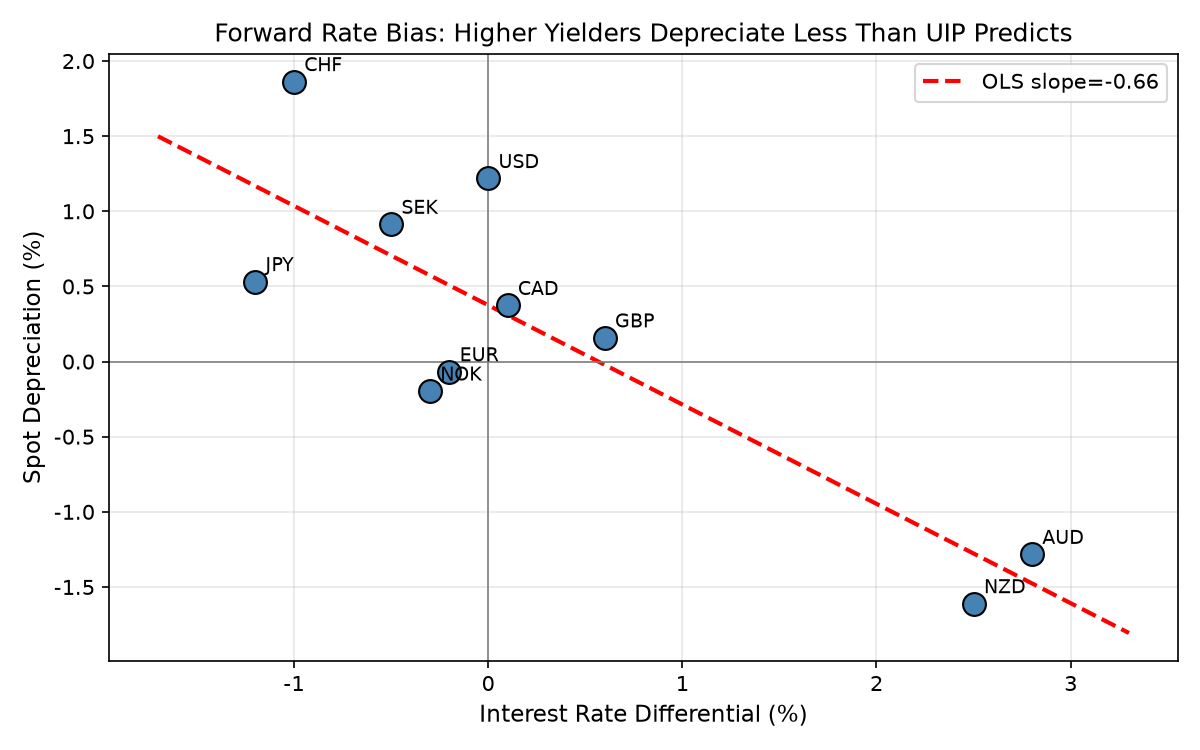
实证结果令人惊讶:绝大多数 G10 货币对的 β 显著为负。也就是说,远期市场「预测」高息货币会贬值,实际上高息货币却往往升值或贬得不够。这就是远期汇率偏差(Forward Rate Bias),也是 Carry Trade 收益的来源。
import numpy as np
import pandas as pd

# 模拟 10 个货币:横轴为利差,纵轴为实际即期变动
np.random.seed(42)
currencies = ['AUD', 'NZD', 'GBP', 'USD', 'EUR', 'JPY', 'CHF', 'SEK', 'NOK', 'CAD']
ir_diff = np.array([2.8, 2.5, 0.6, 0.0, -0.2, -1.2, -1.0, -0.5, -0.3, 0.1])  # %
# 模拟实际贬值:系数 -0.6,意味着 UIP 失效
spot_dep = -0.6 * ir_diff + np.random.normal(0, 0.8, len(ir_diff))

df = pd.DataFrame({'currency': currencies, 'ir_diff': ir_diff, 'spot_dep': spot_dep})
print(df.round(2))

# OLS 回归
beta, alpha = np.polyfit(ir_diff, spot_dep, 1)
print(f"\nFama 回归:α={alpha:.3f}, β={beta:.3f} (UIP 要求 β≈1)")这组模拟虽然简化,但抓住了主要 stylized fact:现实中 β 经常在 −1 到 0 之间,与 UIP 的 +1 相去甚远。
三、为什么 UIP 会失效?三个互补的解释#
1. 风险溢价:你在赚的是「承担 Crash Risk 的保险费」#
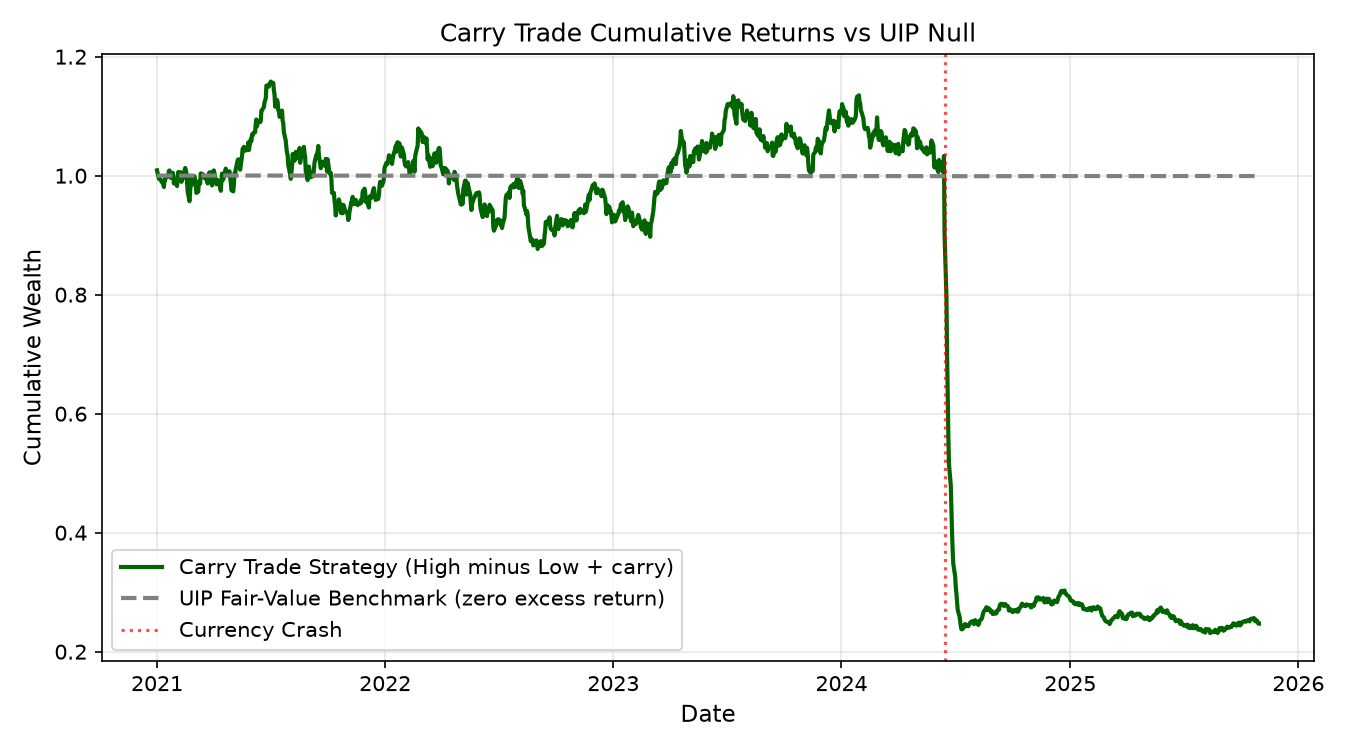
高息货币通常对应高增长、高风险、高杠杆的经济体。当全球风险偏好下降(Risk-Off),资金涌向低息避险货币,高息货币可能瞬间崩盘。Carry Trade 的正收益,可以被理解为持续收取的保险费,偶尔被一次性巨亏冲销。
学术上,这对应「外汇风险溢价」。远期汇率不预测未来即期,而是即期加风险溢价。高息货币「应该」贬值,但风险溢价让它升值或贬得少。
2. 非抛补套利者的资金约束与缓慢资本流动#
即便存在偏离,套利者也受限于:
- 杠杆约束:不能无限借钱。
- 止损与追加保证金:短期波动会强制平仓。
- 机构授权:很多资金不能裸空货币。
这意味着偏离可以长期存在,甚至数十年不衰减。
3. 央行干预与干预预期#
高息国家央行有时通过升息或外汇干预阻止本币过度贬值,低息国家央行则可能乐见本币贬值。这种非对称干预会让「利差→贬值」的传导受阻。
四、用 Python 搭一个简化 Carry Trade 回测#
下面演示一个经典的「分位组合」Carry Trade:每期按利差排序,做多前 30% 高息货币,做空后 30% 低息货币,等权重,月度再平衡。
import numpy as np
import pandas as pd

np.random.seed(7)
n_currencies = 10
dates = pd.date_range('2019-01-01', periods=60, freq='ME')

# 模拟:每期利差(慢变 AR1)与下期即期收益(含 carry premium + crash risk)
ir_diff = np.zeros((len(dates), n_currencies))
ir_diff[0] = np.linspace(-2.5, 2.5, n_currencies)
for t in range(1, len(dates)):
    ir_diff[t] = 0.9 * ir_diff[t-1] + np.random.normal(0, 0.2, n_currencies)

# 下期收益:利差成分 + 风险溢价 + 噪声 + 偶发崩盘
returns = np.zeros_like(ir_diff)
for t in range(len(dates)-1):
    carry_component = ir_diff[t] / 12 / 100  # 月化
    risk_premium = 0.0015 * np.ones(n_currencies)  # 正向风险溢价
    noise = np.random.normal(0, 0.015, n_currencies)
    returns[t+1] = carry_component + risk_premium + noise

# 随机发生一次 global risk-off 崩盘
crash_t = np.random.choice(range(20, 50))
returns[crash_t] += np.random.choice([-0.12, 0.02], size=n_currencies,
                                      p=[0.5, 0.5])

# 分位组合:做多利差 top 3,做空利差 bottom 3
def carry_portfolio(rets, scores, q=3):
    long_idx = np.argsort(scores)[-q:]
    short_idx = np.argsort(scores)[:q]
    port_ret = rets[long_idx].mean() - rets[short_idx].mean()
    return port_ret

portfolio_rets = []
for t in range(len(dates)-1):
    r = carry_portfolio(returns[t+1], ir_diff[t], q=3)
    portfolio_rets.append(r)

portfolio_rets = np.array(portfolio_rets)
cum = np.cumprod(1 + portfolio_rets)
sharpe = portfolio_rets.mean() / portfolio_rets.std() * np.sqrt(12)
max_dd = (cum / np.maximum.accumulate(cum) - 1).min()

print(f"Carry Trade 组合:年化夏普 {sharpe:.2f},最大回撤 {max_dd:.2%}")
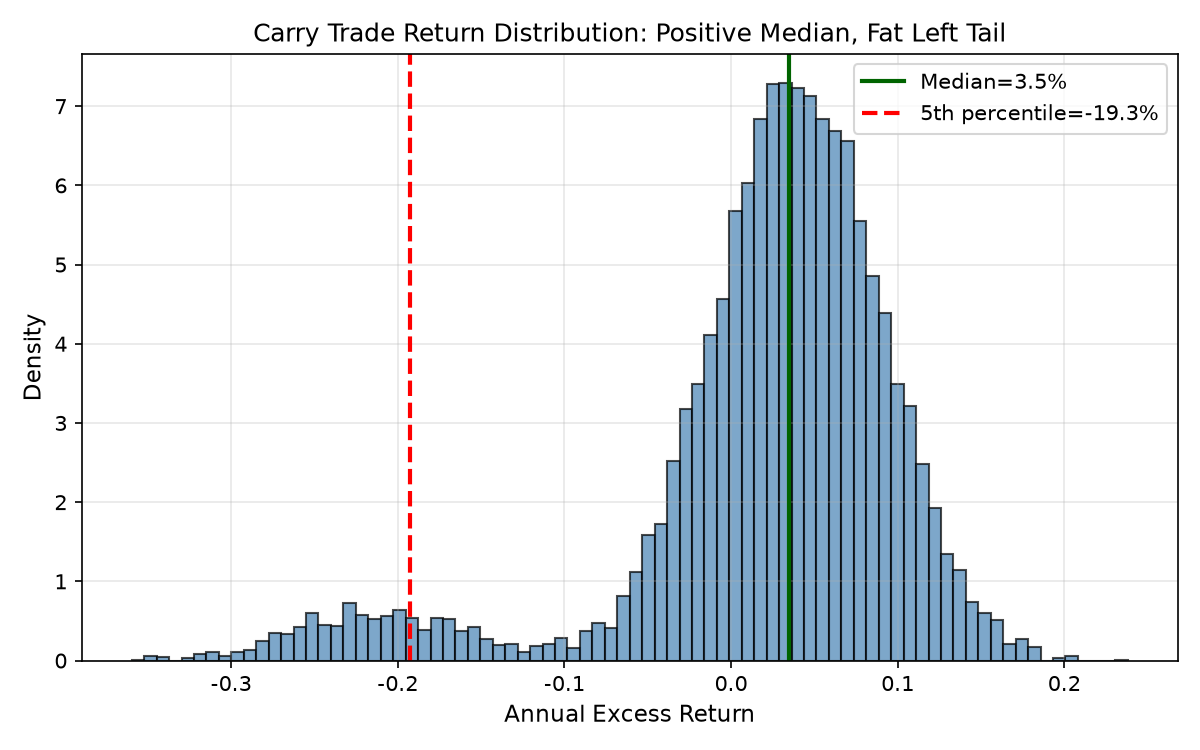
print(f"月度收益均值 {portfolio_rets.mean():.2%},标准差 {portfolio_rets.std():.2%}")这个简化模型显示:Carry Trade 的收益分布是正偏但肥左尾的。大部分时间小赚,偶尔大亏。这也解释了为什么 2008 年 9 月 AUDJPY 单月跌幅可以超过 20%。
五、实务中的风险管理:不是不做,而是怎么做#
Carry Trade 不是「买高息躺平」。实务中常见的风控手段包括:
- 波动率缩放(Volatility Scaling):高波动时减仓。Carry Trade 崩溃往往伴随波动率飙升,动态降杠杆可以显著降低最大回撤。
- 相关性约束:避免同时重仓同一风险因子(如商品货币 AUD/CAD/NOK)。
- 尾部对冲:买入低delta的避险货币看涨期权,对冲极端风险。
- 宏观过滤器:只在风险偏好扩张期(如 VIX 低于中枢、信用利差收窄)建仓。
# 波动率缩放示例
def vol_target_weights(returns_series, target_vol=0.05, lookback=12):
    """根据过去 lookback 期滚动标准差,调整仓位以匹配目标年化波动。"""
    rolling_std = pd.Series(returns_series).rolling(lookback).std().iloc[-1]
    if rolling_std == 0 or np.isnan(rolling_std):
        return 1.0
    return target_vol / (rolling_std * np.sqrt(12))

# 对 portfolio_rets 做波动率缩放
scaled_rets = []
for t in range(lookback := 12, len(portfolio_rets)):
    w = vol_target_weights(portfolio_rets[:t], target_vol=0.05, lookback=lookback)
    scaled_rets.append(w * portfolio_rets[t])
scaled_rets = np.array(scaled_rets)
print(f"原始夏普: {sharpe:.2f}  |  波动率缩放后夏普: "
f"{scaled_rets.mean()/scaled_rets.std()*np.sqrt(12):.2f}")六、结语#
远期汇率偏差是外汇市场最持久的「异象」之一。UIP 的失效不是模型错了,而是它的假设——风险中性、无摩擦套利、风险被充分定价——在现实中不成立。
Carry Trade 赚的不是「免费午餐」,而是承担崩溃风险的风险溢价。它像卖保险:平时收保费,出事时赔付。真正的问题不是「有没有 alpha」,而是:
- 保费是否足以覆盖潜在的巨额赔付?
- 你的杠杆和止损机制是否会让你在赔付来临前先被清盘?
- 你的组合是否在单一风险事件上过度暴露?
理解了这些,Carry Trade 就不再是一个简单的「高息做多」信号,而是一个需要持续风险预算和动态调整的因子策略。
本文代码均在 Python 3 环境下可直接运行,数据为模拟生成,仅用于教学演示,不构成任何投资建议。