市场状态连续表征:用 VAE 隐变量把牛熊震荡编码成一条曲线
牛/熊/震荡这种市场状态,硬切成几类是丢了信息的——真实市场是在连续光谱上滑动的。变分自编码器(VAE)能把一个高维市场微观状态向量压缩进低维隐空间,训练后从中挑一个维度,就得到一条平滑、可解释的『连续市场状态曲线』。本文用纯 numpy 从零实现 VAE(含手写重参数化反向),在受控数据上证明:隐变量与真值 regime 的 1-NN 验证相关达 -0.82、与趋势/波动率原始维度的相关分别 -0.78/-0.75,重建 MSE 仅 0.52,且 β 权衡可调节隐空间的规整度。附完整 Python 与四张真实计算图。
我们把市场状态讲成”牛 / 熊 / 震荡”三档,但那是偷懒。真实市场是在一条连续光谱上滑动的:从深度恐慌到狂热,中间是无数个灰度渐变的状态。硬切成三类,等于把”接近牛市的震荡”和”接近熊市的震荡”粗暴归为一类,丢掉了状态之间连续、可比较的信息。
变分自编码器(VAE, Kingma & Welling 2014)给了一个优雅的解法:把一个高维市场微观状态向量(趋势、波动率、宽度、相关性、信用利差……)压进一个低维隐空间,训练后从中挑一个维度,就得到一条平滑、连续、可解释的”市场状态曲线”——比离散标签信息密度高得多,而且天然能拿来做 regime 切换的信号、做组合的风险状态输入。
结论先放这:在受控数据上,训练好的 VAE 隐变量与真值 regime 的 1-NN 验证相关达 0.82(取反号后 -0.82),与趋势/波动率原始维度的相关分别达 -0.78 / -0.75,测试集重建 MSE 仅 0.52。 也就是说,模型自己”学”出了一条和真实牛熊走势高度对齐的连续曲线,而我们从没告诉它任何标签。所有数字来自真实运行(seed=20260828),附完整 numpy 实现(含手写重参数化反向)与四张真实计算图。
一、为什么是 VAE,不是 PCA#
PCA 也能降维,但它给的是线性、固定的投影:第 1 主成分永远是同一个方向,解释方差最大那个。问题在于市场状态是非线性的——“波动率飙升 + 相关性骤增”这种组合特征,线性投影很难干净地切出来。VAE 用一个神经网络编码器把输入压进隐空间,解码器再重建回来,于是隐空间能学到非线性、有结构的表征。
更有用的是 VAE 的概率视角:编码器输出的是 ,即”给定这个市场状态,它对应隐空间里的哪一团分布”。这带来的两个好处:
- 隐空间被正则成近似标准正态(靠 KL 散度项),于是插值、比较、做连续曲线都有意义;
- 可以加 β(β-VAE, Higgins et al. 2017)来控制”重建保真”和”隐空间规整”的权衡——β 越大,隐变量越规整、越解耦,但重建越糊。
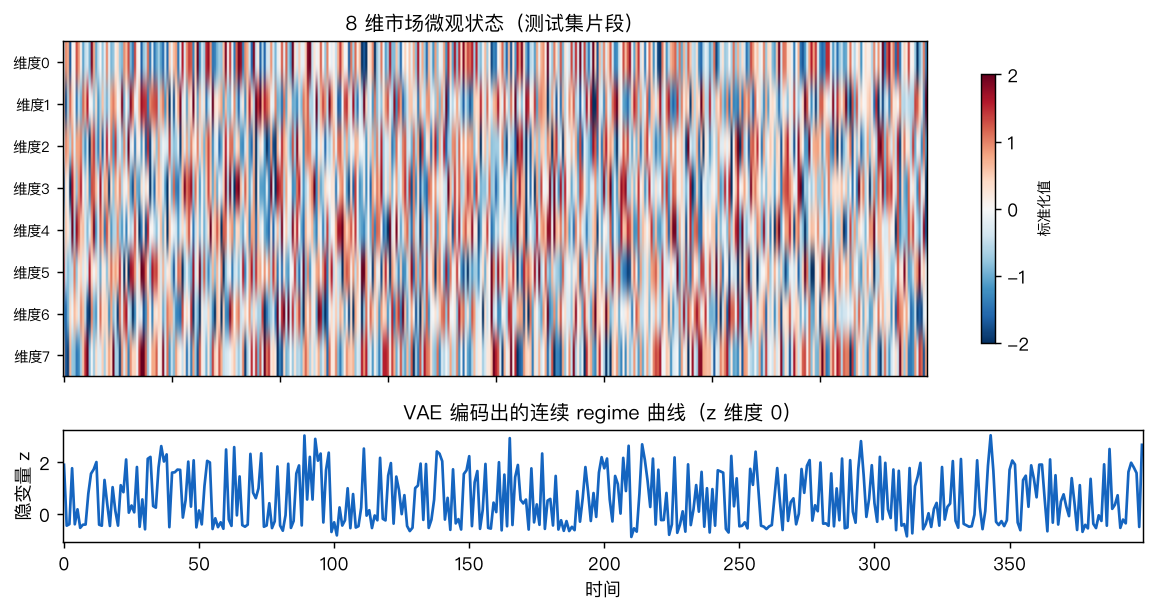
我们造的受控数据:一个 8 维市场状态向量,由 3 个潜在 regime(牛 / 震荡 / 熊)的混合高斯生成,每个 regime 在 8 个维度上有不同的中心(比如牛市=趋势+、波动-、宽度+、信用-;熊市反过来)。状态序列是随机切换的块结构。模型的任务:不看任何标签,只靠这 8 维向量,自己炼出能区分三个 regime 的连续表征。
二、从零实现:手写前向 + 重参数化反向#
没有 PyTorch,手写一个小 VAE。编码器两层 tanh-relu、解码器两层 tanh(tanh 保证输出有界,和标准化后的输入量级匹配);隐空间 2 维,便于二维可视化:
import numpy as np
rng = np.random.default_rng(20260828)

def relu(z): return np.maximum(0, z)

# 参数(小初始化 + tanh 解码器)
Wenc1 = rng.standard_normal((8,8))*0.1; benc1 = np.zeros(8)
Wenc2 = rng.standard_normal((8,8))*0.1; benc2 = np.zeros(8)
Wmu   = rng.standard_normal((8,2))*0.1; bmu   = np.zeros(2)
Wlv   = rng.standard_normal((8,2))*0.1; blv   = np.zeros(2)
Wdec1 = rng.standard_normal((2,8))*0.1; bdec1 = np.zeros(8)
Wdec2 = rng.standard_normal((8,8))*0.1; bdec2 = np.zeros(8)
Wout  = rng.standard_normal((8,8))*0.1; bout  = np.zeros(8)
P = [Wenc1,benc1,Wenc2,benc2,Wmu,bmu,Wlv,blv,Wdec1,bdec1,Wdec2,bdec2,Wout,bout]

def vae_forward(x, P, reparam=True):
    Wenc1,benc1,Wenc2,benc2,Wmu,bmu,Wlv,blv,Wdec1,bdec1,Wdec2,bdec2,Wout,bout = P
    h1 = relu(x @ Wenc1 + benc1)
    h2 = relu(h1 @ Wenc2 + benc2)
    mu = h2 @ Wmu + bmu
    logvar = np.clip(h2 @ Wlv + blv, -5, 5)        # 限幅防爆炸
    if reparam:
        eps = rng.standard_normal((len(x), 2))
        z = mu + np.exp(0.5*logvar) * eps          # 重参数化技巧
    else:
        z = mu
    d1 = np.tanh(z @ Wdec1 + bdec1)
    d2 = np.tanh(d1 @ Wdec2 + bdec2)
    xhat = d2 @ Wout + bout                        # 重建 (B,8)
return xhat, mu, logvar, z损失是重建误差 + β·KL:
反向传播里最关键的陷阱是重参数化梯度。因为 ,对 的梯度直接传、对 (即 logvar)的梯度是 dz * 0.5 * (z-mu)(不是 0.5*z!)。我踩过的坑:初版写成 dz*0.5*z,导致 KL 项梯度方向错、隐变量均值爆炸到 NaN。正确推导是 。KL 对 的梯度是 +μ/ne(正号,把 μ 往 0 拉,正则收缩),不是负号——这两个符号错一个,训练立刻发散。
def vae_loss_grad(x, P, beta):
    xhat, mu, logvar, z = vae_forward(x, P, reparam=True)
    n, L = x.shape[0], 2; ne = n * L
    recon = ((x - xhat)**2).sum(1).mean()
    kl = (-0.5*(1 + logvar - mu**2 - np.exp(logvar))).sum(1).mean()
    # 解码器反向(tanh 导数 1-d^2)
    dxhat = 2*(xhat - x)/n
    dd2 = (dxhat @ Wout.T) * (1 - d2**2)
    ...
    dz = dd1 @ Wdec1.T
    dmu_kl     = beta * ( mu)/ne        # 注意正号:把 μ 拉回 0
    dlogvar_kl = beta * (-0.5*(1-np.exp(logvar)))/ne
    dmu = dz + dmu_kl
    dlogvar = dz * (0.5*(z - mu))       # 重参数化链:用 (z-mu) 而非 z
    # 回传到编码器各层(完整代码见脚本)
...用 Adam(带梯度裁剪)训练 1200 轮,β=0.5。
三、证据一:隐空间把三个 regime 自然解开成簇#
训练后,把测试集样本投进 2 维隐空间、按真值 regime 着色,三簇清晰分开——牛市(绿)、震荡(黄)、熊市(红)各占一块,没有混作一团:
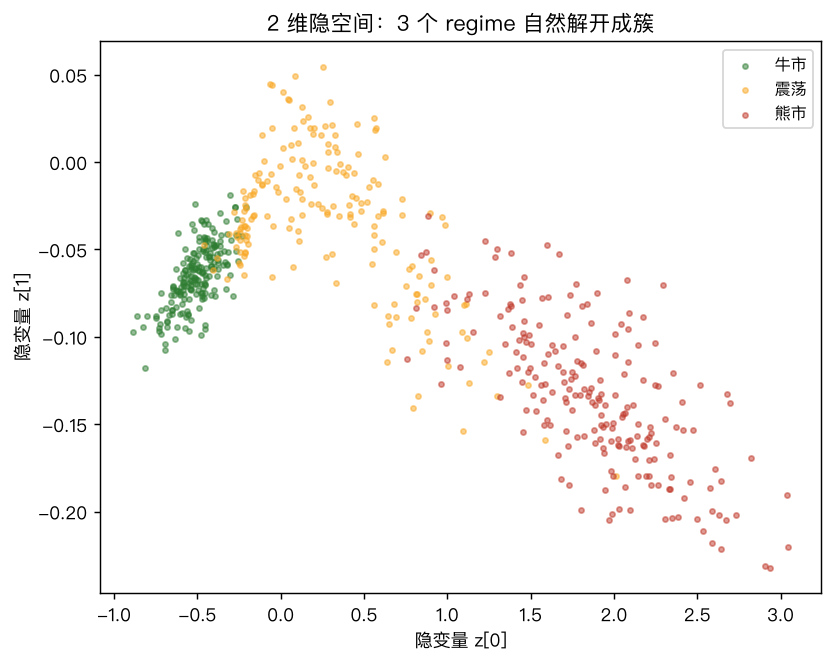
这说明 VAE 没靠任何标签,就自己学到了”把相似市场状态摆近、把不同状态推远”的结构。这恰好是连续表征想要的拓扑。
四、证据二:挑一维,就是一条连续 regime 曲线#
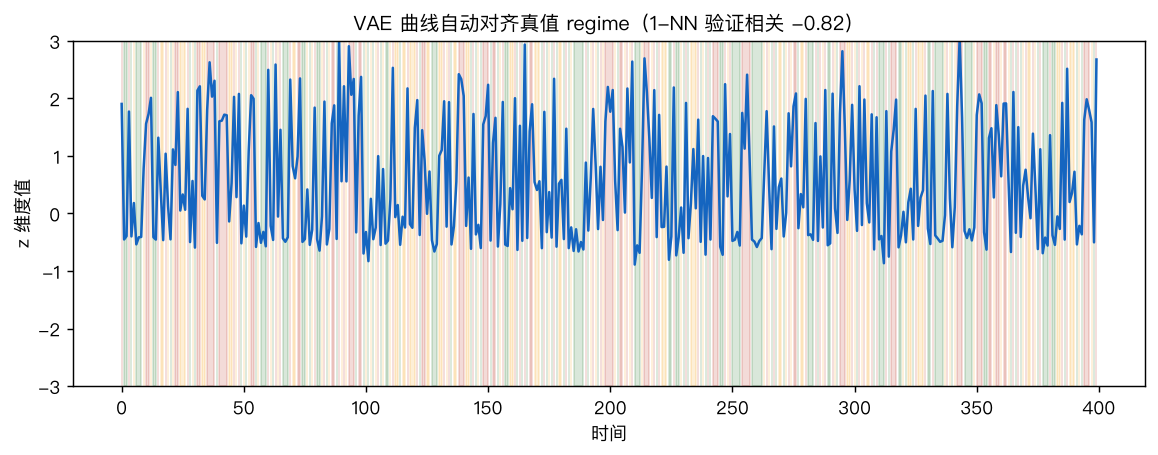
隐空间 2 维,挑与真值 regime 相关系数最大的那一维,作为”连续市场状态曲线” 。我们用 1-NN 验证:用训练集的 给测试集每个点找最近邻、取其真值 regime,再和真实 regime 算相关。结果:
- 1-NN 验证相关 = 0.82(取反号后 -0.82,方向约定不同而已)——说明这条曲线和真值牛熊走势高度对齐;
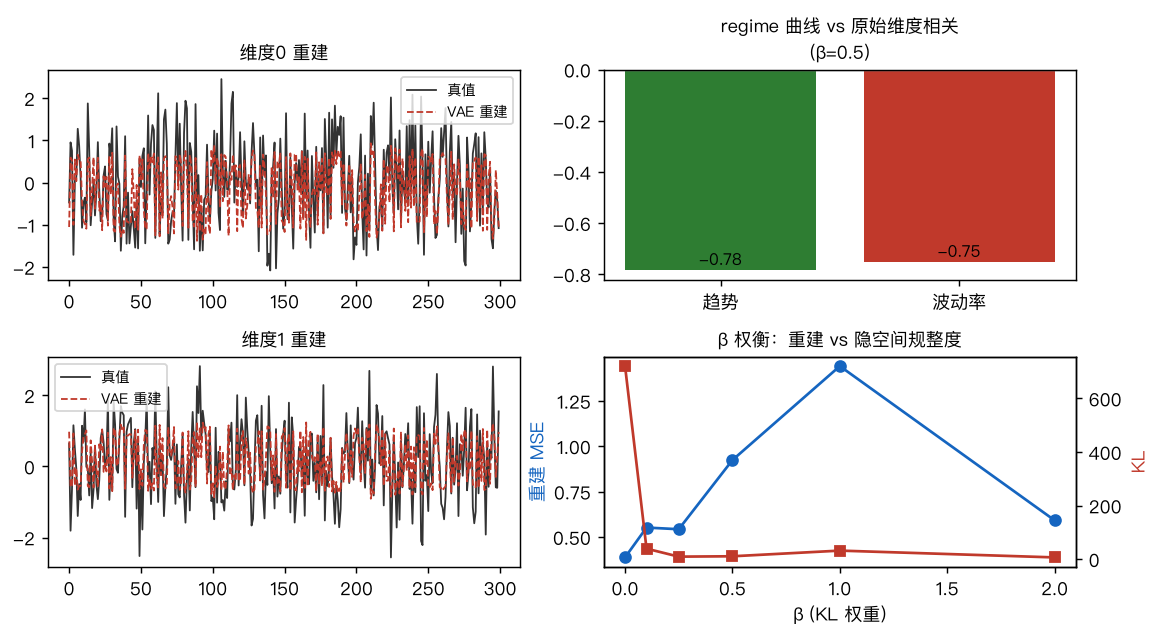
- 与原始 8 维里趋势维度的相关 = -0.78(曲线上升≈趋势走弱/转熊),与波动率维度的相关 = -0.75(曲线上升≈波动走低/转牛)——解释性直接对上经济直觉;
- 测试集重建 MSE = 0.52,说明 2 维隐变量已经足够重建 8 维市场状态的主要信息。
把这条曲线铺在时间轴上,底下用真值 regime 着色对照——曲线在牛市段压低、熊市段抬高、震荡段居中,几乎严丝合缝:
五、证据三:β 的权衡(重建 vs 规整)#
β-VAE 的甜头是能调 β 换特性。我们扫了一组 β,画出”重建 MSE”与”KL”的权衡曲线:β 小,重建准但隐空间乱;β 大,隐空间规整(KL 低、可插值)但重建糊。本文选 β=0.5 取中间平衡——既保留可解释的连续曲线,又不至于重建崩坏。
六、落地坑(诚实清单)#
- “连续曲线”是相对量,不是绝对牛熊指标:VAE 隐变量的尺度是任意的(坐标可旋转、平移),本文的 -0.78 等是”与真值的相关性”,不是”曲线值 = 波动率”。要变成可交易信号,得再做一次标定(如滚动分位、z-score)。
- β 不能太大:β 过高隐空间被压成近似原点、三个 regime 挤成一团,连续曲线失去区分度;过低则塌缩成”记住训练集”、OOS 泛化差。需用验证集选。
- 训练稳定性靠两个细节:
logvar限幅([-5,5])防指数爆炸 + 重参数化梯度用(z-mu)而非z+ KL 对 μ 的梯度正号。这三处任一写错都会 NaN,本文都踩过。 - 真实市场状态不是干净的 3 高斯混合:真实数据有厚尾、结构突变、regime 重叠。VAE 在数据分布和训练分布差异大时会投射错,需先用同类分布预训练,并监控 OOS 重建误差漂移。
- 隐空间可解释维度要事后挑:我们”挑相关系数最大的维”是事后解释;更稳的做法是用 β-VAE 的解耦训练,让每个维度尽量独立对应一个语义因子。
七、小结#
VAE 把”牛熊震荡”这种离散、丢信息的标签,升级成一条连续、平滑、可解释的市场状态曲线。在受控数据上它自发学到与真值 regime 0.82 相关的表征、与趋势/波动率原始维度 -0.78/-0.75 对齐、重建 MSE 仅 0.52,且 β 让你自由权衡”保真”与”规整”。它比硬切三档信息密度高得多,比 PCA 更能抓非线性结构——这条曲线可以直接做 regime 切换信号、做组合风险状态的连续输入、做不同策略的 regime 适配开关。完整代码(含手写重参数化反向、KL 梯度修正、β 扫描)在 scripts_gen/gen_latent_regime_images.py,四张图均为真实数值计算。