杠杆 ETF 波动损耗:每日再平衡不是缺陷,是被误读的数学
「杠杆 ETF 长期必跌」是错的。真值精确设为 μ=6%、σ=25%,5 年 × 4 万条路径:损耗有闭式解 −½L(L−1)σ²,L=3x 实测 −18.770% 对理论 −18.750%(误差 2.05e-04),而 L=0 与 L=1 两个不动点处损耗精确为零——它是 L 的抛物线,不是「杠杆越高越亏」。零波动安慰剂让五档损耗全部归零(最大 4.29e-05)。真正的分水岭是漂移阈值 ½σ²(L+1):3x 实测穿零 12.72% 对理论 12.50%,标的算术漂移超过它 3x 反而跑赢。最反直觉的是时间:持有 1 日到 1260 日,跑赢「3×标的收益」的概率恒为 0.0%,但跑赢标的本身的概率从 50.5% 只滑到 28.0%——时间不是敌人,波动才是。波动损耗 18.75%/年 是管理费+融资成本合计 9.97% 的 1.88 倍,最大成本项不在招募书上。再平衡频率是陷阱:每 252 日再平衡损耗看似从 −18.84% 改善到 −15.85%,代价是归零率从 1.34% 飙到 37.56%、峰值杠杆 95 分位达 54 亿倍。3x ETF 年化再平衡换手 1900% NAV 且全是顺势单,规模占 ADV 8% 时损耗自我放大 1.31 倍。12 宇宙 CV=0.0048
关于杠杆 ETF,流传最广的一句话是:「杠杆 ETF 有波动损耗,长期一定跌到零,只能日内交易。」
这句话里有一个正确的观察和三个错误的推论。
正确的部分是:损耗确实存在,而且有精确的闭式解。错误的部分是:它不是「必跌」,不是「时间越长越糟」,也不是基金公司设计上的缺陷。
把真值精确设为 μ=6%(年化算术漂移)、σ=25%,跑 5 年 × 4 万条路径,答案分三层。
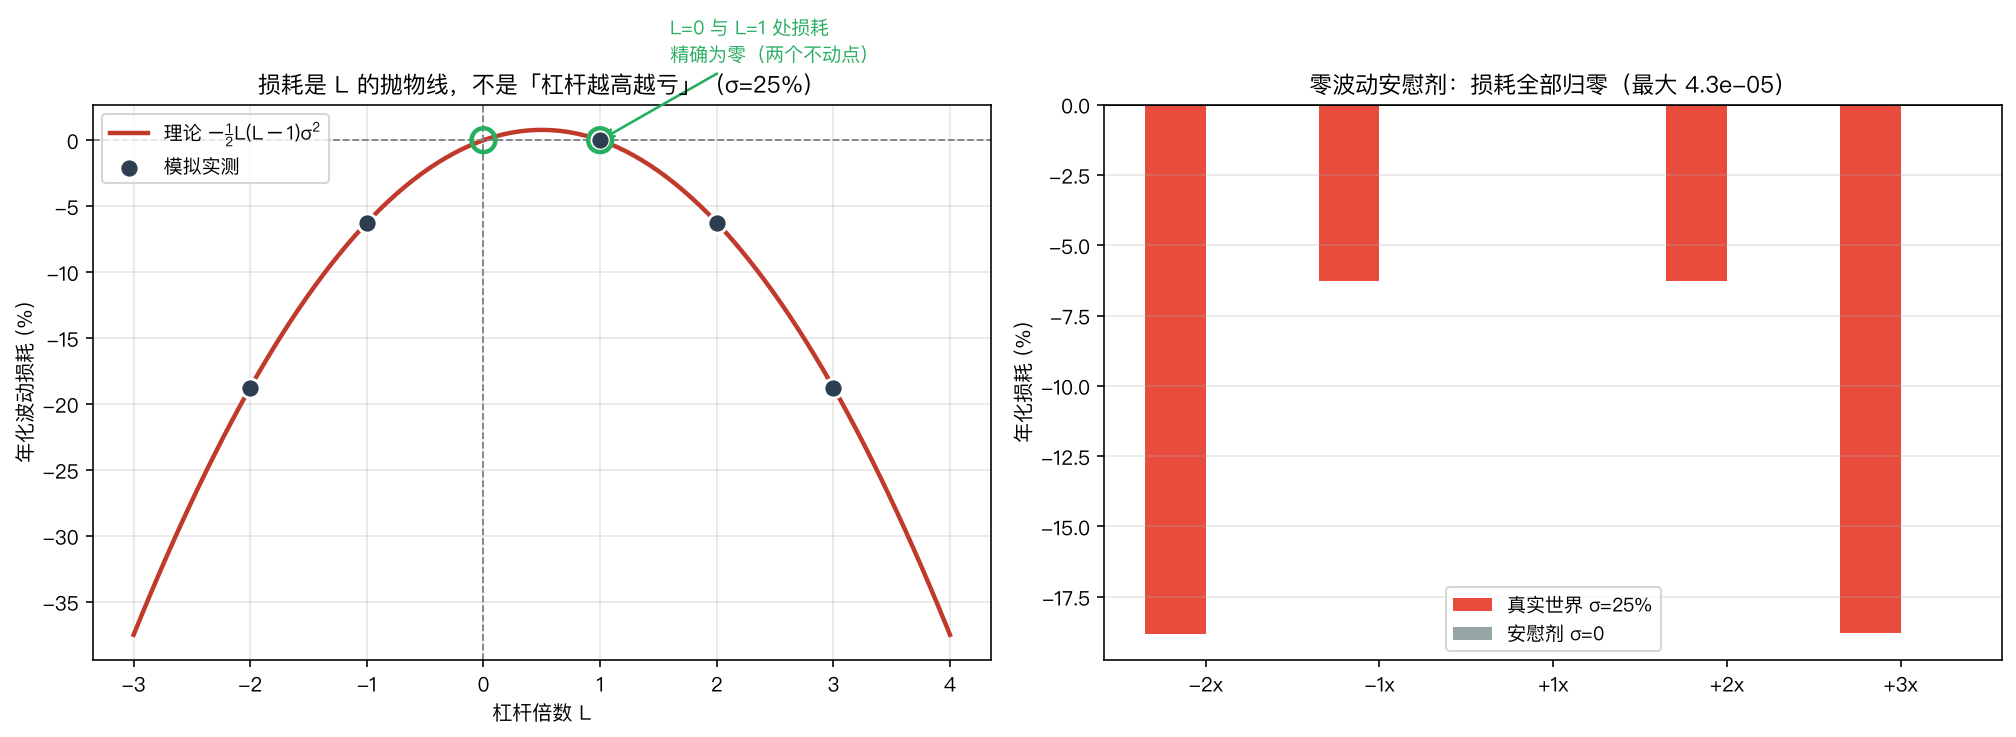
左图是那条决定一切的抛物线。相对于「L × 标的几何收益」这个基准,损耗精确等于:
模拟实测与理论的对照:
| 杠杆 L | 实现几何收益 | L×标的几何 | 损耗实测 | 理论 | 误差 |
|---|---|---|---|---|---|
| −2x | −24.634% | −5.825% | −18.809% | −18.750% | 5.91e-04 |
| −1x | −9.185% | −2.912% | −6.273% | −6.250% | 2.27e-04 |
| +1x | +2.912% | +2.912% | +0.000% | −0.000% | 0.00e+00 |
| +2x | −0.446% | +5.825% | −6.271% | −6.250% | 2.07e-04 |
| +3x | −10.034% | +8.737% | −18.770% | −18.750% | 2.05e-04 |
注意这张表里最容易被忽略的一行:L=1x 的损耗精确等于 0.00e+00。
这不是巧合,是公式的结构。 在 和 处都精确为零——这是两个不动点。所以「波动损耗」根本不是杠杆产品特有的诅咒,它是「杠杆偏离 1 倍」的代价,而且这个代价对 −1x 反向 ETF 同样成立(−6.250%,与 +2x 完全相同)。
反向 ETF 的持有者往往以为自己只是在做空,实际上他们和 2x 多头付的是一模一样的损耗。
右图是决定性的安慰剂:把波动率设为 0,五档杠杆的损耗全部塌回零,最大绝对值 4.29e-05。这条对照锁死了机制——损耗 100% 来自波动率,不掺任何实现 bug 或成本假设。
一、「必跌」是分布误读,不是数学结论#
先看最容易被误用的一组数字。5 年后的净值分布:
| 杠杆 | 均值 | 中位数 | 5 分位 | 95 分位 | 亏损概率 | 中位最大回撤 |
|---|---|---|---|---|---|---|
| 1x | 1.348 | 1.157 | — | — | 39.8% | −43.5% |
| 2x | 1.812 | 0.978 | 0.155 | 5.99 | 50.8% | −71.6% |
| 3x | 2.428 | 0.606 | 0.038 | 9.16 | 61.7% | −87.7% |
3x ETF 的均值是 2.428(赚 143%),中位数是 0.606(亏 39%)。
这两个数字都是对的,而它们指向完全相反的结论。均值被极少数暴涨路径拉高(95 分位是 9.16 倍),中位数才是你作为单个持有人最可能的体验。
所以「杠杆 ETF 长期必跌」这句话的准确版本是:它的中位数会跌,但期望值不会。如果你只买一次并持有,你活在中位数里;如果你是做市商持有一万个客户的对冲敞口,你活在均值里。同一个产品对两类人是两种东西。
而 3x 的中位最大回撤是 −87.7%。这才是真正该被强调的数字——不是「会归零」,而是「几乎一定会经历一次腰斩再腰斩再腰斩」。
import numpy as np

TRADING_DAYS = 252

def etf_path(r, L, fee_annual=0.0, financing_annual=0.0):
    """每日再平衡杠杆 ETF:日收益 = L*r - 费用 - (L-1)*融资成本"""
    dt = 1.0 / TRADING_DAYS
    daily_drag = fee_annual * dt + max(L - 1.0, 0.0) * financing_annual * dt
    return np.cumprod(1.0 + L * r - daily_drag, axis=1)

def theo_decay(L, sigma):
    """相对 L×标的几何收益的年化损耗,精确闭式解"""
    return -0.5 * L * (L - 1.0) * sigma ** 2

rng = np.random.default_rng(20260807)
dt = 1.0 / TRADING_DAYS
r = rng.normal(0.06 * dt, 0.25 * np.sqrt(dt), size=(40000, 5 * TRADING_DAYS))

und = np.cumprod(1.0 + r, axis=1)
g_und = np.median(np.log(und[:, -1]) / 5)

for L in [-2.0, -1.0, 1.0, 2.0, 3.0]:
    g_etf = np.median(np.log(np.maximum(etf_path(r, L)[:, -1], 1e-12)) / 5)
    emp, the = g_etf - L * g_und, theo_decay(L, 0.25)
print(f"L={L:+.0f}x 损耗实测={emp*100:+7.3f}% 理论={the*100:+7.3f}% 误差={abs(emp-the):.2e}")二、漂移阈值:杠杆 ETF 什么时候反而是对的#
既然损耗是确定的负项,那杠杆 ETF 有没有可能长期跑赢标的?
有,而且阈值可以精确写出来。L 倍 ETF 跑赢 1x 标的的条件是算术漂移 。
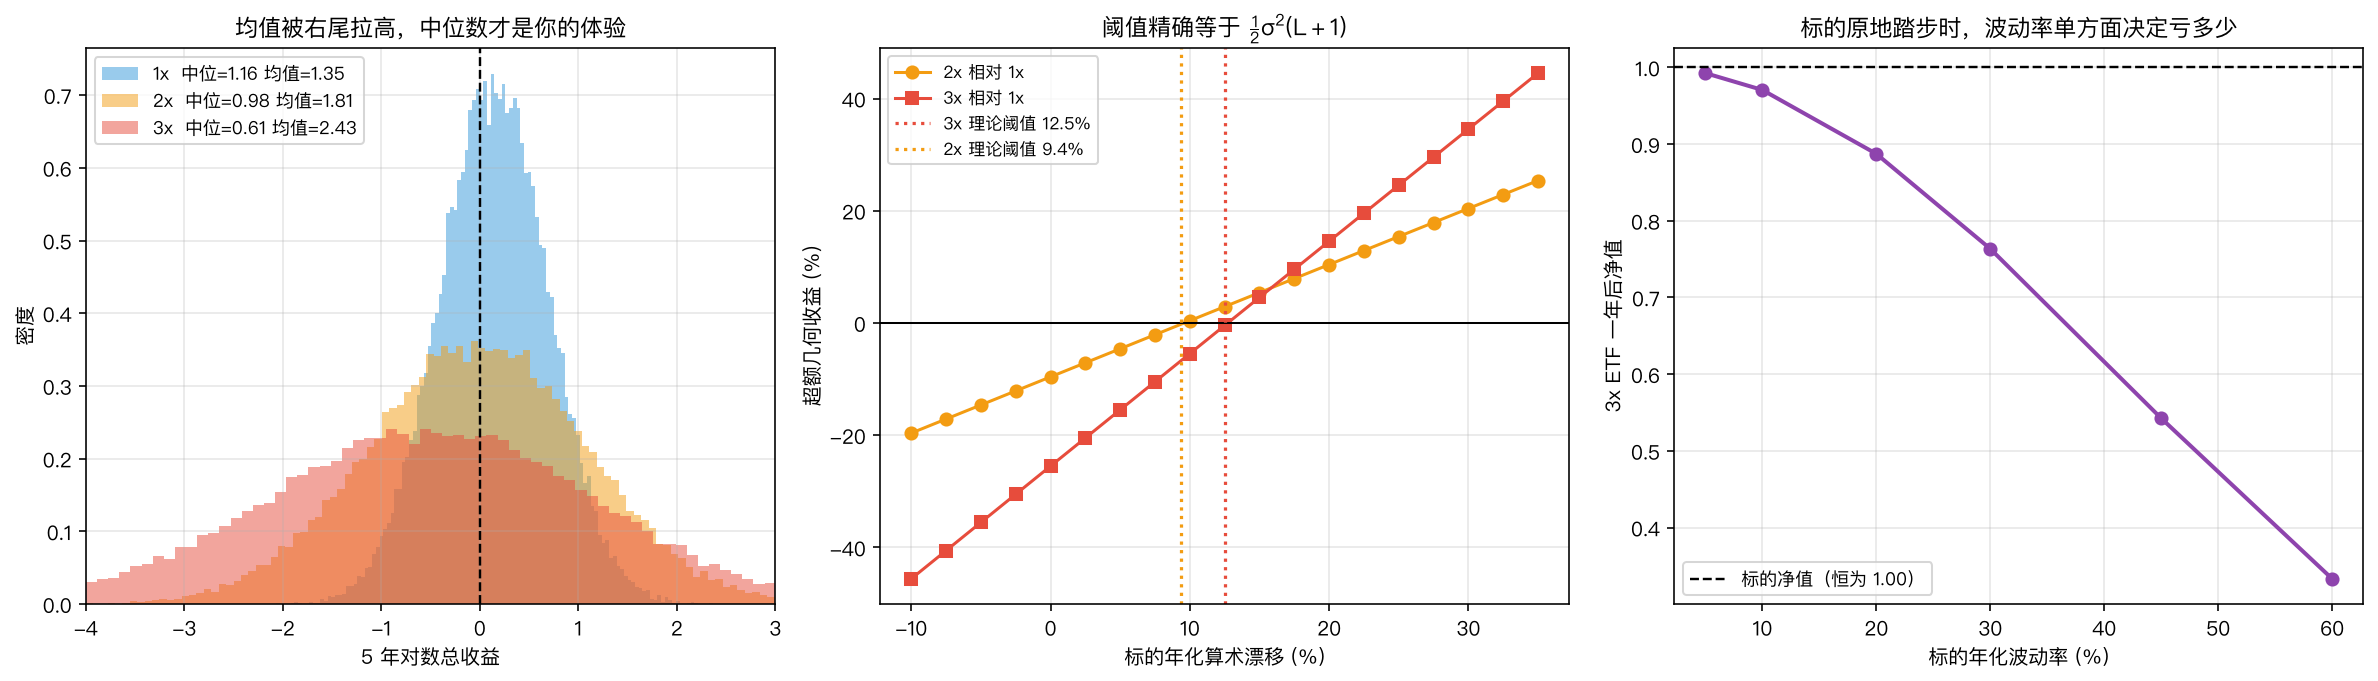
中图是实测:
| 杠杆 | 理论阈值 | 实测穿零点 |
|---|---|---|
| 2x | 9.38% | 9.59% |
| 3x | 12.50% | 12.72% |
σ=25% 时,3x ETF 需要标的年化算术漂移超过 12.5% 才能跑赢标的本身。
这个数字的含义很具体:纳斯达克 100 长期年化漂移确实在这个量级附近,所以 3x 纳指 ETF 在过去十几年跑赢了标的;而一个年化漂移 6% 的宽基指数,3x 版本必然长期跑输。
同一个产品结构,套在不同标的上是两种命运,而分界线不是「杠杆多少倍」,是「标的漂移够不够高」。
右图是路径依赖的极端演示:强制标的一年净涨 0%(终点归一),只改变路径波动率:
| 标的年内净涨 | 波动率 | 3x ETF 一年后净值 |
|---|---|---|
| 0% | 5% | 0.9926 |
| 0% | 10% | 0.9706 |
| 0% | 20% | 0.8873 |
| 0% | 30% | 0.7635 |
| 0% | 45% | 0.5425 |
| 0% | 60% | 0.3332 |
标的原地踏步,3x ETF 亏 67%。这就是「波动损耗」最直观的样子——没有任何一天标的是「跌」的净结果,钱纯粹被震荡磨掉了。
三、时间不是敌人,波动才是#
这是全文最反直觉的一节。
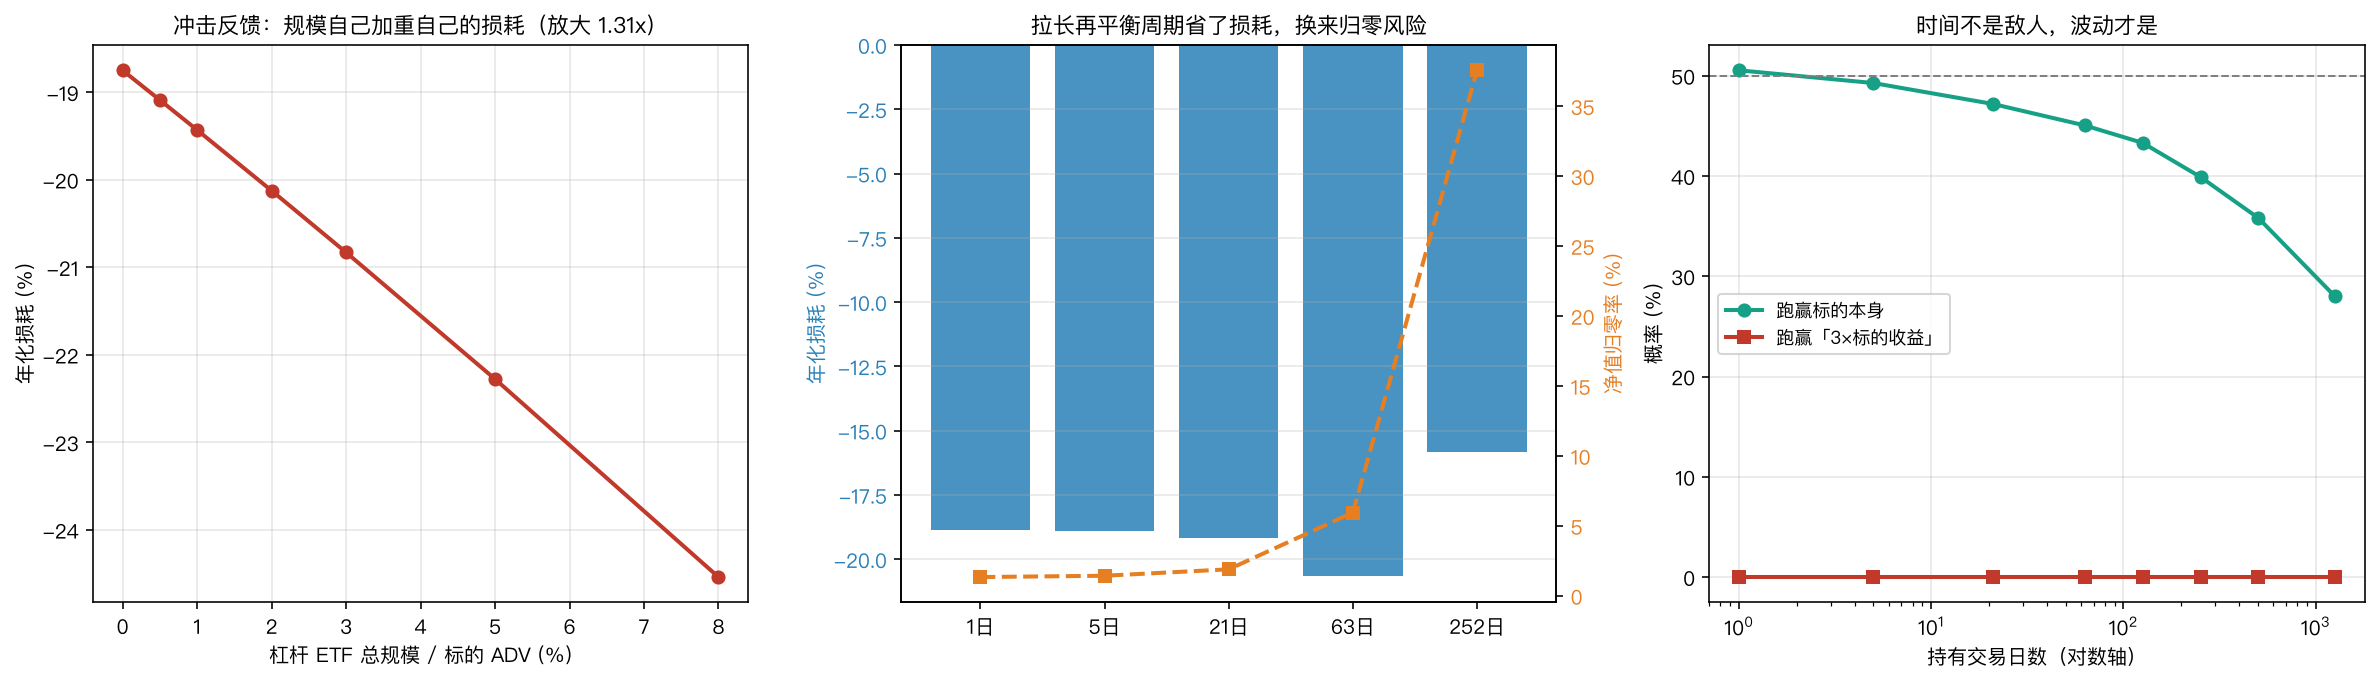
流行说法是「杠杆 ETF 只适合日内,持有越久越危险」。持有期扫描给出的读数完全不支持这个说法:
| 持有天数 | 跑赢「3×标的收益」 | 跑赢标的本身 |
|---|---|---|
| 1 日 | 0.0% | 50.5% |
| 5 日 | 0.0% | 49.3% |
| 21 日 | 0.0% | 47.2% |
| 63 日 | 0.0% | 45.0% |
| 252 日 | 0.0% | 39.9% |
| 504 日 | 0.0% | 35.8% |
| 1260 日 | 0.0% | 28.0% |
两列数字讲了两个故事。
第一列恒为 0.0%,从持有 1 天到持有 5 年,一次都没有。 这说明损耗是逐日发生的、确定性的、不可能靠短持有期规避的。哪怕你只持有一天,你也已经付了那一天的损耗——只不过一天的量太小(年化 18.75% ÷ 252 ≈ 0.074%),被当天的价格噪音完全淹没了。
「只做日内所以没有损耗」是错的。日内同样有损耗,只是你看不见。
第二列从 50.5% 滑到 28.0%,滑得很慢。所以真正的结论是:时间只是让确定性的损耗累积,它本身不产生额外的惩罚。决定你亏多少的是 σ² 这个乘数,不是 T。
把 σ 砍半,损耗降到四分之一;把持有期砍半,损耗只降一半。
四、最大的成本项不在招募书上#
3x ETF 的费用页会告诉你:管理费 0.95%。你自己算一下融资成本:借 2 倍本金,利率 4.5%,一年 9%。合计显性成本 9.97%/年。
而波动损耗是 18.75%/年,是显性成本的 1.88 倍。
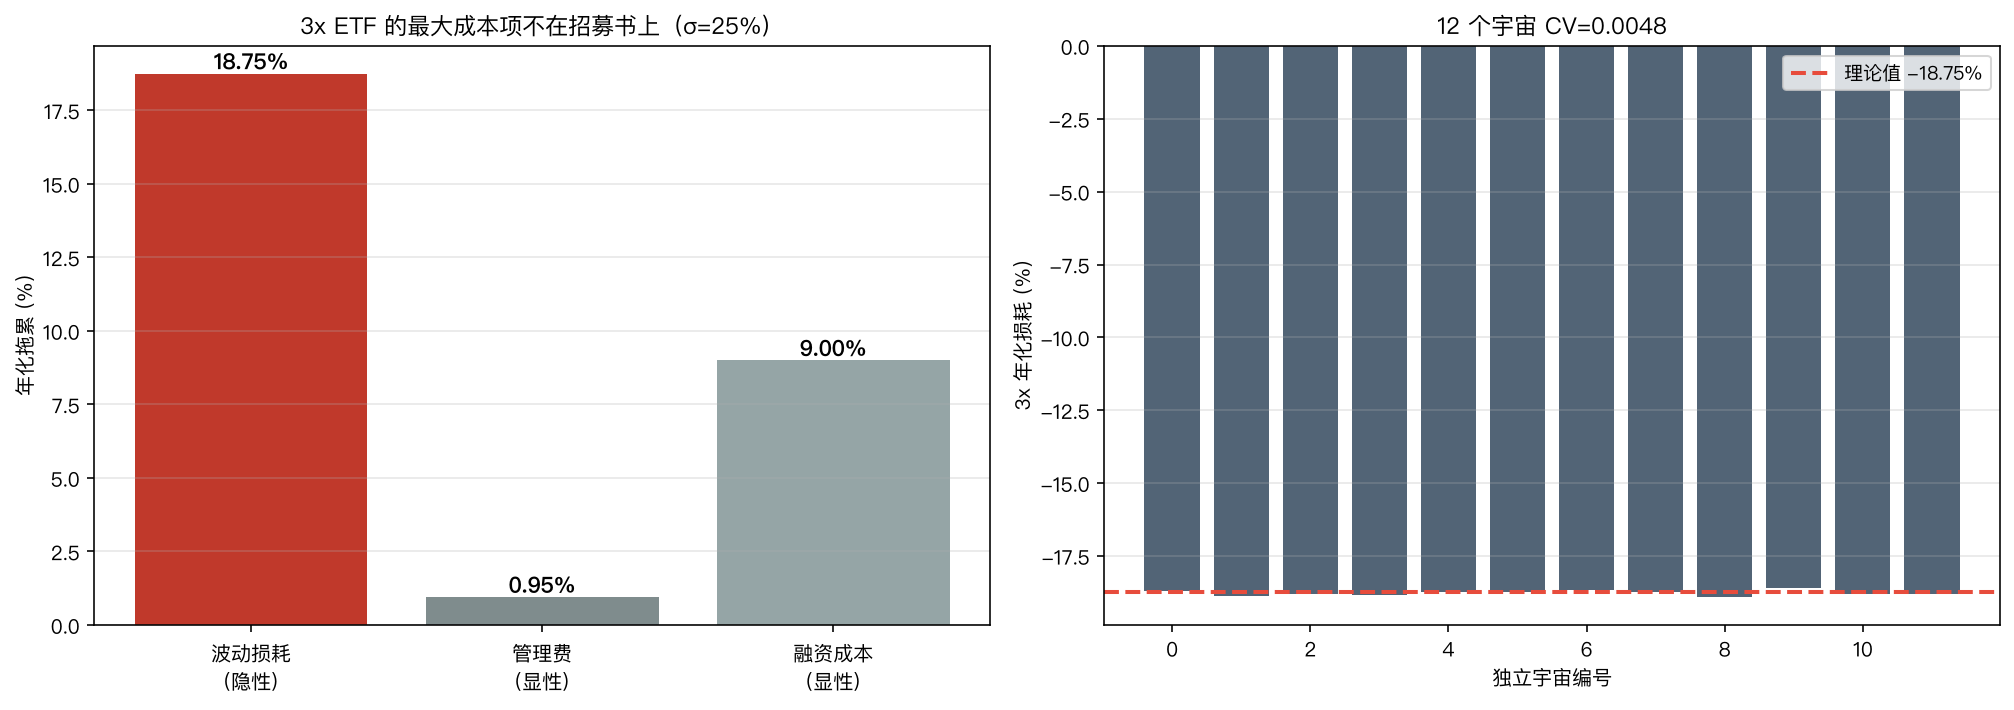
这就是为什么讨论杠杆 ETF 时纠结「哪家管理费低 5 个 bp」基本没有意义——你在优化账单上第三大的那一项。
右图是稳健性:12 个独立宇宙的 3x 损耗均值 −18.773%、SD 0.090%、CV = 0.0048,理论值 −18.750%。这个量级的一致性说明它是结构性的,不是抽样噪音。
五、降低再平衡频率能省下损耗吗#
既然损耗来自每日恢复杠杆这个动作,那少做几次是不是就省了?
表面上是的:
| 再平衡周期 | 中位几何收益 | 均值对数收益 | 损耗 | 峰值杠杆中位 | 峰值杠杆 95 分位 | 归零率 |
|---|---|---|---|---|---|---|
| 每 1 日 | −10.08% | −10.35% | −18.84% | 3.36x | 3.46x | 1.34% |
| 每 5 日 | −10.15% | −10.48% | −18.92% | 3.79x | 4.09x | 1.43% |
| 每 21 日 | −10.41% | −11.15% | −19.18% | 4.82x | 6.29x | 1.89% |
| 每 63 日 | −11.88% | −15.39% | −20.65% | 6.97x | 23.10x | 5.95% |
| 每 252 日 | −7.08% | −25.44% | −15.85% | 18.55x | 54.8 亿 x | 37.56% |
最后一行是全文最需要小心读的数据。
中位几何收益从 −10.08% 改善到 −7.08%,看起来年度再平衡赢了。但同一行的归零率是 37.56%,均值对数收益是 −25.44%(比每日再平衡差 15 个百分点)。
中位数改善了,是因为中位数不受已经归零的那 37.56% 路径影响——它们全都塌在分布左侧,把均值拖垮却动不了中位数的位置。
峰值杠杆 95 分位 54.8 亿倍这个荒谬的数字说明了机制:不再平衡时,敞口在下跌中会相对净值无限膨胀,直到净值触零。每日再平衡不是损耗的来源,它是防止这件事发生的机制。
所以那句「杠杆 ETF 的每日再平衡是设计缺陷」应该反过来说:每日再平衡是用一个确定的、可计算的损耗,买断一个不确定的、无上限的归零风险。 这笔交易是划算的。
def etf_periodic(r, L, period):
    """每 period 天恢复一次杠杆;期间杠杆自然漂移"""
    n_p, n_d = r.shape
    nav = np.ones(n_p); expo = L * np.ones(n_p)
    out = np.ones((n_p, n_d)); lev_max = np.full(n_p, L)
    for t in range(n_d):
        nav_new = np.maximum(nav + expo * r[:, t], 1e-9)
        expo = expo * (1.0 + r[:, t])                  # 敞口随价格漂移
        lev_max = np.maximum(lev_max, np.abs(expo) / nav_new)
        nav = nav_new
        if (t + 1) % period == 0:
            expo = L * nav                             # 恢复目标杠杆
        out[:, t] = nav
    return out, lev_max

for p in [1, 21, 252]:
    o, lmax = etf_periodic(r[:15000], 3.0, p)
    lg = np.log(np.maximum(o[:, -1], 1e-12)) / 5
    print(f"每{p:4d}日: 中位={np.median(lg)*100:+6.2f}%  均值对数={np.mean(lg)*100:+7.2f}%  "
f"峰值杠杆95分位={np.percentile(lmax,95):.2f}x 归零率={np.mean(o.min(axis=1)<0.01)*100:.2f}%")六、被忽视的一环:收盘再平衡流#
每日再平衡不只是基金内部的账面动作,它是真实的市场订单,而且方向固定。
标的涨了,ETF 净值涨得更多,为维持 3x 需要买入;标的跌了,需要卖出。这是纯粹的顺势单,且集中在收盘附近。
年化换手量:。3x、σ=25% 时等于 1900% NAV/年——一只 3x ETF 每年要在收盘时做掉 19 倍于自身规模的顺势交易。
这股流会推高标的波动率,而波动率又反过来加重损耗:
| ETF 规模 / 标的 ADV | 冲击放大 k | 有效 σ | 年化损耗 |
|---|---|---|---|
| 0% | 0.0000 | 25.00% | −18.75% |
| 1% | 0.0180 | 25.45% | −19.43% |
| 3% | 0.0540 | 26.35% | −20.83% |
| 5% | 0.0900 | 27.25% | −22.28% |
| 8% | 0.1440 | 28.60% | −24.54% |
规模占 ADV 8% 时损耗自我放大 1.31 倍。
这是一个自我强化环:规模越大 → 收盘顺势流越强 → 标的波动率越高 → 损耗越大 → 而损耗与 σ² 成正比,所以放大是超线性的。
对于流动性充裕的宽基指数,这一项可以忽略;对于单一行业、单一商品、小市值指数的杠杆 ETF,它可能是主导项。 这也解释了为什么小众标的的杠杆 ETF 实际表现往往比闭式解算出来的更差——不是公式错了,是 σ 本身被产品自己推高了。
已知偏差#
几何布朗运动假设。 全文用独立正态日收益,没有波动率聚集、没有跳跃、没有自相关。真实市场有均值回归(日度负自相关)时损耗会低于闭式解,有动量时会高于。这个方向性偏差没有建模,闭式解应视为中心估计而非上界。
冲击反馈是线性外推,不是内生均衡。 第六节的 用固定 λ=0.30 把规模映射到波动率放大,这是一个校准假设而非从订单簿推导出的结果。真实的冲击系数依赖标的深度、做市商库存和其他杠杆产品的同向流,量级可能差数倍。这一节的结论应读作「方向和机制」,不是「精确幅度」。
融资成本设为固定 4.5%,无期限结构、无压力期跳升。 真实的杠杆 ETF 通过总收益互换融资,成本在市场压力期会同步上升——而那恰好也是波动率最高、损耗最大的时候。两项成本的正相关会让实际表现比模拟更差,本文没有建模这一层。
结果解读#
第一,「波动损耗」这个名字起坏了。 它不是损耗,是杠杆偏离 1 倍的对称代价。−1x 和 +2x 付一模一样的 6.25%,而 L=0(持有现金)和 L=1(持有标的)精确为零。把它理解成抛物线上的位置,比理解成「杠杆产品的缺陷」准确得多。
第二,判断一只杠杆 ETF 该不该长持,唯一要算的是 和 谁大。 不是「持有多久」,不是「管理费多少」。σ=25% 时 3x 的门槛是 12.5% 年化漂移,这个门槛很高但不是不可能——它精确解释了为什么 3x 纳指跑赢而 3x 大宗商品归零。
第三,中位数和均值的分裂决定了产品定位。 3x 的均值 2.428、中位 0.606,这不是矛盾,是右偏分布的正常形态。它意味着杠杆 ETF 在数学上更接近彩票或期权,而不是「加了杠杆的指数基金」。用买指数基金的心态持有它,你会活在 0.606 那一侧。
第四,别为省 5bp 管理费换基金。 显性成本 9.97%,隐性损耗 18.75%。真要降成本,唯一有效的杠杆是换一个波动率更低的标的——σ 从 25% 降到 18%,损耗从 18.75% 降到 9.72%,一次省下 9 个百分点,是全部管理费的 9 倍。
第五,谨慎对待「自己用融资做杠杆更划算」这个想法。 它确实避开了每日再平衡的损耗(第五节表格里 252 日那一行就是近似),但代价是归零率从 1.34% 变成 37.56%,以及在极端行情下面对追加保证金。ETF 的每日再平衡把这个尾部风险替你截断了,18.75% 是这份保险的定价。贵不贵是另一回事,但它不是白收的。