并购套利价差模型:用成交概率给折价定价
并购套利的入门公式 p=(P−B)/(D−B) 只有三个变量,其中两个可观测、一个永远不可观测——而结论几乎全由那个不可观测的决定。同一个交易(要约 100、现价 94),破裂价假设从 64 挪到 88,反解出的成交概率从 83.3% 摆到 50.0%,33.3 个百分点全部来自一个没人能验证的数字。3000 笔真值已知的交易给出决定性读数:用未受扰动价当破裂价这个行业标准捷径,系统性低估成交概率 10.1 pp,逐笔误差 10–90 分位落在 [−17.3, −4.3] pp,全是单边的。收益结构是 83.6% 胜率配 3.4:1 的亏赢比:成交赚 6.23%、破裂亏 21.12%,破裂率只要多 5 个百分点,平均收益从 +2.32% 塌到 +0.88%、8 个点就转负。最反直觉的是十分位测试——毛价差从 2.13% 单调升到 22.26%,实现收益却在 D7 见顶(+3.47%)后掉头,最宽价差档 −0.81%,宽价差不是便宜是警报。七项对抗式检验含两个关键结果:零溢价安慰剂收益归零(−0.29%);oracle 对照中即使按真实概率选前 30%,收益 +1.55% 反而低于基准 +1.74%,证明价格已吸收 p、预测能力值零。分散化在独立破裂下有效(100 笔标准差 1.13%),撞上 6% 系统性冻结就有地板(2.91%),Sharpe 从 0.89 砍到 0.43(高阶)
问题:那 6% 的价差不是收益#
一笔全现金收购宣布了。要约价 100,标的股票现在交易在 94。
看起来很简单:买入持有到交割,赚 6.38%。如果预计半年内完成,年化 13%。市场上白纸黑字摆着的钱。
但市场不是慈善机构。那 6% 是有人愿意付钱让你承担某个风险的价格。
风险是:交易可能黄。反垄断否决、股东投票不过、融资断裂、买方反悔、监管拖到双方失去耐心。一旦破裂,标的股价不会停在 94,它会跌回并购消息宣布前的水平——甚至更低,因为”这家公司卖不掉”本身就是新信息。
所以真正的定价关系是:
- = 当前价格(可观测)
- = 要约价(可观测)
- = 破裂价(永远不可观测)
- = 成交概率(要反解的东西)
反解得到:
三个变量,两个印在屏幕上,一个是纯猜测。本文要论证的是:你的全部结论都由那个猜测决定,而行业标准的猜法有系统性偏差。
结果一:破裂价假设,一个人一个答案#
拿上面那笔交易:、,宣布前未受扰动价 72。破裂价该填多少?
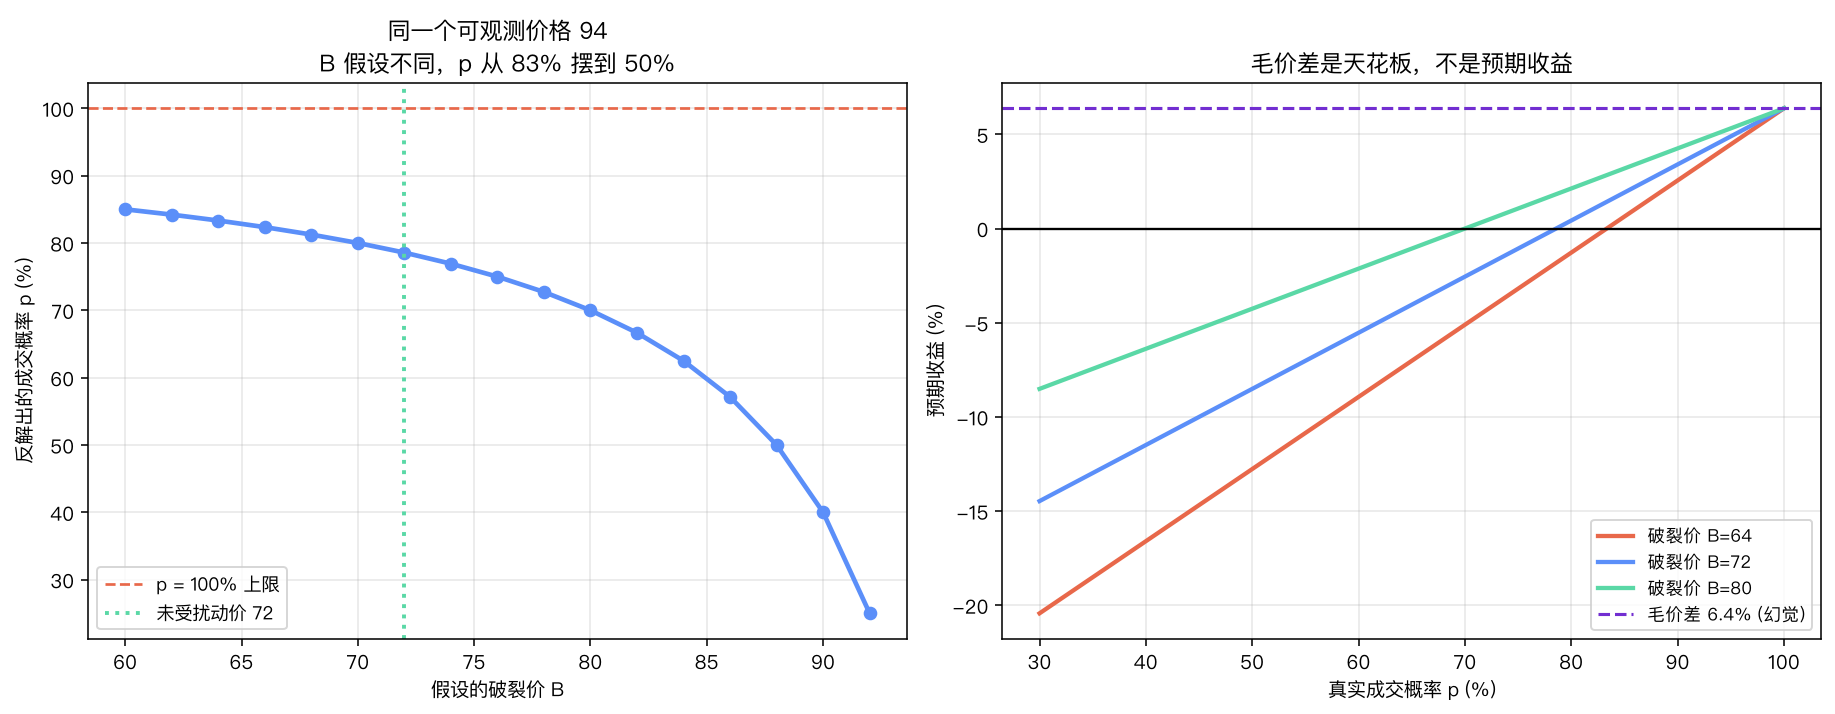
| 假设的破裂价 B | 反解出的成交概率 p |
|---|---|
| 64 | 83.3% |
| 72(未受扰动价) | 78.6% |
| 80 | 70.0% |
| 88 | 50.0% |
33.3 个百分点的摆动,全部来自一个没人能验证的输入。 价格没变,要约没变,变的只是分析师脑子里那个数。
两个分析师看同一个屏幕,一个说”市场认为八成能成”,一个说”市场认为五五开”,两个人都没算错。
更要命的是赔率结构:
- 成交赚 +6.38%
- 破裂跌回未受扰动价,亏 −23.40%
- 亏赢比 3.7:1
盈亏平衡概率:
成交概率低于 78.6%,这笔交易期望为负。 而 78.6% 和 70% 的区别,在报表上看不出来,只体现在 B 填了几。
右图那条紫色虚线是全文第一个要记住的东西:毛价差 6.38% 是天花板,不是预期收益。只有 时才能拿到。
结果二:行业标准捷径是单边偏的#
实务中最常见的做法:把未受扰动价(宣布前一日收盘)当作破裂价。理由是”没有并购的话它就值那么多”。
这个理由有个洞:并购宣布本身携带信息。一家公司被出价收购、然后交易失败,市场知道的东西比宣布前更多了——通常是坏消息(没有其他买家、尽调发现问题、监管态度强硬)。破裂价通常低于未受扰动价,而不是等于。
造 3000 笔真实成交概率已知的交易来量化这个偏差:
logit = rng.normal(2.4, 0.9, n) - hostile * 1.9
p_true = 1.0 / (1.0 + np.exp(-logit))          # 真值
premium = rng.uniform(0.18, 0.55, n)           # 要约溢价
undist = offer / (1.0 + premium)               # 未受扰动价
broken = undist * rng.uniform(0.86, 1.04, n) # 真实破裂价:通常更低市场价由真实概率加一个风险溢价决定(套利者要补偿才肯来):
fair = p_true * offer + (1 - p_true) * broken
price = fair * (1.0 - risk_premium * horizon / 0.42)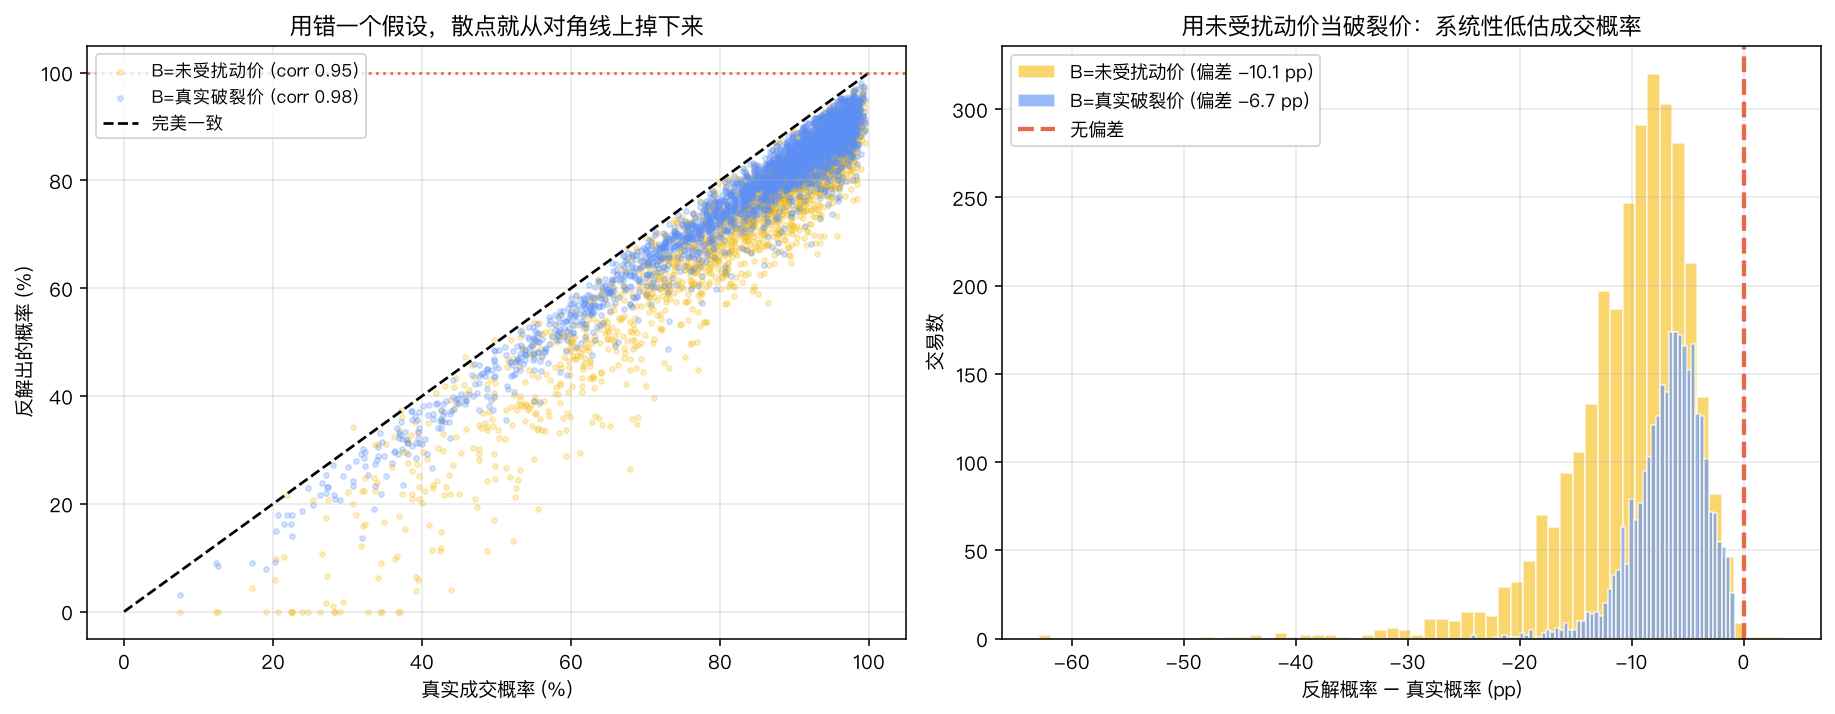
| 破裂价用什么 | 反解概率均值 | 与真值相关性 |
|---|---|---|
| 未受扰动价(行业捷径) | 74.3% | 0.954 |
| 真实破裂价 | 77.7% | 0.977 |
| 真值 | 84.4% | — |
捷径版系统性低估成交概率 10.1 个百分点。逐笔误差的 10–90 分位区间是 [−17.3, −4.3] pp——注意两端都是负的,这不是噪声,是单边偏差。
方向值得想清楚:假设的破裂价(未受扰动价)比真实破裂价高,意味着你以为下跌空间更小、风险更低,于是反解出的 偏低……等等,这不是自相矛盾吗?
不矛盾。 偏高时,分子 和分母 同时变小,但分母缩得更狠——因为 。结果 被压低。你会觉得市场比实际更悲观,从而系统性地认为交易被低估,倾向于超配。 一个让你变激进的偏差。
结果三:捡蒸汽压路机前的硬币#
按真实概率掷骰子,看实现收益:
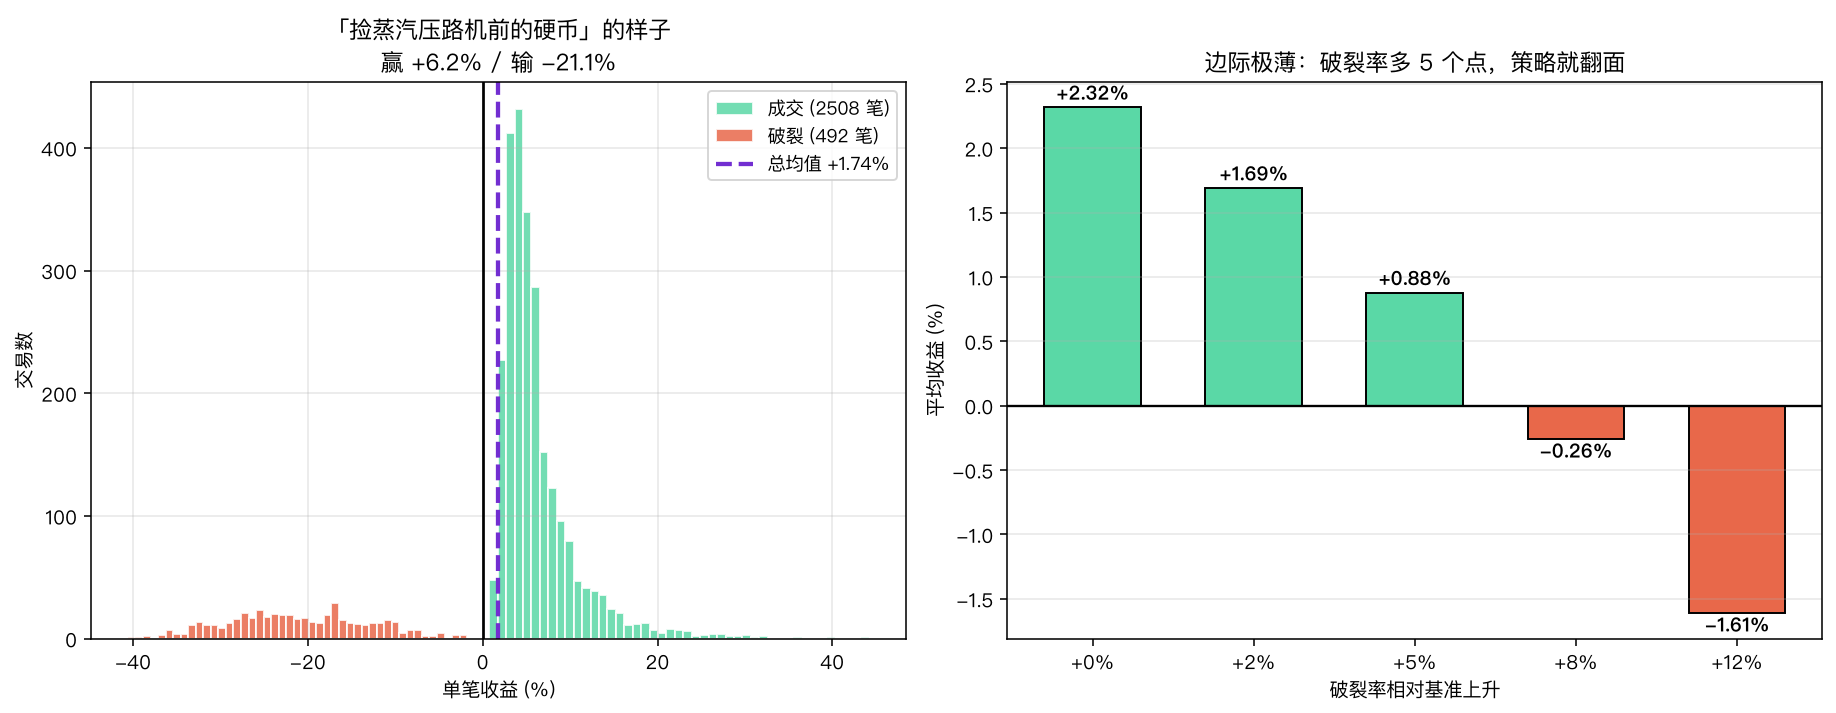
| 指标 | 数值 |
|---|---|
| 实际成交比例 | 83.6% |
| 平均收益 | +1.74% |
| 中位数收益 | +4.31% |
| 成交时 | +6.23% |
| 破裂时 | −21.12% |
| 亏赢比 | 3.4:1 |
83.6% 的胜率配 3.4:1 的亏赢比,算下来净期望 1.74%。这个数字很薄——薄到破裂率的小幅变化就能吃掉全部利润:
| 破裂率相对基准 | 成交比例 | 平均收益 |
|---|---|---|
| +0% | 85.3% | +2.32% |
| +2% | 83.4% | +1.69% |
| +5% | 80.9% | +0.88% |
| +8% | 77.4% | −0.26% |
| +12% | 73.2% | −1.61% |
破裂率多 5 个百分点,收益砍掉六成;多 8 个点,策略转负。
这就是并购套利的本质形状:中位数 +4.31% 比均值 +1.74% 高得多,说明多数时候小赚,偶尔巨亏。任何用均值-方差框架、或者只看夏普比率来评估这个策略的做法,都会严重低估尾部。
结果四:宽价差是警报,不是折扣#
最诱人的错误:拿价差当筛选器,专挑价差最宽的做。
按毛价差排十分位:
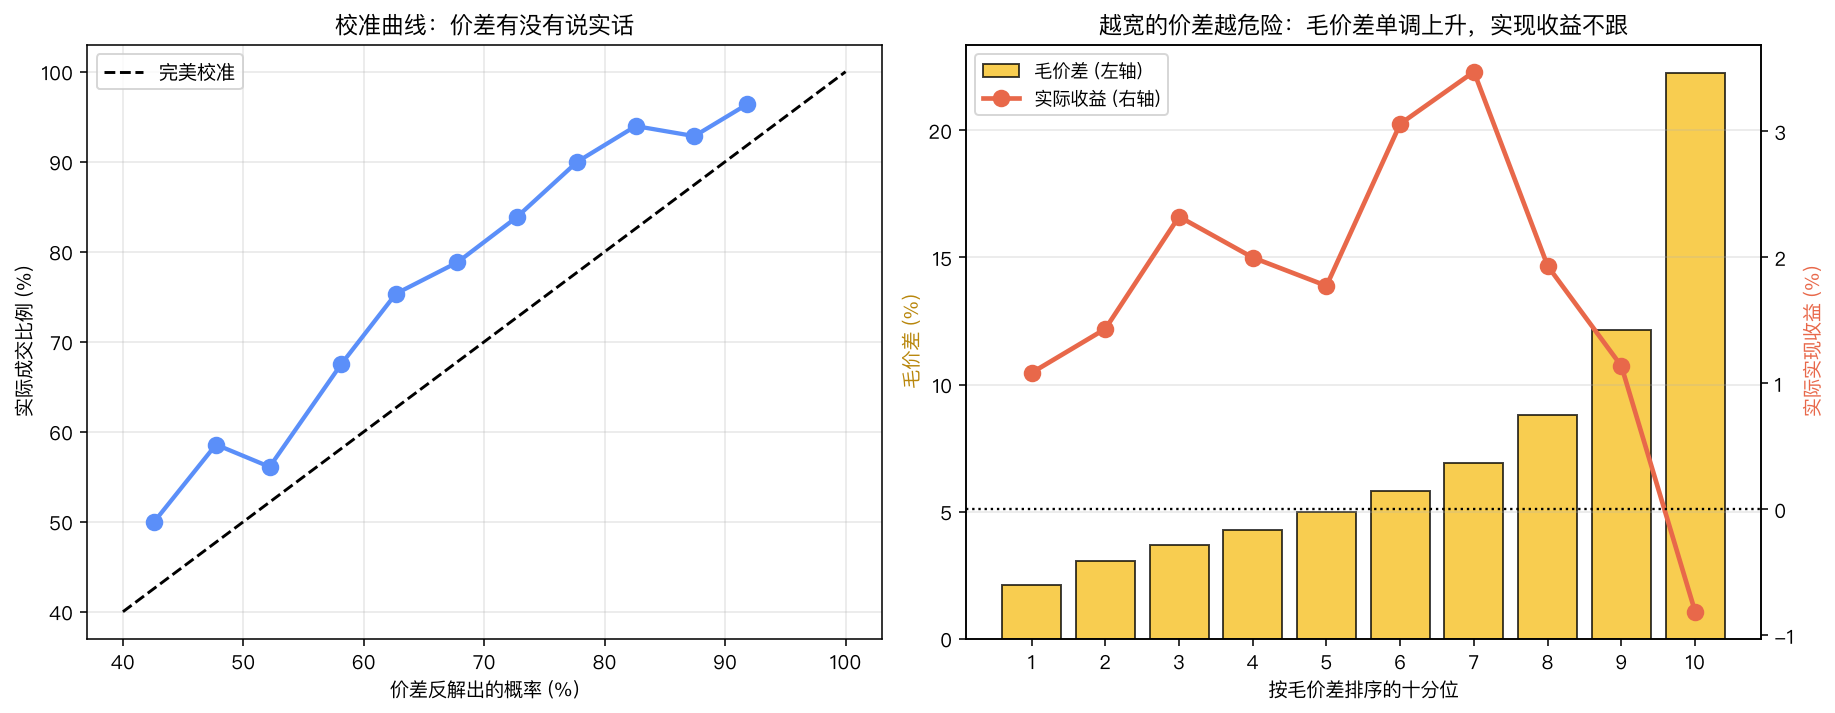
| 十分位 | 毛价差 | 实际成交率 | 实现收益 | 年化 |
|---|---|---|---|---|
| D1 | 2.13% | 96.0% | +1.08% | +5.27% |
| D3 | 3.68% | 95.7% | +2.32% | +5.79% |
| D5 | 4.99% | 89.3% | +1.77% | +5.81% |
| D7 | 6.92% | 88.3% | +3.47% | +8.28% |
| D8 | 8.81% | 79.3% | +1.93% | +6.41% |
| D9 | 12.15% | 67.7% | +1.14% | +5.12% |
| D10 | 22.26% | 42.3% | −0.81% | −2.95% |
毛价差从 2.13% 单调爬到 22.26%,实现收益却在 D7 见顶后掉头,最宽档做到负数。
D10 那行是整篇文章最该记住的一行:22% 的毛价差对应 42% 的成交率。市场没有犯错,它在准确地告诉你”这笔大概率黄”。把价差当便宜捡的人,捡的是市场标好价的风险。
左边的校准曲线补充了另一面:反解概率与实际成交率大致同向(单调),但平均绝对校准误差 9.1%,且散点系统性落在对角线上方——实际成交率比反解概率更高,这正是前面那个 10.1 pp 偏差在实现层面的映射。
结果五:分散化有地板#
25 笔交易的组合,跑 4000 条路径:
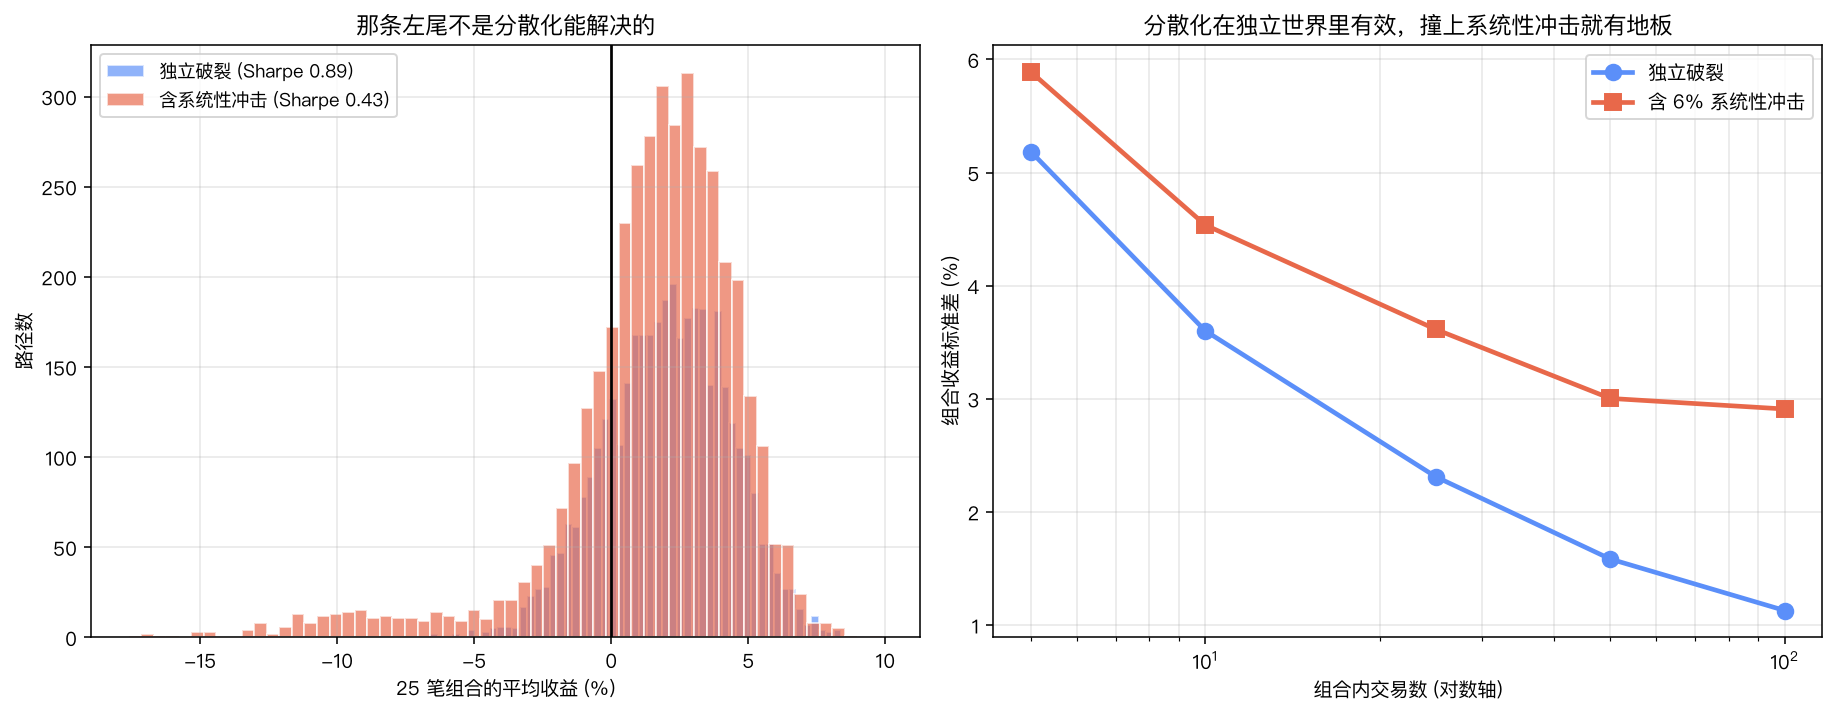
| 情形 | 均值 | 标准差 | 5% 分位 | 最差 | Sharpe |
|---|---|---|---|---|---|
| 独立破裂 | +2.03% | 2.28% | −1.86% | −7.16% | 0.89 |
| 含 6% 系统性冲击 | +1.47% | 3.38% | −5.18% | −17.62% | 0.43 |
只要给”所有在手交易同时被冻结”这件事 6% 的年概率(信贷市场关门、监管风向突变、市场崩盘让买方集体反悔),Sharpe 直接腰斩,最差路径从 −7.16% 恶化到 −17.62%。
分散化能不能救?
| 组合内交易数 | 独立破裂标准差 | 含系统性冲击标准差 |
|---|---|---|
| 5 | 5.19% | 5.89% |
| 25 | 2.31% | 3.61% |
| 50 | 1.58% | 3.00% |
| 100 | 1.13% | 2.91% |
独立世界里,笔数从 5 加到 100,标准差降到 1/4.6。含系统性冲击的世界里,只降到 1/2,而且从 50 笔到 100 笔几乎不再改善(3.00% → 2.91%)——撞到地板了。
并购交易的破裂原因高度共享(同一个反垄断机构、同一个信贷环境、同一个市场情绪)。加交易数量只能摊薄特质风险,对共同因子毫无作用。 2008 年和 2020 年 3 月,并购套利基金的集体回撤就是这条地板的现实版本。
对抗式检验#
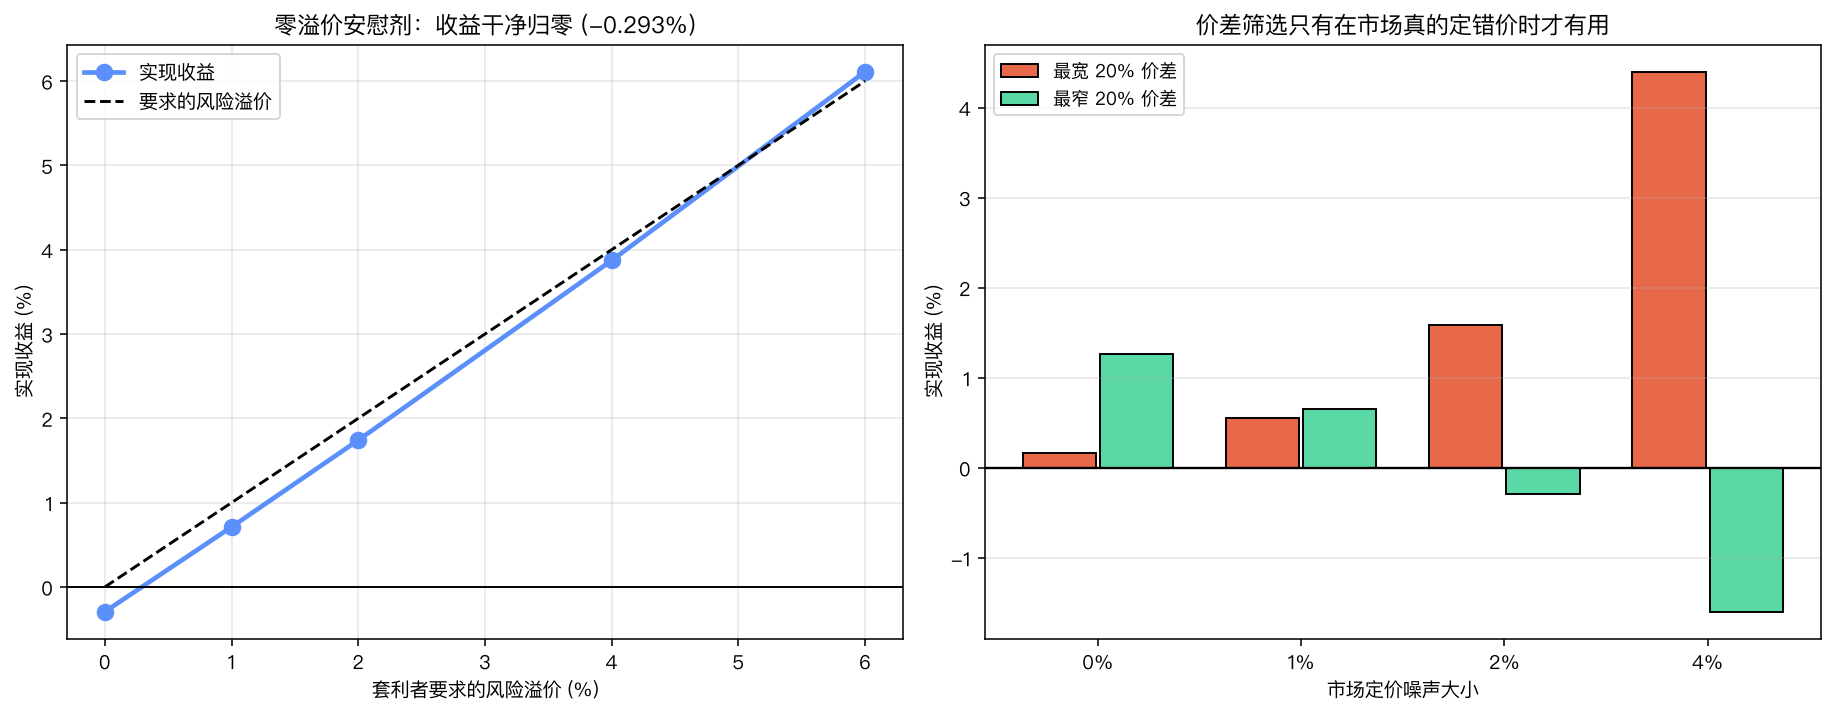
七项,全过:
| # | 检验 | 结果 |
|---|---|---|
| A1 | 代数往返一致性 | 由 p 造价格再反解回 p,最大误差 1.05e-15 |
| A2 | 零风险溢价安慰剂 | 收益 −0.29%,干净归零 |
| A3 | 风险溢价扫描 | 0%→6% 对应实现收益 −0.29%→+6.11%,线性跟随 |
| A4 | 12 个宇宙种子稳定性 | 均值 +2.04%,标准差 0.28% |
| A5 | Oracle 对照 | 按真实 p 选前 30%:+1.55% < 基准 +1.74% |
| A6 | 错误定价扫描 | 定价噪声 0%→4%,宽窄价差收益差 −1.10%→+6.00% |
| A7 | 敌意 vs 友好 | 成交率 57.3% vs 89.3%,收益 +0.26% vs +2.06% |
A5 是全文最硬的一条,也是最反直觉的。
我原本预期它会像常见的 look-ahead 对照那样刷出一个荒诞的高收益。结果相反:即使拥有上帝视角、精确按真实成交概率挑出最安全的 30% 交易,收益反而低于随便全买。
原因是价格已经把 完整吸收了。安全的交易不是”更容易赚”,只是价差更窄。你选中了 95% 成交率的交易,同时也接受了 2% 的价差。风险和补偿是配对出现的。
这条检验回答了整篇文章的隐含问题:如果你的并购套利策略赚钱,钱不是来自”预测哪些交易能成”。 在一个有效定价的市场里,那个能力值零。
那钱从哪来?A2 和 A3 给出答案:来自风险溢价本身。溢价设 0,收益归 0;溢价线性提高,收益线性跟随。你赚的是”愿意持有别人不愿持有的破裂风险”的补偿,不是预测能力。
A6 给出唯一的例外情形:
| 定价噪声 | 最宽 20% 收益 | 最窄 20% 收益 | 差 |
|---|---|---|---|
| 0% | +0.16% | +1.26% | −1.10% |
| 2% | +1.58% | −0.29% | +1.87% |
| 4% | +4.40% | −1.60% | +6.00% |
市场定价完全准确时,价差筛选是负效的(宽价差反而更差)。只有当市场真的定错价(噪声 ≥2%)时,宽价差筛选才开始盈利。所以”专做宽价差”这个策略隐含的赌注不是”我懂并购”,而是”市场此刻在错误定价”——这是个完全不同的、需要独立证据的主张。
实操建议#
- 破裂价必须显式建模并做敏感性分析。 别用一个点估计,报一个区间: 对应的 区间是什么。区间跨越盈亏平衡点的交易,就是没有结论的交易。
- 别用未受扰动价当破裂价。 它系统性低估成交概率约 10 pp,方向上让你变激进。至少打个 0.9 的折扣。
- 算盈亏平衡概率,不算毛价差。 ,然后问自己”我真的认为成交概率高于这个数吗”。
- 宽价差交易需要额外的独立证据。 默认假设是市场对了。
- 系统性冻结风险要单独对冲,加交易数量没用。 尾部保护(指数看跌、信用保护)的成本要直接从策略预期收益里扣。
- 敌意收购单独归一类。 成交率 57.3% vs 友好的 89.3%,两者混在一个组合里做统计毫无意义。
局限#
- 单一破裂价假设。真实破裂后的价格是个分布,且与破裂原因强相关(反垄断否决 vs 融资失败,跌幅完全不同)。本文用一个标量近似整个分布。
- 没有建模时间维度。真实交易的成交概率会随监管进展、股东投票、竞争性报价而动态更新,价差会走出路径。本文是静态快照。
- 没有换股交易。全现金交易的对冲是纯多头;换股交易要做空买方,引入借券成本、比例调整、以及买方股价本身的风险,结构复杂得多。
- 没有竞价上修。现实中约有一定比例的交易会出现更高报价,这给多头一个正尾部,本文完全忽略了——这意味着文中的收益估计对多头是偏保守的。
- 风险溢价设为外生常数。真实溢价随资金拥挤度变化:套利资金多的时候价差被压窄,正是这个策略最危险的时候。这个反身性本文没有建模。
最后一句:本文所有分析都建立在”市场大致有效地定价了 “这个前提上。A6 显示,一旦这个前提不成立,结论会翻转。判断自己身处哪个世界,比把公式算准重要得多。