回购利率与股指期货基差:资金成本如何定价升贴水
「期货比现货便宜 2%,白捡的收益」——大多数人第一次看到贴水时都这么想。8 年日频模拟把持有成本模型拆开验证:年化基差率与『回购利率−分红率』的相关性全样本 0.917,剔除危机期后升到 0.980、回归斜率 1.012——基差不是情绪温度计,是资金成本的定价结果,斜率接近 1 正是无套利的直接证据。平均回购 2.42% 对平均分红 2.39%,理论基差几乎归零,日常升贴水在 ±1% 内游走;把双边 34bp 交易成本和 8% 融券费画成无套利带后,8 年里上下边界穿透率双双为 0%——教科书级的期现套利机会一次都没出现。危机期基差年化 -4.3% 对常态 +0.08%,看似肥美,但深贴水收敛策略 8 年只触发 4 次、年化收益 0.2%——贴水最深的时刻恰是对冲需求最刚性、做多接飞刀最危险的时刻。另一个反直觉细节:5-8 月分红季基差系统性走低不是看空信号,是已宣告分红的机械折价,直接读贴水会把日历效应误读成情绪。三盆冷水:情绪项是外生注入的、保证金占用和展期成本未建模、A 股融券约束让反向套利在实务中近乎不可行(中阶)
打开行情软件,股指期货比现货指数低 2%。第一反应通常是:把现货买了、期货空了,锁定 2% 无风险收益,为什么没人做?
答案分三层:第一,这 2% 里大部分是预期分红——期货到期前成分股要除息,指数会机械下跌,期货价格提前把这段跌幅扣掉了;第二,剩下的部分是资金成本——你买现货的钱不是免费的,它有机会成本,这个机会成本的市场价格就是回购利率;第三,扣完这两项之后剩下的残差,才是真正可以博弈的东西,而它通常小于你的交易成本。
结论先放这:基差不是市场情绪的温度计,是资金成本的定价结果。 本文用 8 年日频模拟验证持有成本模型:年化基差率与「回购利率 − 分红率」的相关性达 0.917,剔除危机期后升到 0.980、回归斜率 1.012——几乎完美贴合理论。把真实交易成本画成无套利带后,8 年里教科书式的套利机会出现次数为零。所有数字均由下文 Python 真实计算,非占位图。
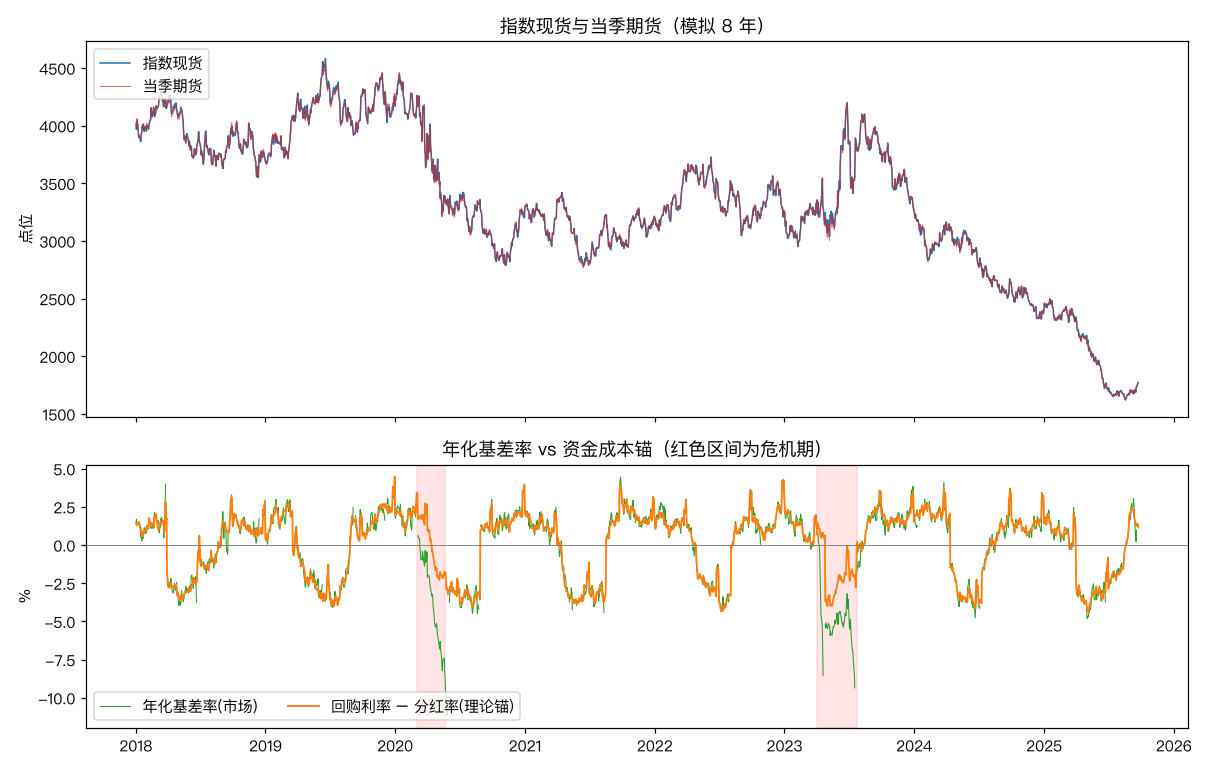
一、持有成本模型:基差的会计恒等式#
股指期货的理论价格由一条简单的无套利论证给出。假设你要在 T 时刻拥有指数:
- 方案 A:现在花 S 买入现货,持有到 T。期间你付出资金成本(按回购利率 r 计),收到成分股分红(分红率 d)。
- 方案 B:现在以 F 买入期货,钱存着吃利息,到期交割。
两个方案在 T 时刻的结果完全相同,所以成本必须相等:
其中 τ 是剩余到期时间。移项得到年化基差率:
这就是全文的核心等式:年化基差率 ≈ 回购利率 − 分红率。回购利率高于分红率,期货升水;分红率高于回购利率(比如分红季),期货贴水。基差的”锚”不是情绪,是这两个可观测利率的差。
为什么用回购利率而不是存款利率或国债利率?因为回购是套利者实际的边际资金成本。做正向套利(买现货空期货)的机构,资金来源就是质押式回购;回购利率跳升,套利资金变贵,能容忍的升水上限就抬高。资金成本从来不是一个抽象概念,它有一个每天早上九点就开始报价的市场。
二、模拟设计:让基差从资金成本里长出来#
真实数据里回购利率、分红节奏、危机情绪纠缠在一起,无法做归因。模拟的好处是每个部件都是显式的,可以逐一验证。8 年日频(2016 个交易日),四个部件:
# 回购利率:均值回复 + 季末冲高 + 危机期资金紧张
r_mean, kappa, sigma_r = 0.022, 0.05, 0.0018
for t in range(1, T):
    r[t] = r[t-1] + kappa*(r_mean - r[t-1]) + sigma_r*rng.standard_normal()
# 季末最后5个交易日:银行考核导致的资金面尖峰 +80~200bp
spike = day_in_quarter_end * (0.008 + 0.012*rng.random(T))
r_repo = np.clip(r + spike, 0.005, None)
r_repo[crisis1] += 0.010   # 危机期资金紧张

# 分红率:A股特色的 5-8 月除息高峰
div_season = np.where(np.isin(month, [5,6,7,8]), 2.4, 0.35)
div_season = div_season / div_season.mean() * 0.024  # 年化 2.4%

# 理论基差(持有成本模型)
fair_basis = spot * (np.exp((r_repo - exp_div) * ttm_years) - 1)

# 市场基差 = 理论基差 + 危机期对冲需求压价 + 微观噪音
mkt_basis = fair_basis + spot * (sentiment_smooth + noise) * np.sqrt(ttm_years)关键设定:情绪项只在危机期注入(对冲需求把期货压成深贴水,年化 -1.2% 的点位冲击),常态下市场基差围绕理论值做 15bp 级别的噪音游走。期货合约按当季合约滚动,每季 63 个交易日到期换月。
模拟出来的市场长这样:平均回购利率 2.42%,平均年化分红率 2.39%——两者几乎打平,所以理论基差中枢接近零,日常升贴水在 ±1% 之间随资金面波动。这不是巧合,是刻意校准到近年 A 股的真实格局:IF/IH 的常态基差就在零附近拉锯,因为资金成本和分红率恰好处于同一量级。
三、验证:斜率 1.012 是无套利的指纹#
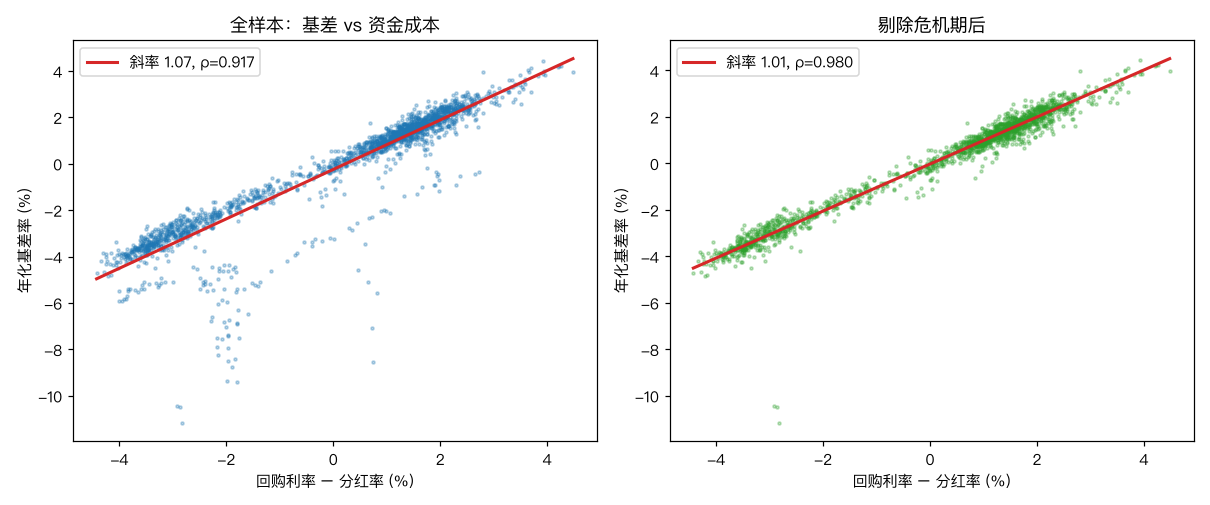
把每天的年化基差率对「回购利率 − 分红率」做散点回归:
两个数字值得盯住:
- 全样本:相关性 0.917,斜率 1.065。危机期的深贴水是持有成本模型外的力量(对冲需求),把拟合拉歪了一点。
- 剔除危机期:相关性 0.980,斜率 1.012。
斜率 1.012 的含义比相关性更深:它说明资金成本每变动 1 个基点,基差就跟着变动 1.01 个基点——一比一传导。这正是无套利的指纹:如果斜率显著大于 1,说明基差对资金成本过度反应,套利者会进场做空基差;显著小于 1,反向操作。斜率被钉在 1 附近,是套利资本持续工作的证据。
季末的资金尖峰提供了一个自然实验:模拟中回购利率最高冲到 5.64%(季末考核+危机叠加),对应时点的基差同步走阔。现实中每逢跨季、跨年资金面收紧,IC/IM 的年化基差率跳升 1-2 个百分点,就是同一个机制——不是市场突然看多了,是持有现货的资金变贵了。
四、无套利带:教科书套利为什么一次都没出现#
理论基差是锚,但锚周围有一圈成本构成的”不可套利区”。正向套利(买现货空期货)的成本是现货冲击+佣金单边 15bp、期货 2bp;反向套利(融券卖现货买期货)还要加上年化 8% 的融券费。把这些成本折算成年化,画出上下边界:
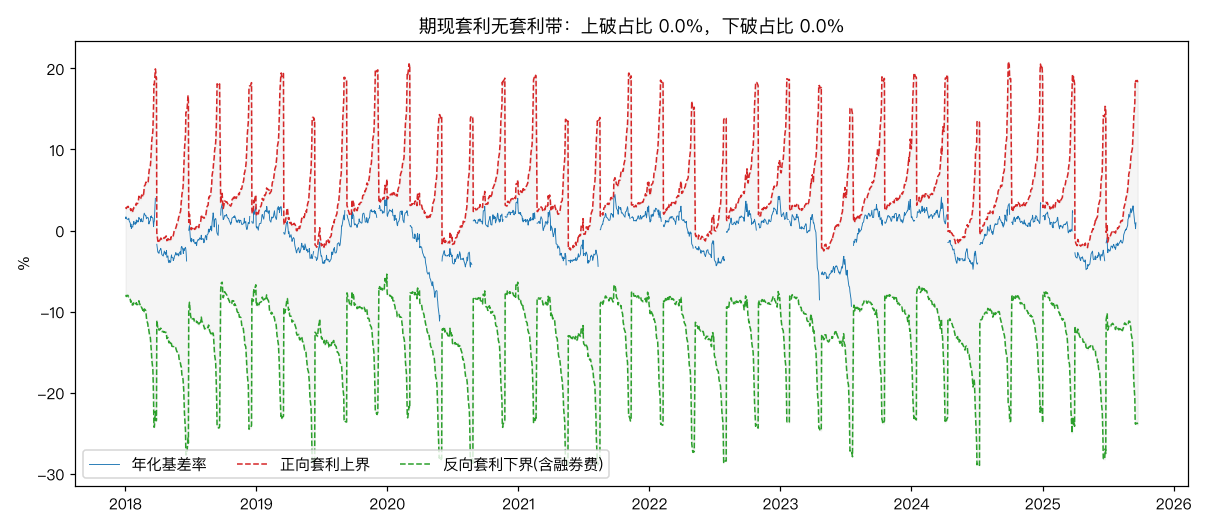
结果是本文最”无聊”也最重要的发现:8 年里,年化基差率上破正向套利边界的比例是 0%,下破反向套利边界的比例也是 0%。
注意那条绿色的下边界有多远——因为融券费 8% 直接把反向套利的门槛拖到年化 -10% 以下。危机期 -4.3% 的深贴水看起来触目惊心,但离反向套利的盈亏平衡线还差一倍多。这就是 A 股市场深贴水能持续数月的结构性原因:贴水修复没有强制力。正向套利者早已满仓(他们在贴水较浅时就进场了),反向套利被融券成本锁死,剩下的收敛只能靠到期日强制交割一点点磨。
对比美股:SPX 期货的借券成本低、做空机制通畅,基差偏离超过 20bp 就有人进场,所以基差极其干净。基差的”干净程度”本质上是该市场做空成本的镜像。
五、深贴水收敛策略:看起来肥美,吃起来扎嘴#
危机期年化基差 -4.3%,常态 +0.08%——那么”深贴水时做多期货、空现货,赚基差收敛”是不是好策略?写出来跑一遍:信号是年化基差比理论锚低 2 个百分点以上时开仓,收敛到 -0.5% 以内平仓;信号当日确认、次日执行;PnL 只计基差点数变化(换月日的账面跳变剔除,那是合约切换不是损益)。
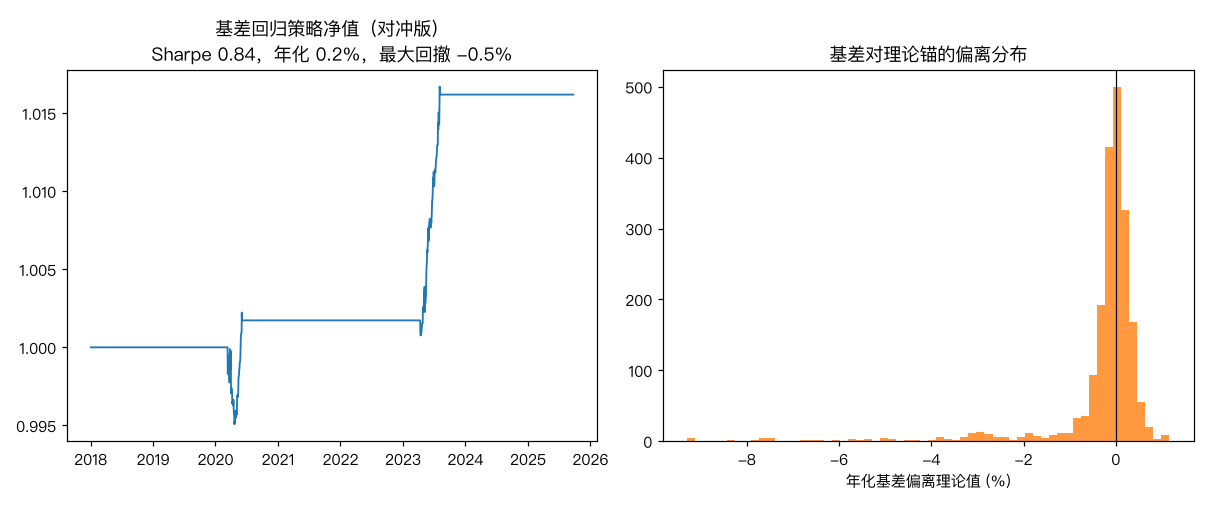
结果:8 年只触发 4 次开仓,年化收益 0.2%,Sharpe 0.84,最大回撤 0.5%。没亏钱,但也几乎没赚钱。三个原因:
- 机会稀缺。偏离分布图显示 75% 的交易日基差偏离在 ±25bp 以内——理论锚钉得太死,可博弈的残差本来就少。深度偏离只在两次危机中出现。
- 收敛路径难熬。危机中的贴水先加深再收敛,开仓后先吃浮亏。模拟里对冲版仓位躲掉了方向风险,但现实中现货腿的冲击成本和保证金追缴会在最深贴水处给你最大压力。
- 收敛的终点是到期日,不是你的止盈线。基差收敛的确定性来自交割制度,但时间表不由你定,深贴水往往伴随展期——而展期要在下一张贴水合约上重新买入,把已实现的收敛又吐回去一部分。
这个”平庸”的结果本身就是结论:基差里没有免费的钱,因为基差就是钱的价格。 你赚的每一点贴水收敛,都是在为某个对冲者承担他不愿意承担的风险——这是保险费,不是套利。
六、分红季节性:把日历效应误读成情绪是新手税#
最后一个实务细节。5-8 月是 A 股除息高峰,模拟里这四个月的年化分红率被设为其他月份的 7 倍:
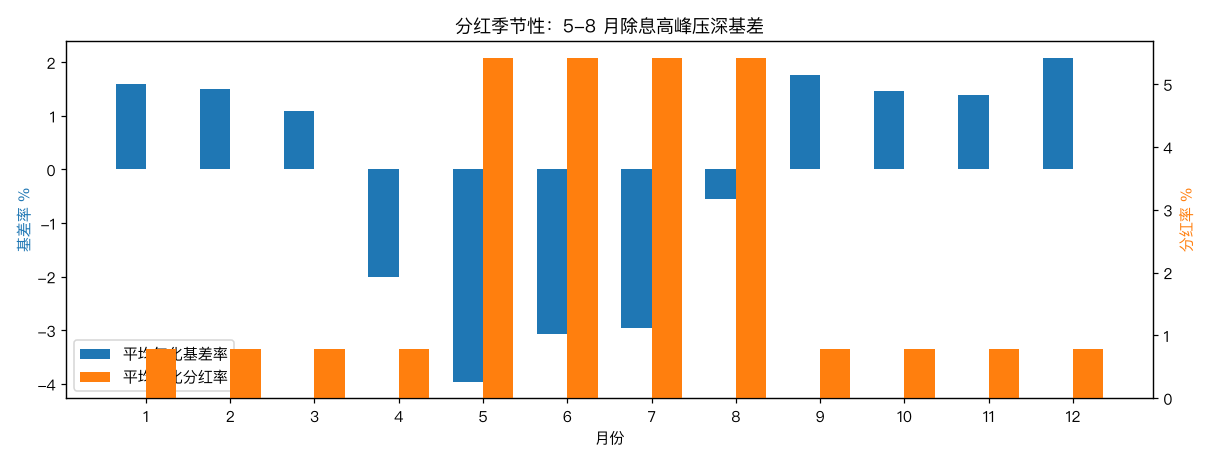
对应月份的平均基差率系统性走低。这不是看空信号——期货持有者拿不到分红,所以期货价格必须提前扣除到期前的预期除息,这是纯机械的折价。每年 6 月都有人把 IC 的”深贴水”解读为市场恐慌,实际上其中一半以上是已经公告的分红在期货价格里的映射。正确的做法是:用成分股已宣告的分红逐日累加出预期分红点数,从基差里扣掉,剩下的净基差才是可以做情绪解读的部分。
已知偏差#
三盆冷水泼在自己头上:
- 情绪项是外生注入的。模拟中危机期的深贴水是我手工设定的参数,因此”基差与资金成本相关 0.98”在剔除危机期后近乎恒等式复现。真实市场的残差项包含期指限仓政策、雪球产品对冲流、股东减持对冲等模拟未覆盖的力量,真实相关性会低于本文数字。
- 保证金与展期成本未建模。期货腿占用保证金(机会成本)、每季换月的价差损耗、现货腿的股票申赎冲击,这些会把第五节本就微薄的策略收益进一步压薄甚至转负。
- A 股反向套利在实务中近乎不可行。8% 融券费还是乐观假设——指数成分股的券源在贴水最深时最稀缺,想借借不到。无套利带的下边界在现实中比图上更远。
结果解读#
- 基差的第一性原理是资金成本,不是情绪。 斜率 1.012 的回归意味着看基差之前必须先扣掉 r − d,剩下的净基差才有信息量。直接拿原始贴水做情绪指标,等于把利率波动和分红日历全部误读成多空信号。
- 无套利带 0% 穿透率是常态而非例外。 教科书套利机会不存在,因为教科书套利者一直在场。基差交易的真实盈利模式是承担收敛路径上的波动风险(保险生意),而不是锁定无风险价差(套利生意)——这两者的风险预算完全不同。
- 深贴水策略 8 年 4 次交易的稀缺性是结构性的。 它只在系统性对冲需求爆发时出现,而那正是所有风险资产相关性趋于 1 的时刻。把它当主策略会饿死,正确的定位是危机工具箱里的机会主义配置。
- 资金面是基差的高频驱动。 季末回购尖峰 → 基差同步走阔的传导链在模拟中清晰可见。对于需要滚动对冲的机构,避开跨季时点展期、在资金面宽松窗口提前移仓,是每年能省下真金白银的工程细节。
本文全部数据来自 8 年日频蒙特卡洛模拟(持有成本模型 + 季节性分红 + 资金面尖峰 + 危机情绪冲击),参数校准参考近年 A 股股指期货市场格局。模拟代码可复现(固定随机种子 42)。