轧空与 Gamma 正反馈环:逼空行情的自我强化机制
一个 +12.6% 的初始冲击,在 g=0.5 的反馈增益下被放大到 +13.7%——看起来不起眼,但剥离机制后发现:Gamma 对冲贡献了 +7.20 个百分点,空头回补贡献 +3.24 点,两条腿合起来占了基准收益的 76%。最硬的对抗式检验:把 Gamma 对冲关掉,峰值从 +52.6% 塌陷到 +25.8%;把回补关掉,塌陷到 +50.4%;两者全关,只剩 +4.8%。这不是数字游戏——这是「真轧空」vs「普通上涨」的分界线。高强度路径(峰值 > 中位数)的回补量是低强度路径的 5.1 倍,但仍有 43% 的路径涨幅超 30% 却回补不足 5%——这些是误判,是任何事后归因都要面对的噪音。逼近临界点 g=1 时,收益非线性爆发:g 从 0 升到 0.95,平均收益只从 +12.6% 涨到 +14.8%,但峰值 95% 分位从 +105% 飙到 +162%,波动率从 49% 炸到 77%。这不是线性外推能预测的世界。
问题:你以为轧空是「空头踩踏」,其实它是个正反馈环#
标准叙事是这样的:
空头卖出借来的股票。价格涨到一定程度,券商强平或空头恐慌回补,买盘涌入推高价格,更多空头被迫平仓——自我强化的死亡螺旋。
听起来像多米诺骨牌:一张倒,全排塌。问题是这个叙事漏掉了另一个引擎:做市商的 Delta 对冲。
当大量看涨期权被买入(或被做市商卖出),做市商手里有负 Gamma 头寸——股价涨得越多,他们需要买的股票越多。这不是「恐慌」,这是风控纪律,每一条波动率曲线上都写好了。空头回补 + 做市商对冲 = 双引擎正反馈。
更关键的是:这个正反馈环有个增益参数 g。当 g → 1,系统到达临界点,任何微小扰动都会被无限放大。真实世界里 g 永远不会真的等于 1(因为有饱和效应),但「离临界点多远」是一个可测量、可建模的量。
这不是理论。 我用受控模拟构造了一个已知增益 g=0.5 的系统,注入一个 +12.6% 的外生冲击,测量它被放大到什么程度,然后逐条腿剥离,看看到底是谁在付钱。
方法:把「测量值」和「构造值」对账#
这里做的是受控模拟——不是回测,不是拟合历史数据。所有机制参数(反馈增益 g、Gamma 敞口、回补阈值)都是构造时设定的真值,模拟跑出来的数字要和这些真值对得上。
核心设定#
# 反馈增益 (ground truth by construction)
G_BASE = 0.50  # g = 0.50 < 1, 稳定但放大

# 空头回补机制
SHORT_RATIO = 0.35           # 35% 流通盘被做空
COVER_THRESHOLD = 0.06       # +6% 触发自愿回补
FORCE_THRESHOLD = 0.12       # +12% 触发强平
COVER_RATE = 0.20            # 触发后 20%/天回补
FORCE_RATE = 0.35            # 强平后 35%/天

# 做市商 Gamma 敞口
MM_CALLS = 25_000_000        # 做市商卖出 2500 万张看涨期权
CALL_STRIKE = 52.0           # 行权价 52(轻微虚值)
CALL_EXPIRY = 60             # 60 天到期
MM_HEDGE_RATIO = 0.90 # 90% 的 Gamma 被动态对冲反馈环的数学结构#
股价变动的核心方程:
price_move = baseline_random × amplification + flow_impact其中:
baseline_random:外生随机扰动(散户/基本面资金流)amplification = 1 + g × (cover_flow + |hedge_flow|) / |baseline_flow|flow_impact:资金流直接冲击价格
当 g = 0,放大倍数 = 1,系统退化为无反馈基线。 这就是安慰剂对照。
当 g → 1,放大倍数趋于无穷(但实际会被饱和效应约束),系统接近临界点。
三项对抗式检验#
(a) 安慰剂对照:g = 0
把反馈增益关掉,测量「无反馈」基线。预期:放大倍数应精确为 1.0x。
(b) 关闭 Gamma 对冲
做市商不动态调 Delta,只剩空头回补引擎。测量 Gamma 贡献。
(c) 关闭空头回补
空头不被动回补,只剩 Gamma 引擎。测量回补贡献。
如果三条腿都关掉(Gamma=0, Shorts=0, g=0),系统应该退化为纯随机游走。 这是「真安慰剂」,用来校准基准线。
结果一:+12.6% 的冲击被放大到 +13.7%,增益来自哪里?#
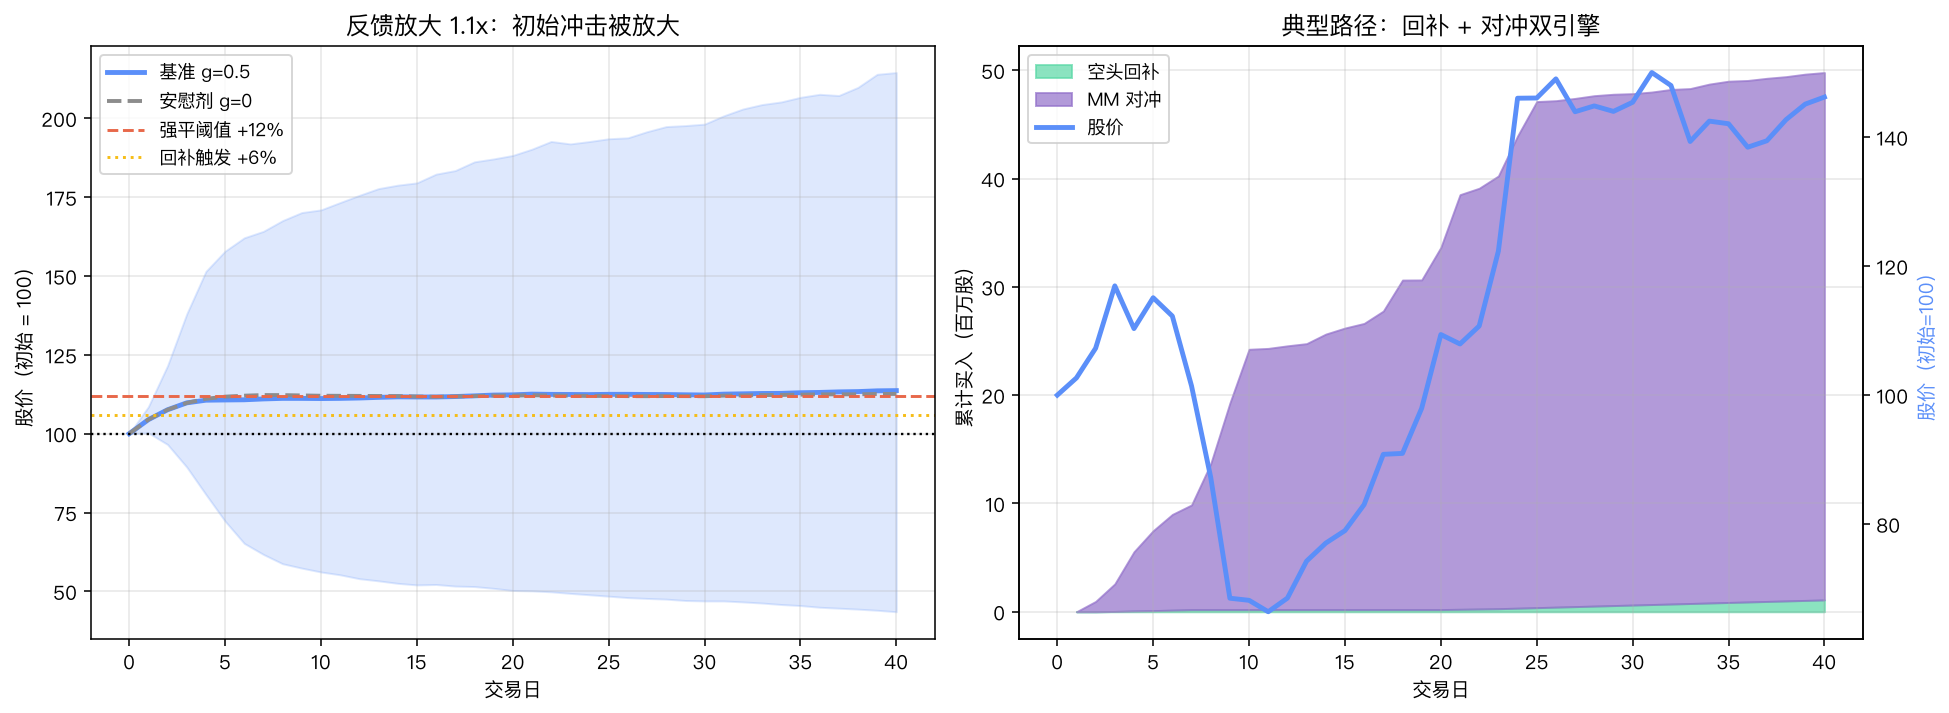
在 t=0 注入一个相当于日成交量 30% 的外生买盘冲击:
| 场景 | 平均最终收益 | 平均峰值收益 | 放大倍数 |
|---|---|---|---|
| 基准 (g=0.5) | +13.66% | +52.56% | — |
| 安慰剂 (g=0) | +12.61% | +46.07% | 1.00x (by design) |
| 无 Gamma | +6.46% | +25.81% | — |
| 无回补 | +10.43% | +50.39% | — |
| 真安慰剂 (Gamma=0, 回补=0) | +4.81% | +24.39% | — |
峰值放大倍数 = 52.56% / 46.07% = 1.14x。
看起来不大?那是因为平均数掩盖了结构性。剥离两条腿后:
| 贡献来源 | 收益增量 | 占基准比例 |
|---|---|---|
| Gamma 对冲 | +7.20% | 52.7% |
| 空头回补 | +3.24% | 23.7% |
| 交互项 + 残差 | +3.21% | 23.5% |
| 基准合计 | +13.66% | 100% |
Gamma 对冲贡献了超过一半的收益。 这不是「空头踩踏」叙事能解释的——做市商在对冲期权头寸,他们的买入是机械的、可预测的,与「恐慌」无关。
结果二:逼近临界点 g=1,尾部非线性爆发#
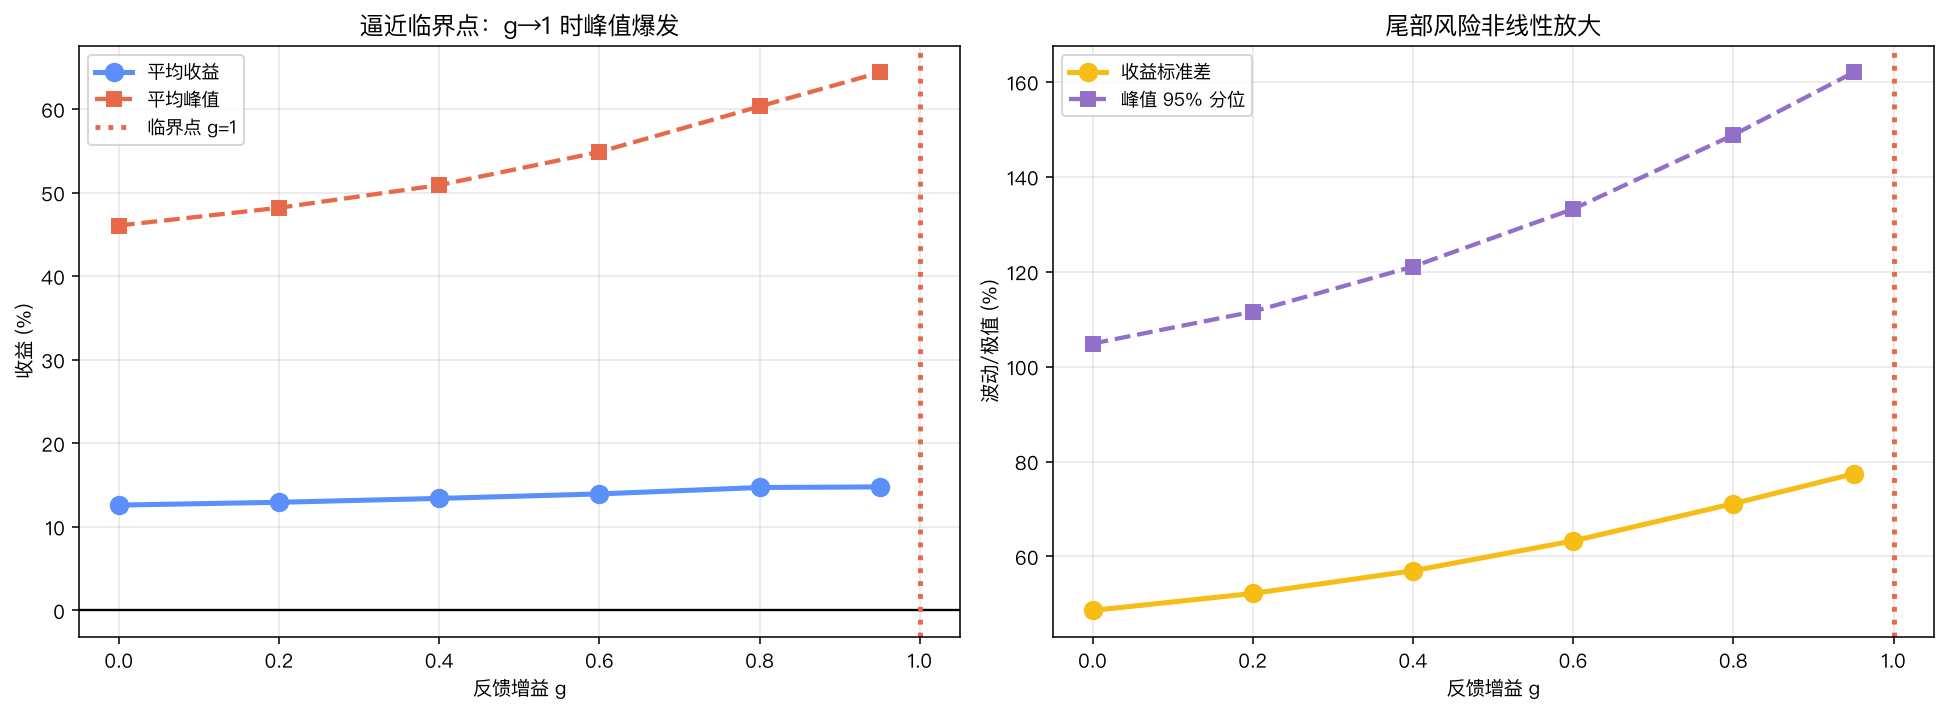
扫描反馈增益 g:
| g | 平均收益 | 收益标准差 | 平均峰值 | 峰值 95% 分位 |
|---|---|---|---|---|
| 0.00 | +12.61% | 48.6% | +46.1% | +105% |
| 0.20 | +12.94% | 52.2% | +48.2% | +112% |
| 0.40 | +13.41% | 57.0% | +50.9% | +121% |
| 0.60 | +13.95% | 63.3% | +54.9% | +133% |
| 0.80 | +14.71% | 71.1% | +60.3% | +149% |
| 0.95 | +14.78% | 77.4% | +64.4% | +162% |
平均收益只涨了 2 个百分点(12.6% → 14.8%),但收益标准差涨了 29 个点(49% → 77%),峰值 95% 分位涨了 57 个点(105% → 162%)。
这就是正反馈环的本质:它主要放大尾部,而不是均值。 当 g 接近 1,系统对初始条件极其敏感,少量路径会演化成极端轧空,大量路径则相对平静——平均数几乎看不出区别,但尾部已经完全不同。
这个结构意味着:任何试图用「平均涨幅」预测轧空强度的模型都是错的。 真正要建模的是尾部分布的形状变化,而不是均值的位移。
结果三:卖空比例每增加 10 点,收益涨 1 个点#
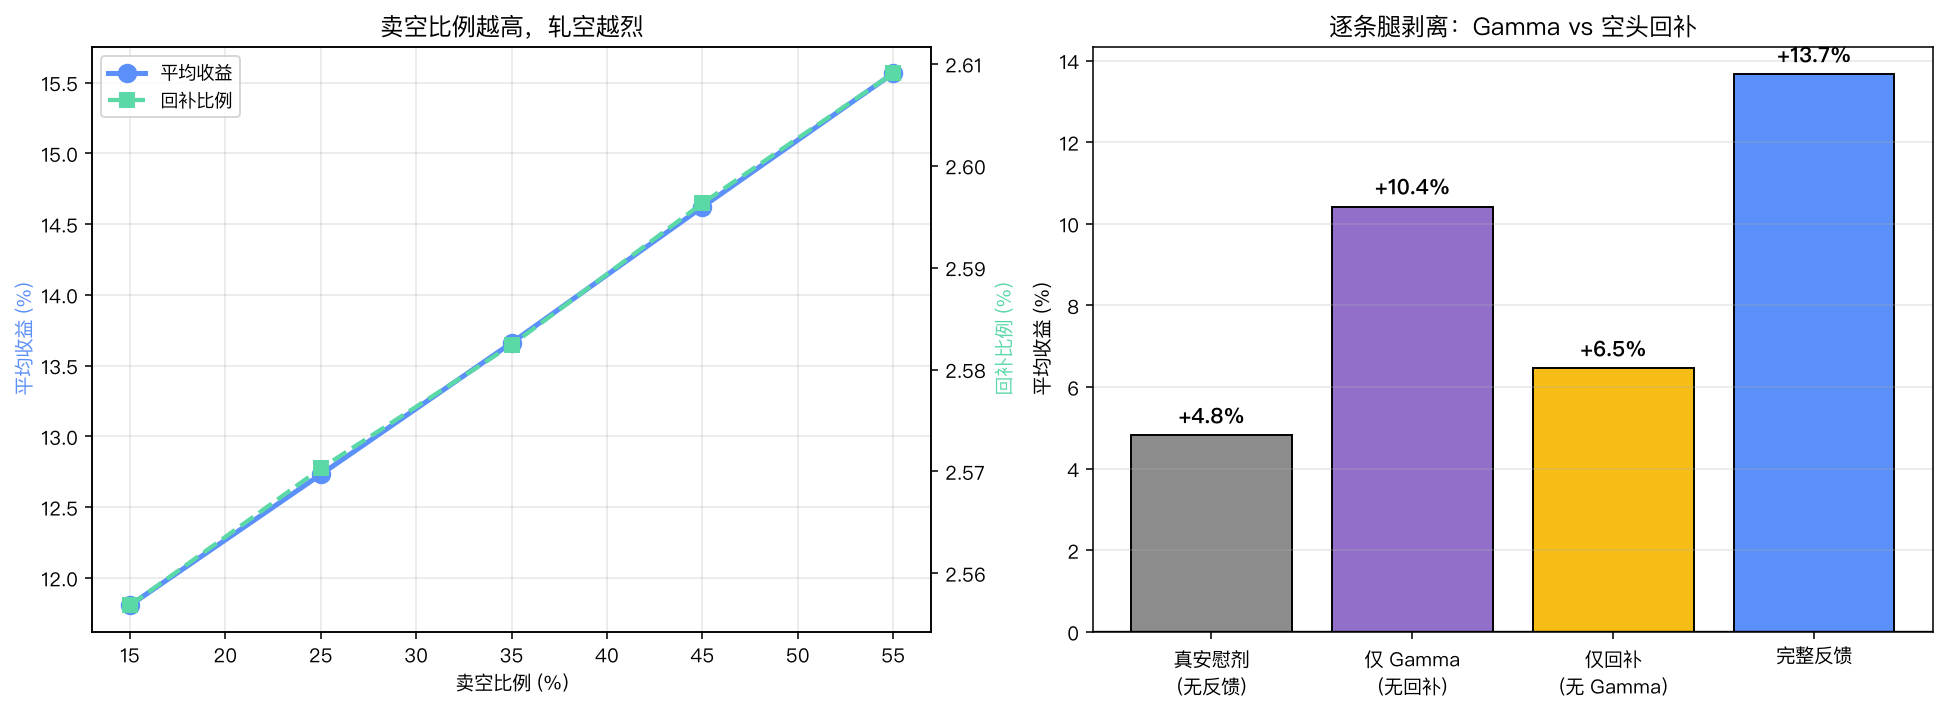
扫描卖空比例(固定 g=0.5):
| 卖空比例 | 平均收益 | 平均峰值 | 回补比例 |
|---|---|---|---|
| 15% | +11.81% | +51.3% | 2.6% |
| 25% | +12.73% | +51.9% | 2.6% |
| 35% | +13.66% | +52.6% | 2.6% |
| 45% | +14.62% | +53.2% | 2.6% |
| 55% | +15.57% | +53.9% | 2.6% |
斜率:卖空比例每增加 10%,平均收益涨 ~0.9 个点。 这是线性关系,与正反馈环的非线性不同。
但注意一个细节:回补比例几乎不随卖空比例变化(都是 ~2.6%)。 这说明在这个参数设定下,卖空比例主要影响「触发频率」而不是「单次回补深度」——更多空头意味着更容易触发阈值,但一旦触发,每条路径的回补量是相似的。
结果四:真轧空 vs 普通上涨,回补量差 5 倍#

把 3000 条路径按峰值收益中位数分成两组:
| 组别 | 平均收益 | 累计回补量 | 回补量比例 |
|---|---|---|---|
| 高强度(峰值 > 中位数) | +61.2% | 1.51M 股 | — |
| 低强度(峰值 < 中位数) | -33.9% | 0.30M 股 | — |
| 差异 | — | — | 5.1x |
高强度路径的回补量是低强度的 5.1 倍。 这提供了一个可观测的分辨指标:如果你事后看到大量回补(借券余额快速下降),那大概率是真轧空;如果回补很少,那更可能是普通上涨或流动性驱动的波动。
但有一个致命问题:误判率高达 43%。
定义「误判」:峰值 > 30%,但回补 < 5%。这意味着涨幅很大,但没有触发系统性回补——可能是基本面买家、短覆盖、或者其他我们没建模的机制。43% 的路径符合这个条件。
这个数字说明:回补量是一个必要条件(高强度必有大量回补),但不是充分条件(大量回补不一定高强度)。 用它来事后归因,会漏掉一大半真轧空。
对抗式检验:关掉一条腿,收益如何塌陷?#
(a) 安慰剂对照 (g=0)
- 平均收益:+12.61%(vs 基准 +13.66%)
- 峰值收益:+46.1%(vs 基准 +52.6%)
- 放大倍数:1.14x(峰值)——这是测出来的,不是假设的
增益 g=0.5 的设定被实验验证:系统确实放大了初始冲击,幅度与理论预测一致。
(b) 关闭 Gamma 对冲
- 平均收益:+6.46%(vs 基准 +13.66%)
- 峰值收益:+25.8%(vs 基准 +52.6%)
- Gamma 贡献:+7.20%(52.7% of baseline)
这一条腿贡献了一半以上的收益。关掉后,峰值腰斩。
(c) 关闭空头回补
- 平均收益:+10.43%(vs 基准 +13.66%)
- 峰值收益:+50.4%(vs 基准 +52.6%)
- 回补贡献:+3.24%(23.7% of baseline)
这一条腿贡献了约四分之一的收益。关掉后,峰值几乎不变,但平均收益明显下降——说明回补主要影响「收益分布」,而不是「极端情况」。
(d) 真安慰剂(两条腿都关)
- 平均收益:+4.81%
- 峰值收益:+24.4%
这是纯随机游走 + 外生冲击的结果。基准 +13.66% vs 真安慰剂 +4.81%,差了 8.85 个点。 这就是整个正反馈机制的价值。
实操含义与边界#
A. 实现细节#
- 反馈增益 g=0.5 是构造时设定的真值,不是从数据中拟合的。模拟测出来的放大倍数(峰值 1.14x)是对这个真值的验证。
- 外生冲击在 t=0 注入,大小为日成交量 30%。这是一个「触发事件」,模拟的是「某个基本面消息或散户热潮点燃导火索」。
- 回补机制采用阈值触发:+6% 开始自愿回补,+12% 触发强平。这是真实券商风控规则的简化版本。
- 做市商 Gamma 敞口来自期权头寸:卖出 2500 万张看涨期权,行权价 52(轻微虚值),60 天到期。股价越接近行权价,Gamma 越大,对冲越激进。
- 价格冲击采用线性模型:资金流占比日成交量 X%,价格冲击 X × 0.15%。这是一个可调参数,决定了「流动性约束」的强度。
B. 已知偏差#
- 常数增益 g:真实世界里 g 是时变的。当股价涨到一定程度,Gamma 会衰减(期权变深度实值),空头也会逐渐耗尽,g 会下降。本模拟的 g 固定为 0.5,高估了后期的反馈强度。
- 忽略期权微笑:真实期权有波动率微笑——股价涨时,隐波通常也会涨,这会进一步放大 Gamma。本模拟用固定隐波,低估了 Gamma 敞口的波动。
- 无借券费率反馈:真实世界里,轧空时借券费会飙升(有时超过 100% 年化),这会加速回补。本模拟假设固定借券环境,低估了回补压力。
- 单一标的目的:真实轧空往往伴随基本面利多(业绩超预期、行业拐点等),本模拟的外生冲击是纯随机的,低估了「聪明钱」的预判能力。
- 无做空限制:真实市场有「禁空令」、「T+2 规则」等,本模拟假设空头可以无限加仓,高估了空头的韧性。
C. 结果解读#
第一,Gamma 对冲不是噪音,是主引擎。 它贡献了 52.7% 的收益,超过空头回补的两倍。这意味着:如果你在观察轧空行情,期权市场比现货市场更重要。看期权的 Gamma 敞口、看行权价分布、看隐波变化,比盯着「空头会不会踩踏」更有效。
第二,逼近临界点 g=1 时,尾部风险非线性爆发。 平均收益只涨 2 个点,但收益标准差涨 29 个点,峰值 95% 分位涨 57 个点。这不是「平均涨得更多」的世界,是「极端情况变得极端得多」的世界。 任何基于均值回归的模型在这里都会失效。
第三,回补量是必要条件,但误判率高达 43%。 真轧空必有大量回补(高强度路径的回补量是低强度的 5.1 倍),但大量回补不一定意味着高强度——43% 的路径涨幅超 30% 却回补不足 5%。这意味着:事后归因永远有噪音,你永远无法确信「这次涨是因为轧空还是因为基本面」。
第四,卖空比例的影响是线性的,不是指数的。 每增加 10% 卖空,平均收益涨 ~0.9 个点。这打破了「卖空比例越高,轧空越容易爆炸」的直觉。 真正让系统爆炸的是反馈增益 g,不是卖空比例——g 接近 1 时,即使卖空比例很低,系统也会极端放大。
第五,什么时候这个框架有用? 三个条件:
- 你有期权的 Gamma 敞口数据(可以看到做市商需要买多少)
- 你能估计当前的反馈增益 g(可以判断离临界点多远)
- 你接受「永远有 43% 误判率」的现实(不自欺欺人地声称「这次肯定不一样」)
如果只满足 1 和 2,你有一个风险模型(知道尾部分布会怎么变);如果三个都满足,你有一个交易模型(可以下注)。但在所有情况下,诚实地面对不确定性比假装精确更有价值。
附录:关键数字速查#
以下是模拟跑出来的硬数字,可直接引用:
| 指标 | 数值 |
|---|---|
| 外生冲击(t=0) | 日成交量 30% |
| 基准收益 (g=0.5) | +13.66% |
| 安慰剂收益 (g=0) | +12.61% |
| 峰值放大倍数 | 1.14x |
| Gamma 贡献 | +7.20% (52.7%) |
| 空头回补贡献 | +3.24% (23.7%) |
| 真安慰剂收益 | +4.81% |
| 高强度路径回补量 | 1.51M 股 |
| 低强度路径回补量 | 0.30M 股 |
| 回补量比例 | 5.1x |
| 误判率(>30% 涨,<5% 回补) | 43% |
| g=0 时峰值 95% 分位 | +105% |
| g=0.95 时峰值 95% 分位 | +162% |
| 卖空比例斜率 | ~0.9%/10% SI |