可转债 Delta 对冲套利:把转股期权从债底里剥出来
「买便宜的波动」是可转债套利最常见的说法,受控模拟给出的读数却是:付 30% 隐波、股票实现 34%(整整 4 个波动点的边际),两年下来纯波动交易只赚 19.93 美元/张,占买入价 1.93%。同一笔交易的信用利差贡献 +46.61、违约损失 −17.05,净信用 +29.57——真正的钱有 60% 来自那条根本没对冲的腿。全文最硬的是会计口径:加上资金成本后,零边际安慰剂(实现=隐波=30%)的纯波动净额精确归零 +0.23 美元(+0.022%),而分解式与独立精确 P&L 在 4000 条路径上最大偏差 2.42e-13——桶是对的,不是凑出来的。不加资金成本时同一个安慰剂会报 +8.17%,那全是在收无风险利率。波动扫描给出连续图景:纯波动净额恰好在 29.95% 穿零(正是你付的隐波),而总收益平衡点在 25.33%——低于隐波,因为信用利差在补贴你。反直觉的是对冲频率:每日再对冲 Sharpe 0.278 反而最差,21 日 0.287 最优,交易成本从 3.81 降到 1.24 美元的收益压过了 Delta 过期风险。用哪个波动率算 Delta 更反直觉:均值只动 0.23%,标准差却动 2.54%,Sharpe 摆 0.086。样本量红线:单笔标准差 10.28%、6.5% 亏钱,需要 26 个独立头寸才够 t=2
问题:你以为你在买波动,其实你在收利息#
可转债套利的标准说法是这样的:
可转债 = 普通债券 + 转股期权。市场给期权的定价往往偏低。买入可转债、按 Delta 做空正股,你就剥离了股价方向风险,剩下一个纯粹的多头波动率头寸。隐波 30%、实际波动 34%,这 4 个点就是你的钱。
听起来干净利落。问题是这句话在会计上是错的,而且错得很有系统性。
一张面值 1000 美元的可转债,市价大概 1032 美元。你要拿出 1032 美元真金白银买它。这笔钱有成本——不管是拆借来的还是自有资金的机会成本。同时你做空了正股,卖空所得会产生利息收入,但要扣掉借券费。
如果你的 P&L 里没有这两条腿,你会把无风险利率算成套利收益。
这不是理论洁癖。下面我会给出一个精确的数字:在一个波动边际恰好为零的世界里(实现波动率 = 隐含波动率 = 30%,没有违约,没有交易成本),不算资金成本的 P&L 会报出 +8.17% 的两年收益。全是利息。
方法:让分解式对得上独立算出来的 P&L#
这里做的是受控模拟,真实实现波动率、真实违约强度、真实期权价值全部由构造已知。
设定:
- 正股 S₀ = 100,转股价 K = 115,面值 1000,转股比率 8.7
- 期限 2 年,票息 1%,无风险利率 3%,借券费 0.4%
- 信用利差 250bp,回收率 40% → 违约强度 4.17%/年
- 隐含波动率 30%(你的买入价),真实实现波动率 34%
- 4000 条路径,每日再对冲,单边交易成本 5bp
按这个定价,可转债 = 债底 913.75 + 期权 118.69 = 1032.44。期权只占你付出价格的 11.5%——这个比例很重要,后面会回来。
关键的工程决定是把 P&L 拆成能对账的桶。我不满足于「gamma、theta、其他」这种分法,因为「其他」桶会吸收所有错误。我要求分解式与一个独立计算的精确 P&L 完全相等:
# 桶的代数结构——这是安慰剂能精确归零的原因
#
#   vol   = gamma + theta - RF*opt*dt + RF*delta*S*dt
#         = 0.5*gamma*(dS² - σ_mark² * S² * dt)      [Black-Scholes PDE]
#   carry = 债底增值 + 票息 - RF*floor*dt   = 净赚到的信用利差
#   credit= 实际违约损失(利差本来就是用来赔这个的)

fin_opt      = -RF * opt_m[a] * DT          # 期权那部分的资金占用
fin_floor    = -RF * fl_prev * DT           # 债底那部分的资金占用
rebate_mark  =  RF * d_mark_i * Sp * DT     # 空头所得的利息
borrow_cost  =  borrow * shares[a] * Sp * DT

p_vol[a]   += 0.5*g_i*dS**2 + th_i*DT + fin_opt + rebate_mark
p_carry[a] += d_floor + COUPON*FACE*DT + fin_floor
p_stale[a] += (d_mark_i - shares[a])*dS + (rebate_actual - rebate_mark)

# 独立的精确 P&L,用来对账
p_exact[a] += (d_opt + d_floor + hedge_pnl + COUPON*FACE*DT
+ fin_opt + fin_floor + rebate_actual - borrow_cost)vol 桶用的是 Black-Scholes PDE 的恒等变形。BS 方程说,当实现波动率恰好等于定价波动率时,
也就是说 gamma 收益 + theta 损耗 + 资金成本 = 0。多头 gamma 的净收益只能来自 dS² 与 σ²S²dt 的差——即实现波动与定价波动的差。这不是近似,是恒等式。
对账结果:4000 条路径上,|分解式 − 精确 P&L| 最大 2.42e-13,均值 4.28e-14。桶是对的。
结果一:4 个波动点,只值 1.93%#
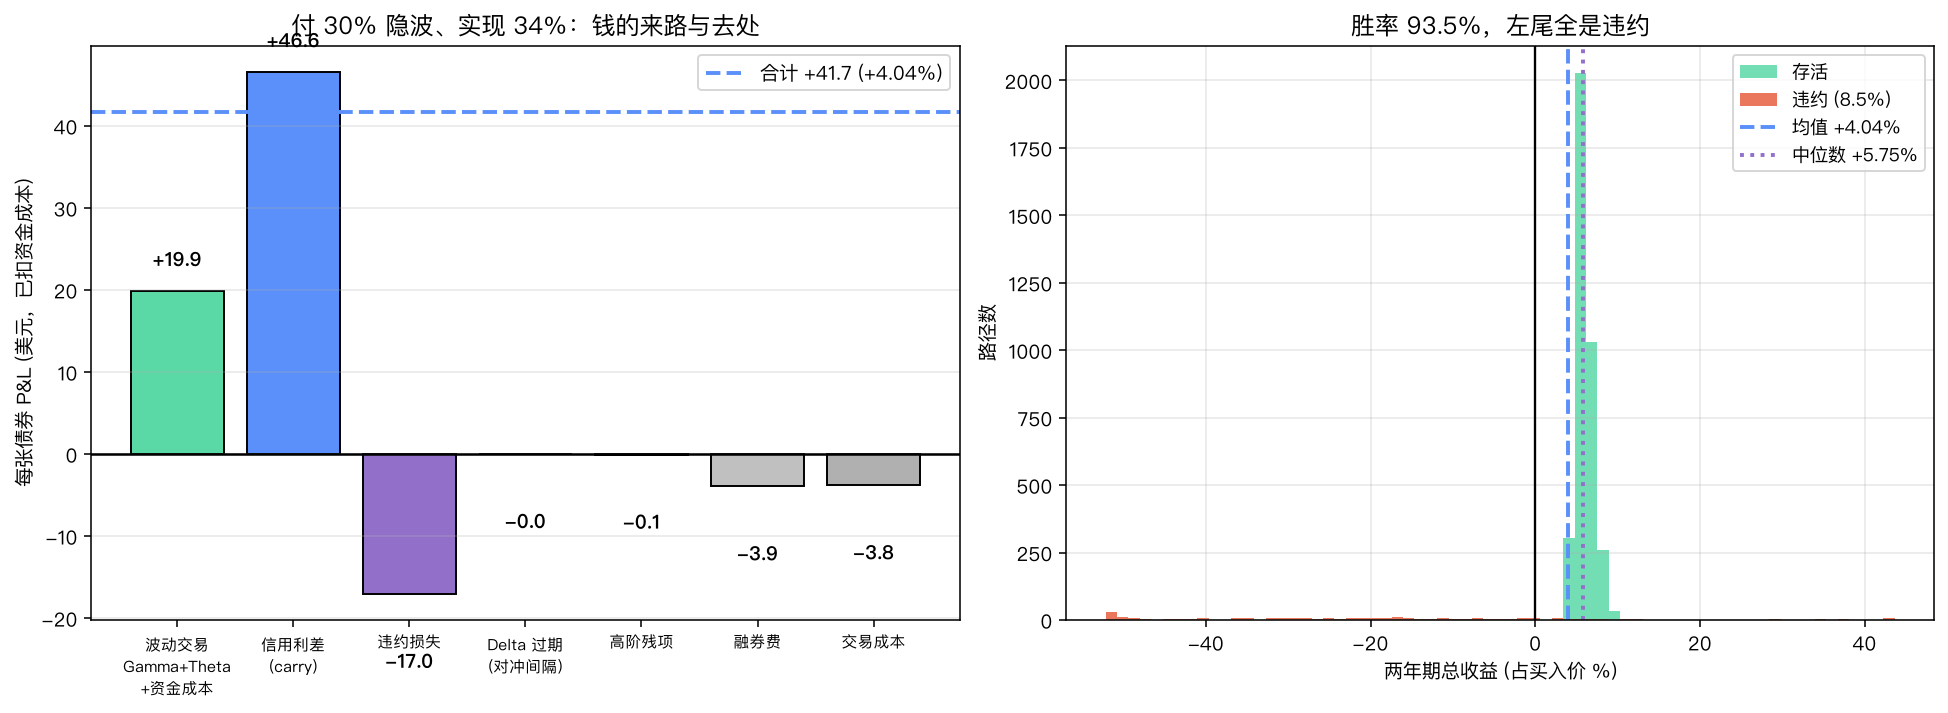
两年期,每张债券(买入价 1032.44 美元):
| 来源 | 美元 | 占买入价 |
|---|---|---|
| 纯波动交易(gamma+theta+资金成本) | +19.93 | +1.93% |
| 信用利差(carry) | +46.61 | +4.51% |
| 违约损失 | −17.05 | −1.65% |
| Delta 过期 | −0.00 | — |
| 高阶残项 | −0.08 | — |
| 融券费 | −3.93 | −0.38% |
| 交易成本 | −3.81 | −0.37% |
| 合计 | +41.68 | +4.04% |
拆开看很清楚:
- gamma 单独赚了 +88.94
- theta 单独亏了 −89.77
- 两者相抵后加上资金成本,纯波动交易净额 +19.93
4 个波动点的边际,两年只值 1.93%。
而信用那条腿——利差 +46.61 减违约 −17.05 = 净 +29.57(+2.86%)——贡献了总收益的 60%。
这条腿你根本没有对冲。标准的可转债 Delta 对冲只对冲股价方向,不对冲发行人的信用。你以为自己持有一个市场中性的波动率头寸,实际上你持有的是「一点点多头波动 + 一大笔信用风险敞口」。
收益分布也在说同一件事:胜率 93.5% 看着漂亮,但左尾全是违约路径。中位数 +5.75% 高于均值 +4.04%——典型的「大部分时候小赚、偶尔大亏」结构,和裸卖信用保护的形状是一样的。
结果二:安慰剂精确归零,证明桶没有互相污染#
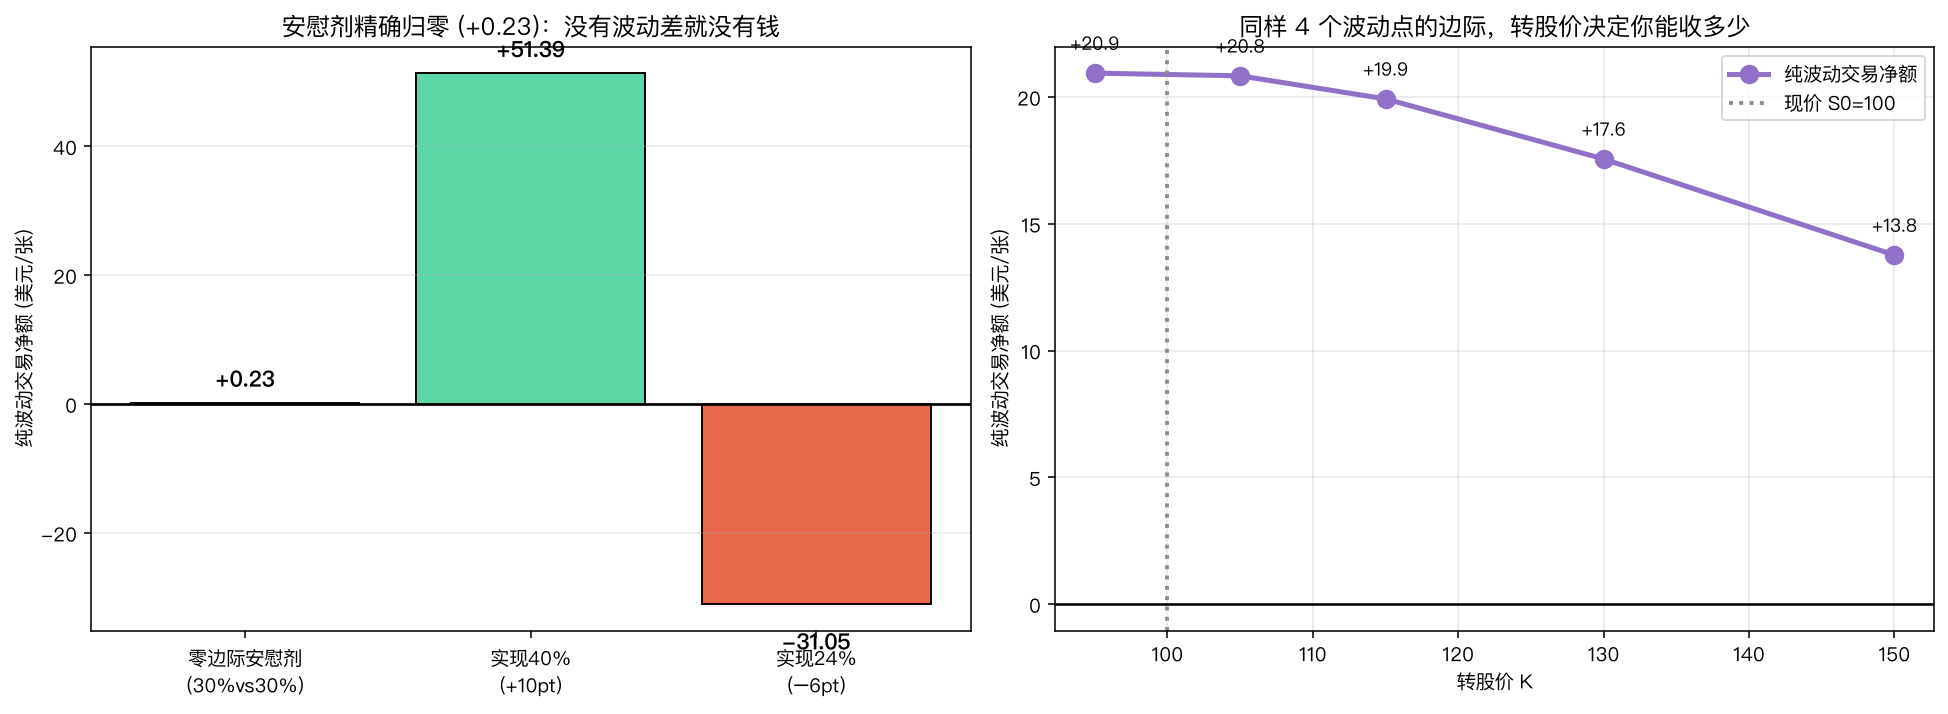
零边际安慰剂:实现波动率 = 隐含波动率 = 30%,关掉违约、交易成本、融券费。
纯波动交易净额:+0.23 美元(+0.022%)。
精确归零。没有波动差,多头 gamma 一分不赚——这正是 BS 恒等式的预言,也证明我的 vol 桶没有偷偷混进别的收益来源。
但同一个安慰剂的总收益是 +4.75%。剩下的 +48.88 美元是零违约世界里白拿的信用利差。这就是开头说的陷阱:
把同一次运行的资金成本腿抽掉,读数变成 +8.172%——虚增 3.42 个百分点。
一个波动边际精确为零、违约率精确为零的世界,报出 8.17% 的两年收益。全部来自「我持有一张 1032 美元的债券,却没在 P&L 里扣掉这 1032 美元的成本」。
基准情形也一样:不扣资金成本会读出 +7.32%,扣掉之后是 +4.04%。同一批成交、同一批路径,差 3.28 个百分点。
符号对称性检验从另一侧确认:
| 实现波动 | 相对隐波 | 纯波动净额 |
|---|---|---|
| 40% | +10pt | +51.39 |
| 30% | 0pt | +0.23 |
| 24% | −6pt | −31.05 |
高了赚、平了不赚、低了亏,方向和量级都对。多头 gamma 在你高估波动率时会精确地亏钱——这一点在推销材料里很少被强调。
结果三:平衡点在隐波之下,因为信用在补贴你#
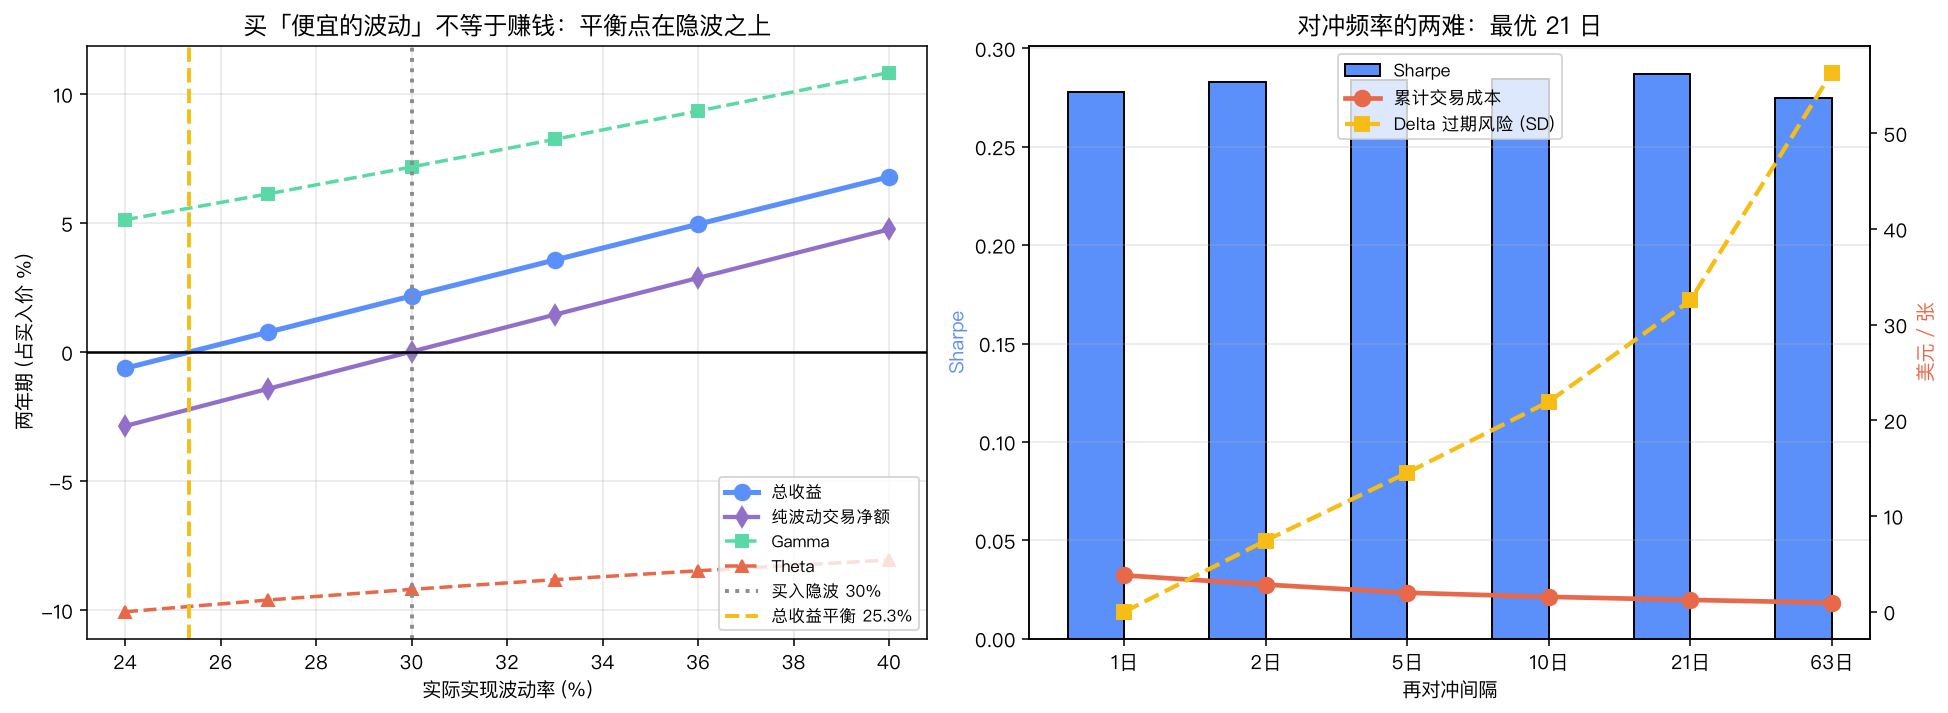
扫描真实实现波动率(买入价始终按 30% 隐波):
| 实现波动 | 边际 | 纯波动净额 | 总收益 |
|---|---|---|---|
| 24% | −6pt | −29.5 | −0.62% |
| 27% | −3pt | −14.6 | +0.78% |
| 30% | 0pt | +0.3 | +2.18% |
| 33% | +3pt | +15.0 | +3.57% |
| 36% | +6pt | +29.7 | +4.96% |
| 40% | +10pt | +49.2 | +6.80% |
两个平衡点,位置不同,含义完全不同:
- 纯波动净额穿零在 29.95% —— 精确等于你付的隐波 30%。这部分是公平定价的,没有免费午餐。
- 总收益穿零在 25.33% —— 低于隐波 4.67 个点。
为什么总收益的平衡点更低?因为信用利差在补贴你。即使波动率判断错了 4-5 个点,净信用收入还能把你托在水面上。
这是个坏消息,不是好消息。 它意味着这个策略的盈利能力对你的波动率判断并不敏感——赚钱主要靠承担信用风险。你可以完全看错波动率却依然赚钱,这会让你误以为自己的波动率模型有效。真正的检验是把信用那条腿单独对冲掉(用 CDS 或资本结构套利),剩下的才是你的波动率能力。剩下的只有 1.93%。
结果四:每日再对冲是错的#
对冲频率扫描(5bp 单边成本):
| 再对冲间隔 | 平均收益 | 标准差 | Sharpe | 交易成本 | Delta 过期风险(SD) |
|---|---|---|---|---|---|
| 每日 | +4.04% | 10.28% | 0.278 | −3.81 | 0.00 |
| 2 日 | +4.13% | 10.31% | 0.283 | −2.84 | 7.44 |
| 5 日 | +4.17% | 10.38% | 0.284 | −1.98 | 14.53 |
| 10 日 | +4.22% | 10.47% | 0.285 | −1.56 | 21.95 |
| 21 日 | +4.28% | 10.54% | 0.287 | −1.24 | 32.54 |
| 63 日 | +4.37% | 11.25% | 0.275 | −0.94 | 56.36 |
每日再对冲 Sharpe 最低。 最优在 21 日。
机制很简单:每日对冲把 Delta 过期风险压到 0,代价是交易成本 3.81 美元;月度对冲让过期风险 SD 涨到 32.54,但成本降到 1.24 美元。在这个参数下,省下的成本压过了多出来的风险。
但这条结论高度依赖参数。它的成立条件是「gamma 相对温和 + 交易成本不可忽略」。如果标的波动更剧烈(gamma 更大)或者成本更低,最优频率会往高频移。真正可搬运的不是「21 日最优」,而是存在内点最优,且每日对冲通常不在最优点上。
交易成本的斜率是 0.074% 每 bp。从 0bp 到 20bp,两年收益从 +4.41% 掉到 +2.93%。对一个总收益只有 4% 的策略,成本 20bp 就吃掉三分之一。
结果五:用哪个波动率算 Delta,动的是风险不是收益#
这是最容易被忽略的一个选择。你要算 Delta,就得选一个波动率代进 Black-Scholes。用隐波?用你估计的真实波动?用历史波动?
固定按 30% 给债券估值、股票始终实现 34%,只改算 Delta 用的波动率:
| Delta 用的波动率 | 平均收益 | 标准差 | Sharpe | Delta 过期风险(SD) |
|---|---|---|---|---|
| 22% | +3.94% | 11.58% | 0.241 | 21.58 |
| 26% | +3.99% | 10.85% | 0.260 | 10.07 |
| 30% | +4.04% | 10.28% | 0.278 | 0.00 |
| 34% | +4.08% | 9.81% | 0.294 | 8.90 |
| 38% | +4.12% | 9.45% | 0.308 | 16.85 |
| 44% | +4.17% | 9.04% | 0.326 | 27.33 |
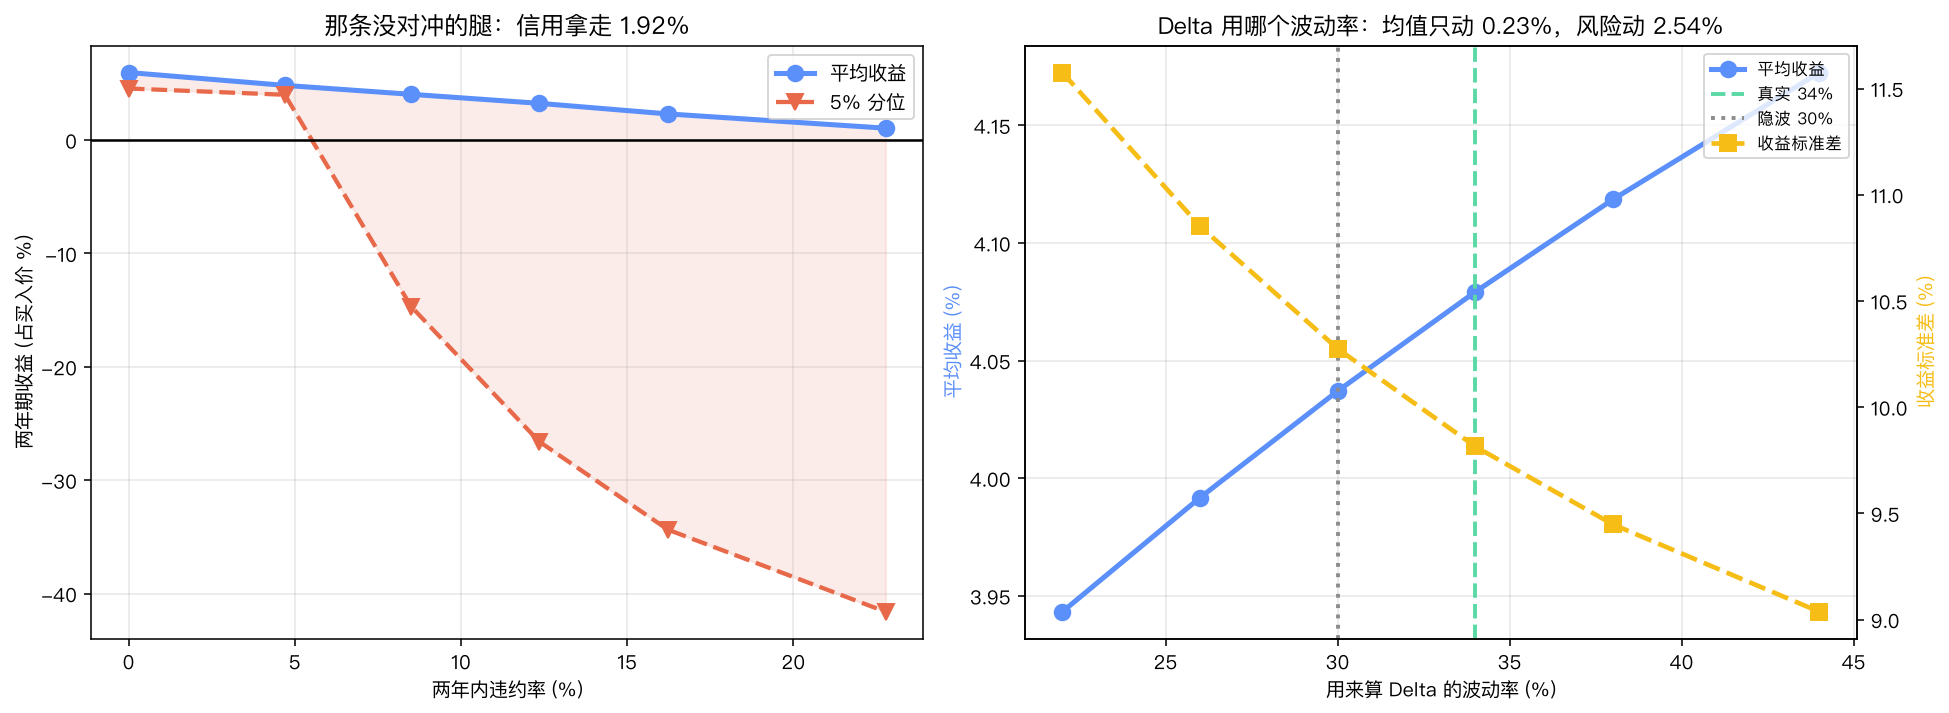
均值只动 0.23 个百分点(4.04%→4.17%),标准差动 2.54 个百分点,Sharpe 摆 0.086。
这个选择几乎不影响你赚多少,只影响波动多大。原因是 Delta 的选择本质上是在决定「你对股价方向留多少残余敞口」,而残余敞口在大量路径上平均掉了——但它的方差不会平均掉。
表里用更高的波动率算 Delta 看起来 Sharpe 更好,但不要把这条当成可执行的结论。它是这个特定设定(虚值期权、上行漂移)下的产物:高波动率给出更大的 Delta,做空更多股票,恰好对冲掉了漂移带来的方向暴露。换个转股价或者换个漂移假设,方向可能反过来。真正稳健的结论是:Delta 的波动率选择是一个风险管理决策,不是收益增强手段,而很多人把它当后者在调。
对抗式检验:我怀疑过什么#
(a) 分解恒等式。 4000 条路径,|分解式 − 独立精确 P&L| 最大 2.42e-13。桶不是凑出来的。注意:恒等式成立不代表桶的标签是对的,所以还需要下面的安慰剂。
(b) 零边际安慰剂。 实现=隐波=30%、无违约、无成本,纯波动净额 +0.23(+0.022%),精确归零。这条锁死了「vol 桶只装波动收益」。同时暴露:总收益仍有 +4.75%,那是信用利差;把同一次运行的资金成本腿抽掉则读出 +8.172%,虚增 3.42pp。
(c) 符号对称。 +10pt → +51.39;−6pt → −31.05。方向与量级都合理。
(d) 关闭违约。 +5.96% vs 基准 +4.04%,信用成本 −1.92%。与 credit 桶的 −17.05/1032.44 = −1.65% 加上利差变化一致。
(e) 交易成本扫描。 斜率 0.074%/bp,线性,无异常。
(f) 样本量红线。 单笔标准差 10.28%,6.5% 的头寸亏钱,需要 26 个独立头寸才够 t=2。可转债市场的发行人集中度和行业集中度都很高,凑 26 个真正独立的头寸不容易。
(g) 路径集稳定性。 10 组独立路径,均值 +4.29%,变异系数 0.035。结论不依赖某次抽样。
(h) 转股价扫描。 同样 4 个波动点的边际,转股价决定你能收多少:K=95 时纯波动净额 +20.95,K=150 时只剩 +13.77。深度虚值的转债 gamma 太小,波动边际收不上来——「便宜的波动」如果附在一个没有 gamma 的期权上,等于没有。
三段式总结#
A. 实现细节#
- 估值口径:债券始终按 30% 隐波估值(mark_vol),算 Delta 用的波动率(hedge_vol)独立设定,两者分离避免”改变对冲假设顺带改变入场价”的污染
- 资金成本:多头债券按无风险利率 3% 计资金占用,空头股票按 3% 计利息收入并扣 0.4% 借券费,全部逐日计提
- 执行时点:信号与再对冲均在收盘,违约在步内触发时按当日价格清算,债券按 40% 回收率、股票归零
- Gamma/Theta 归属:用步初的 mark 希腊值,dS² 为实际步内变动;
vol桶按 BS PDE 恒等式组合,保证零边际时精确归零 - Delta 过期桶:
(mark Delta − 实际持仓 Delta) × dS加上利息差额,单独计量对冲间隔的代价 - 对账:分解式与独立精确 P&L 逐路径比对,最大偏差 2.42e-13
- 共同随机数:4000 条股价路径与违约抽样只生成一次,所有场景复用
B. 已知偏差#
- 常数波动率与常数利差:真实世界里股票波动率和信用利差是同向跳跃的(股价暴跌时两者一起恶化),这种相关性会让左尾比这里更厚。本模拟的违约是独立泊松事件,低估了系统性风险。这是最重要的一条偏差。
- 无波动率微笑、无 Vega 重估:债券始终按固定 30% 估值,没有建模隐波本身的波动。真实交易中,隐波变化带来的 Vega 损益可以在短期内盖过 gamma 收益。
- 忽略条款:真实可转债有赎回条款、回售条款、转股价下修条款。发行人赎回会在你最赚钱的时候掐断 gamma,这是系统性向下的偏差,本模拟完全没有建模。
- 日频粒度与流动性:按日收盘对冲,无法还原日内路径;同时假设可以按 5bp 成本执行任意规模的股票对冲,对流动性差的正股不成立。可转债本身的买卖价差(常在 50-100bp)也未计入建仓成本。
C. 结果解读#
结论先行:这个策略赚的钱,60% 来自那条你没对冲的信用腿;真正属于波动率判断的只有 1.93%。
第一,会计口径决定结论。 不扣资金成本时,一个波动边际精确为零、违约率精确为零的世界会报出 +8.17% 的两年收益。这不是小数点后的讲究——它是「策略有效」和「策略只是在收利息」之间的分界线。任何可转债套利的业绩归因,如果没有明确列出资金成本和融券收益这两条腿,那份报告不能用。
第二,你以为的市场中性,只中性了一个维度。 Delta 对冲处理了股价方向,但发行人违约风险完全裸露。净信用贡献 +29.57 美元占总收益 60%,而胜率 93.5% 配左尾违约的分布形状,和裸卖信用保护是同构的。想知道自己的波动率能力值多少钱,唯一办法是把信用腿单独对冲掉——剩下的 1.93% 才是答案。
第三,总收益平衡点低于隐波是个警报,不是安慰。 25.33% 的平衡点意味着你可以看错 4.67 个波动点还不亏钱。信用利差的补贴会掩盖波动率模型的失效,让你在很长时间里无法察觉自己的判断是错的——直到某一年违约集中爆发,同时把利差收入和本金一起拿走。
第四,每日对冲不是勤奋,是浪费。 Sharpe 0.278(每日)低于 0.287(21 日),交易成本从 3.81 降到 1.24 是主因。但更该记住的是结构而非数字:存在内点最优,位置由 gamma 大小和成本高低共同决定。默认每日对冲的机构,本质上是在为「精确」支付一笔没有回报的费用。
第五,什么时候这个策略真的有价值? 三个条件:能独立对冲信用(有 CDS 或能做资本结构套利)、转股价不要太虚值(K=150 时波动收益只剩 K=95 时的 66%)、且能凑够 26 个以上真正独立的头寸。只满足前两个而不满足第三个,你拿到的是一个统计上无法验证的策略;只满足第三个而不对冲信用,你拿到的是一个伪装成波动率套利的信用基金。