先说结论#
主机托管的销售话术是「我们能让你快 50 微秒」。这句话本身没有信息量。
我做了一个每个参与者真实延迟都由构造已知的竞速模拟,结论是四条:
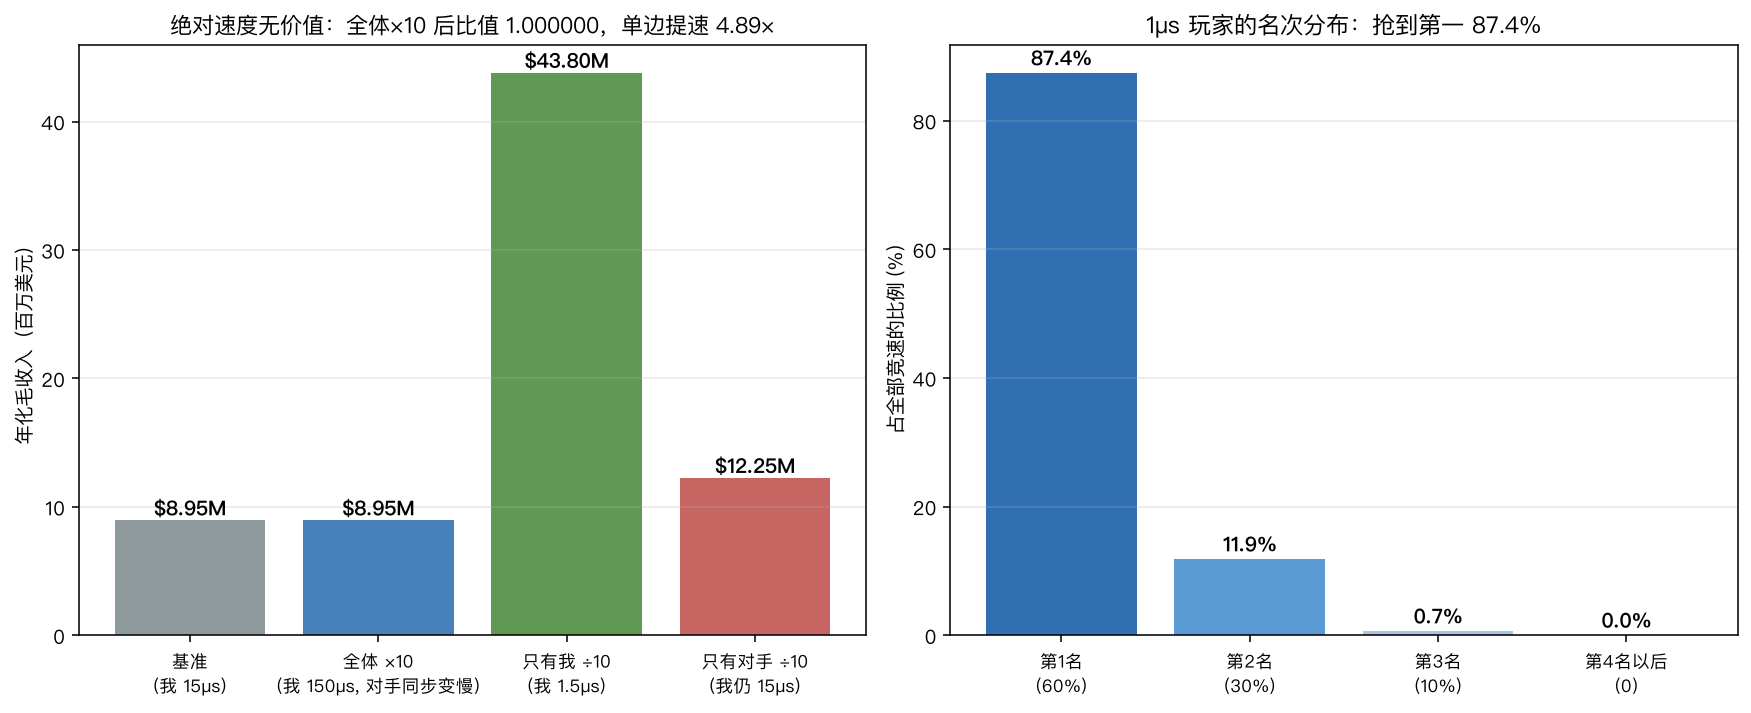
- 绝对速度一文不值。把我、所有对手、被套利方的撤单窗口全部同步乘以 10,我的年化毛收入比值精确等于
1.00000000,绝对偏差0.00e+00。市场从微秒尺度整体搬到十微秒尺度,赚的钱一分不变。 - 值钱的只有名次。同一个 15μs 的席位,只把自己提到 1.5μs(对手不动),毛收入从 895 万美元跳到 4380 万,4.89 倍;反过来只让对手快 10 倍(我不动),我从 895 万塌到 122 万,剩 24.6%。
- 一微秒的价格取决于你身边挤了多少人。10μs 处每快 1 微秒值 92.7 万美元/年,50μs 处只剩 6.68 万——差 13.9 倍。同样是「快一微秒」,位置不同,价格差一个数量级。
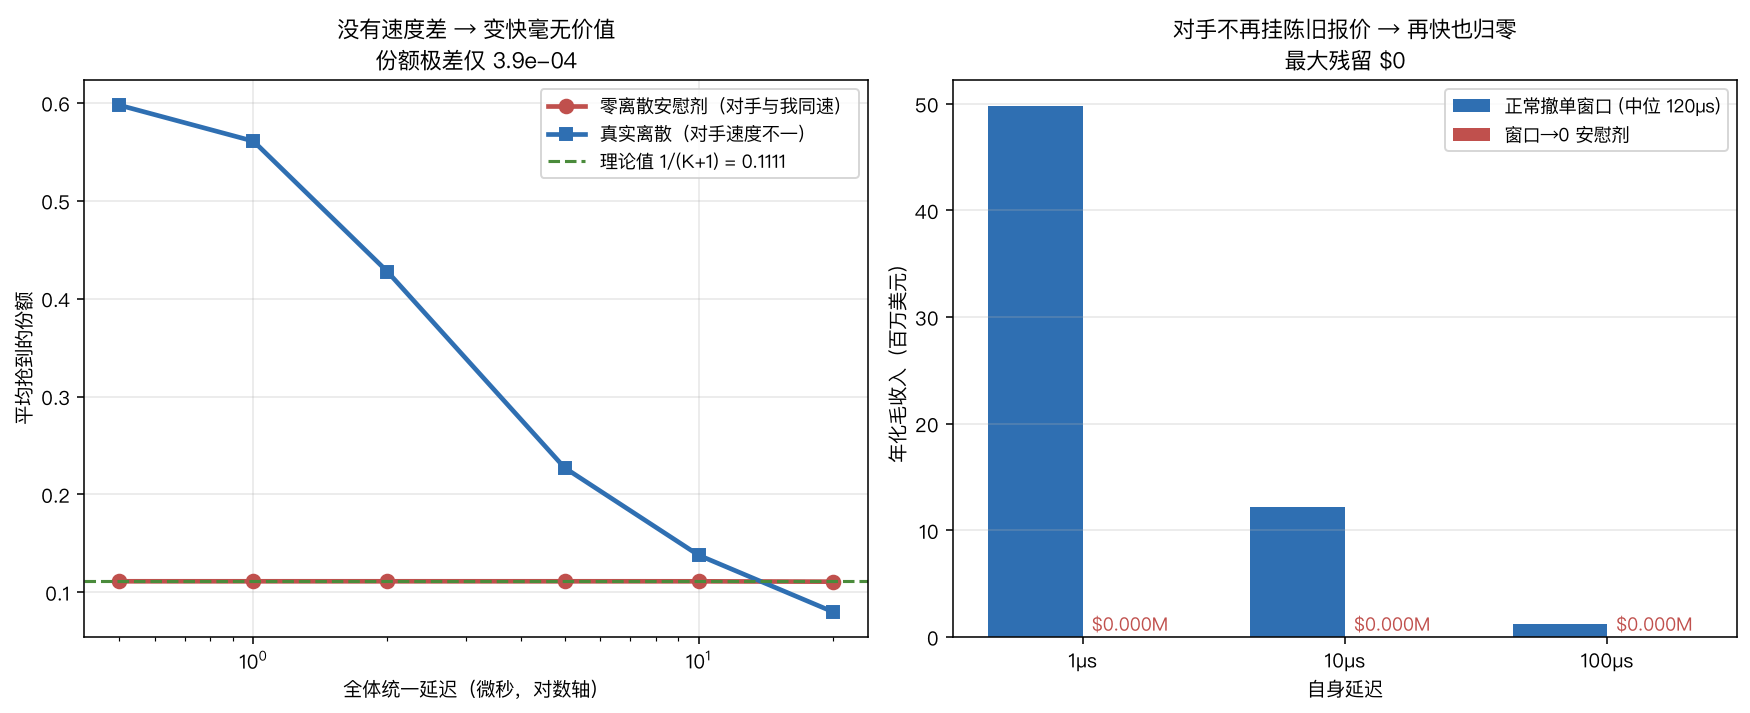
- 这笔钱不是流动性报酬,是逆向选择租金。把被套利方的撤单窗口设为 0(它永远不留陈旧报价),我在 1μs / 10μs / 100μs 三个速度上的毛收入全部精确等于 $0.00。没有人挂错价,再快也赚不到一分钱。
最反直觉的一条:在自由进入下,技术前沿推到哪里,全行业总投入恒等于租金池本身——8μs、4μs、2μs、1μs、0.5μs 五个前沿档位,全行业总支出都是 8870 万美元,变异系数 7.5e-17(浮点零)。整个军备竞赛没有创造任何价值,只是把同一块钱换了个方式烧掉。
一、模型:把「速度」翻译成可计算的东西#
租金从哪来#
延迟套利的钱不是凭空产生的,它来自一个具体的会计事实:某个交易场所的报价已经过时了,而挂这个报价的人还没来得及撤。
一个跨市场的价格变动发生在 T 时刻。做市商在慢速场所挂的买单现在偏高了,他需要撤单。从他察觉到撤单成功,中间有一个窗口 D。谁在这个窗口内打到这张单,谁就赚走了差价。
所以整个生意由三个量决定:
D:陈旧报价窗口(被套利方的撤单反应时间)L_me:我的 tick-to-trade 延迟{L_k}:所有竞争对手的延迟
我在这场竞速里能拿到多少,取决于两件事:我是否在窗口内赶到(L_me < D),以及有多少人比我先到。
关键建模决策:份额是按到达顺序分配的#
盘口上的显示量是有限的。第一个到的吃 60%,第二个吃 30%,第三个吃 10%,第四名以后什么都没有。
这个「按名次瓜分」的结构是全文所有结论的来源。它意味着收益函数对延迟是离散、非线性、且强烈依赖对手分布的。
import numpy as np

# 对手的 tick-to-trade 延迟(微秒),对应真实的技术档位:
# FPGA / 内核旁路 / 调优软件 / 远程接入
COMP_L = np.array([1.5, 2.5, 4.0, 8.0, 15.0, 30.0, 60.0, 120.0])
SIG_J  = 0.35     # 每次竞速的对数正态抖动
D_MED  = 120.0    # 陈旧报价窗口中位数(微秒)
SIG_D  = 0.80
SHARES = np.array([0.60, 0.30, 0.10])   # 前三名的瓜分比例
P_PART = 0.55     # 每家参与每场竞速的概率

def race_share(L_me, comp_L=COMP_L, d_med=D_MED, sig_j=SIG_J,
               sig_d=SIG_D, nrace=300_000, seed=20260806, p_part=P_PART):
    """蒙特卡洛:每场竞速平均抢到的显示量份额"""
    rng = np.random.default_rng(seed)
    kk = len(comp_L)
    t_me = L_me * np.exp(sig_j * rng.standard_normal(nrace))
    t_c  = comp_L[None, :] * np.exp(sig_j * rng.standard_normal((nrace, kk)))
    D    = d_med * np.exp(sig_d * rng.standard_normal(nrace))

    # 没参与这场竞速的对手不可能抢在我前面
    present = rng.random((nrace, kk)) < p_part
    t_c = np.where(present, t_c, np.inf)

    in_time = t_me < D                                  # 我赶上了窗口
    beat_me = (t_c < t_me[:, None]) & (t_c < D[:, None])  # 比我快且也赶上了
    ahead   = beat_me.sum(axis=1)

    share = np.zeros(nrace)
    ok = in_time & (ahead < len(SHARES))
    share[ok] = SHARES[ahead[ok]]
return share.mean()有一个建模细节必须交代:P_PART = 0.55。
第一版我让所有对手参与每一场竞速,结果整个模型退化了——只要你比第 3 名慢,份额精确等于 0,于是每一个「边际价值比值」都炸到 1e7 量级。那不是发现,那是我把参与者数量设得太少造成的假象。真实世界里不同机构盯的标的不同、风控额度不同、信号不同,不是每家都参与每一场。加入参与概率之后,慢速席位的份额平滑衰减,比值回到 51 倍这个可信的量级。
成本侧#
延迟成本是幂律的——从 100μs 降到 10μs 花的钱,远少于从 10μs 降到 1μs:
def cost_of(L):
    """维持 L 微秒延迟的年化全成本(美元)
    校准点:100μs → $0.8M,10μs → $4.0M,1μs → $20M"""
return 0.8e6 * (100.0 / np.asarray(L, dtype=float)) ** 0.699租金池设定为 800 场/日/标的 × 200 标的 × 252 日 × $2.2/场 = $8870 万/年。
二、速度价值曲线:中间地带是死亡谷#
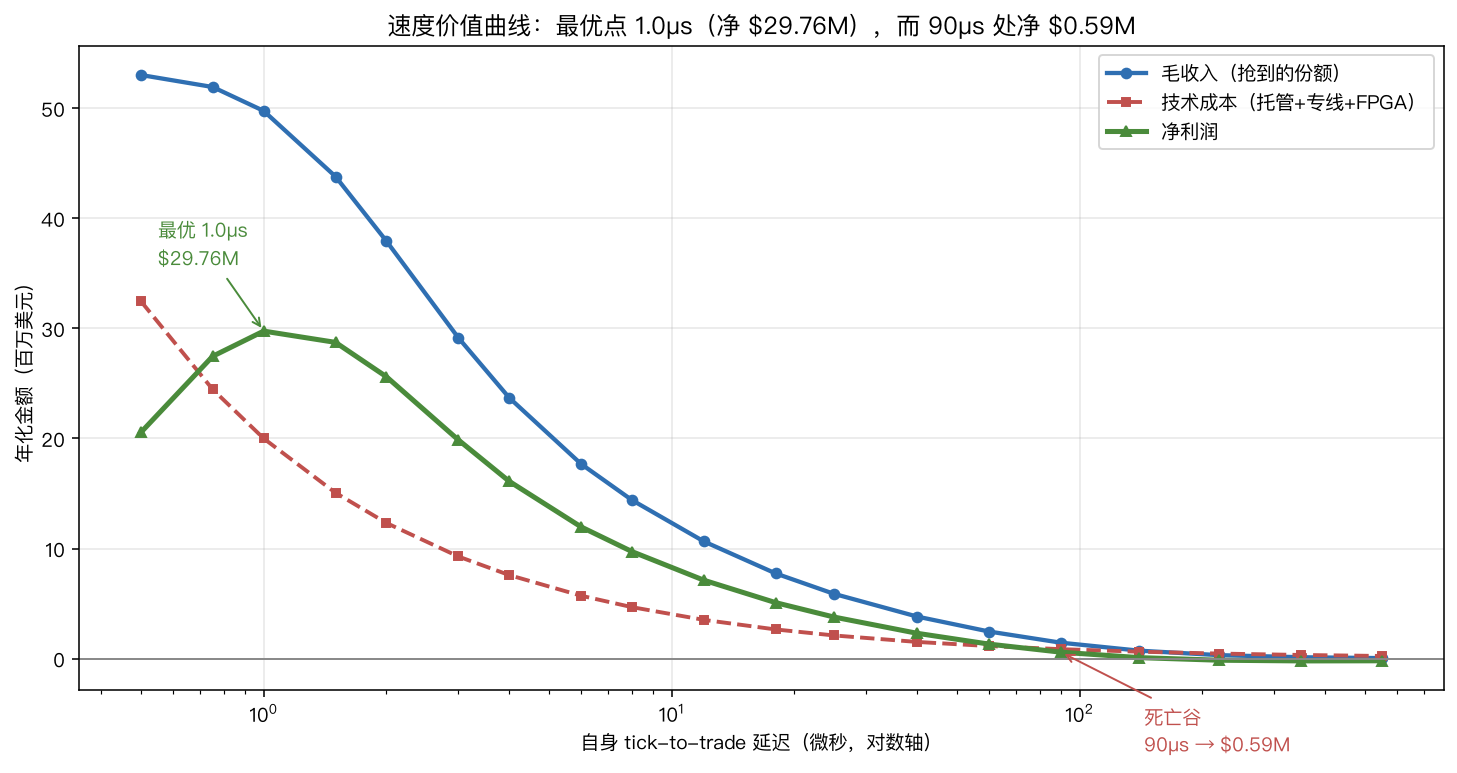
| 延迟 | 抢到份额 | 抢到第一 | 毛收入 | 技术成本 | 净利润 |
|---|---|---|---|---|---|
| 0.50μs | 0.5977 | 99.2% | $53.02M | $32.47M | $20.55M |
| 0.75μs | 0.5854 | 95.2% | $51.93M | $24.46M | $27.47M |
| 1.00μs | 0.5609 | 87.5% | $49.76M | $20.00M | $29.76M ← 最优 |
| 2.00μs | 0.4276 | 50.2% | $37.93M | $12.32M | $25.60M |
| 4.00μs | 0.2671 | 18.9% | $23.70M | $7.59M | $16.10M |
| 12.0μs | 0.1200 | 4.4% | $10.65M | $3.52M | $7.12M |
| 40.0μs | 0.0431 | 0.95% | $3.82M | $1.52M | $2.30M |
| 90.0μs | 0.0163 | 0.27% | $1.45M | $0.86M | $0.59M ← 死亡谷 |
| 220μs | 0.0036 | 0.05% | $0.32M | $0.46M | −$0.14M |
| 550μs | 0.0006 | 0.01% | $0.05M | $0.24M | −$0.19M |
三个读数值得说:
最优点不在最快处。 0.5μs 抢到第一的概率高达 99.2%,比 1μs 的 87.5% 高出 11.7 个百分点,但成本从 2000 万涨到 3247 万。多花的 1247 万只换来 326 万毛收入增量。净利润反而从 2976 万掉到 2055 万。
中间地带最惨。 90μs 处净利润只有 59 万——你已经付了 86 万的技术费用,却只抢到 1.63% 的份额。这就是死亡谷:投入足够让你被计入成本,却不足以让你进前三。要么进 1-2μs 的第一梯队,要么彻底退出这个游戏,中间的钱是纯烧。
220μs 之后净利润转负。 从这里开始,连托管的基础费用都赚不回来。
三、核心检验:绝对速度一文不值#
这是全文最硬的一个对照。
AC1 — 尺度不变性。 把我的延迟、所有对手的延迟、陈旧报价窗口全部同步乘以 10:
| 场景 | 毛收入 | 比值 |
|---|---|---|
| 基准(我 1μs) | $49.76M | — |
| 全体 ×10(我 10μs,对手窗口同步变慢) | $49.76M | 1.00000000 |
| 基准(我 15μs) | $8.95M | — |
| 全体 ×10(我 150μs) | $8.95M | 1.00000000 |
绝对偏差 0.00e+00。两个不同起点,比值都精确等于 1。
这不是近似,是模型的结构性恒等式:竞速的结果只由 t_me / t_k 和 t_me / D 的相对关系决定,同比缩放所有时间尺度不改变任何一个比较的符号。
现实含义很直接:如果整个行业明天集体慢 10 倍,没有人的利润会变化一分钱,但全行业每年能省下几亿美元的技术投入。这正是「速度上限」「随机延迟」这类交易所设计提案的理论基础。
AC2 — 单边提速。 只改我一个人:
| 场景 | 毛收入 | 相对基准 |
|---|---|---|
| 基准(我 15μs) | $8.95M | 1.00× |
| 只有我 ÷10(我 1.5μs) | $43.80M | 4.89× |
| 只有对手 ÷10(我仍 15μs) | $12.25M | 0.246× |
同样是「速度变了 10 倍」,同步变化收益为 0,单边变化收益 4.89 倍。速度是纯粹的位置商品(positional good)。
四、一微秒的价格,取决于你身边挤了多少人#
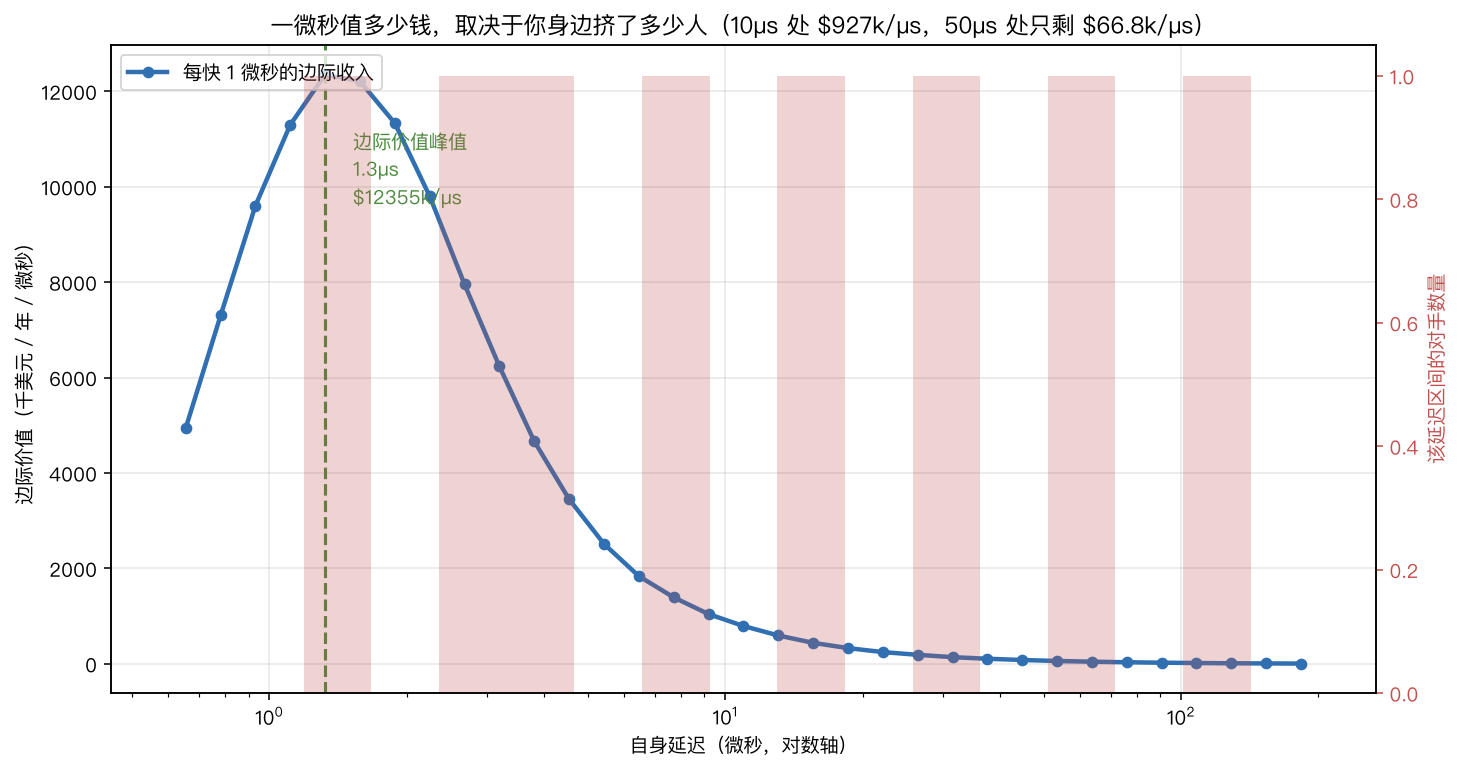
「每快 1 微秒值多少钱」这个问题没有统一答案。实测:
| 所处位置 | 每快 1μs 的年化边际价值 |
|---|---|
| 1.3μs(峰值) | $12,355k |
| 10μs | $927k |
| 50μs | $66.8k |
10μs 处是 50μs 处的 13.9 倍。
这里有一个方法论陷阱要点名:「每微秒的美元数」这个指标本身在远离对手密集区时是退化的。当你在 400μs 处,份额已经趋近 0,分母再怎么减小,分子也是 0,比值会给出无意义的数字。
所以我改用一个尺度无关的量:把延迟砍一半能多赚多少钱。
| 起点延迟 | 砍半后的收益增量 |
|---|---|
| 400μs → 200μs | +$0.286M |
| 25μs → 12.5μs | +$4.43M |
| 3μs → 1.5μs | +$14.64M |
比值 51.2 倍。同样是「投入减半延迟」的工程量,在 3μs 处的回报是 400μs 处的 51 倍。
边际价值的峰值出现在对手分布最密集的地方(1.3μs,对手延迟中位数 11.5μs 附近的密集带)。这解释了为什么军备竞赛总是在头部最激烈——不是因为头部的人更疯狂,而是因为只有在人堆里,快一点才真的换得到钱。
五、四个安慰剂:证明这钱来自哪里#
AC3:零离散——没有速度差,变快毫无价值#
让所有对手的延迟精确等于我的延迟,然后在 0.5μs 到 20μs 之间整体扫描:
| 统一延迟 | 平均份额 |
|---|---|
| 0.5μs | 0.111143 |
| 1.0μs | 0.111143 |
| 2.0μs | 0.111143 |
| 5.0μs | 0.111143 |
| 10.0μs | 0.111125 |
| 20.0μs | 0.110756 |
理论值 (0.6+0.3+0.1)/(8+1) = 0.111111。实测均值 0.111076,极差仅 3.87e-04。
份额在整个 40 倍的速度区间里是一条平线。当所有人一样快,速度的边际价值精确为零。
AC4:零窗口——没人挂错价,再快也归零#
把陈旧报价窗口 D 设为 0(被套利方瞬间撤单):
| 我的延迟 | 毛收入 |
|---|---|
| 1μs | $0.0000 |
| 10μs | $0.0000 |
| 100μs | $0.0000 |
三个速度全部精确归零。
这条对照锁死了收入的性质:延迟套利的钱 100% 来自对手方的陈旧报价,即逆向选择租金。它不是做市报酬,不是风险补偿,不是流动性提供的对价。速度本身不产生价值,速度只是争夺别人失误的工具。
六、租金耗散:全行业烧的钱恒等于能抢的钱#
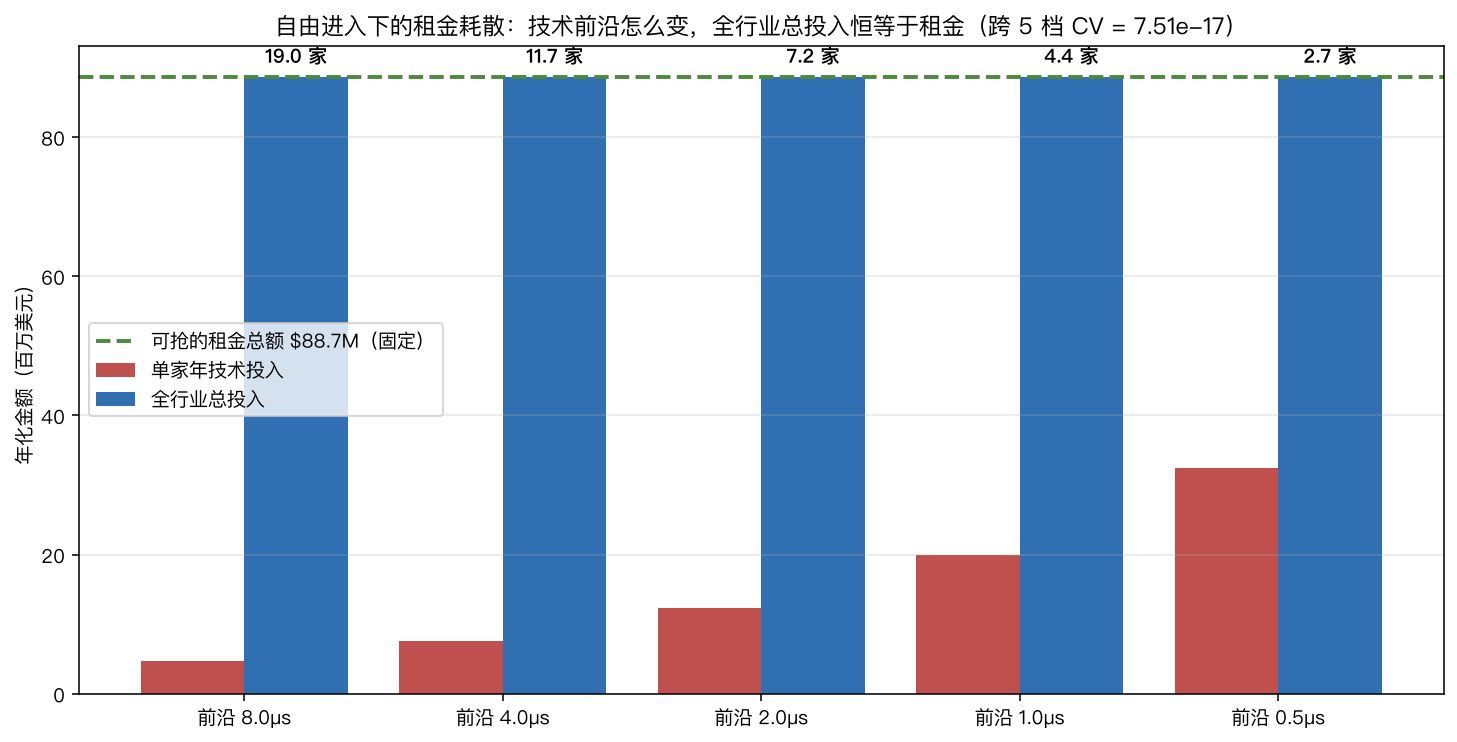
这是全文最有政策含义的一张图。
在自由进入下(企业不断进场直到利润为零),我们可以解出均衡的参与者数量:n* = 租金池 / 单家成本。
| 技术前沿 | 单家年投入 | 均衡家数 | 全行业总投入 | 单家净利 |
|---|---|---|---|---|
| 8.0μs | $4.68M | 18.97 | $88.70M | $0.00 |
| 4.0μs | $7.59M | 11.69 | $88.70M | $0.00 |
| 2.0μs | $12.32M | 7.20 | $88.70M | $0.00 |
| 1.0μs | $20.00M | 4.43 | $88.70M | $0.00 |
| 0.5μs | $32.47M | 2.73 | $88.70M | −$3.7e−09 |
五个前沿档位,全行业总投入全部等于 8870 万美元,变异系数 7.51e-17。
技术从 8μs 推进到 0.5μs——16 倍的进步——没有让任何人多赚一分钱。它只是把参与者从 19 家挤到 2.7 家,每家的投入从 468 万涨到 3247 万。社会总支出恒定,全部等于那块可抢的租金。
这就是经典的租金耗散(rent dissipation):一场所有人都必须参加、但赢家的奖金恰好等于全体的入场费的比赛。
七、军备竞赛自带刹车#
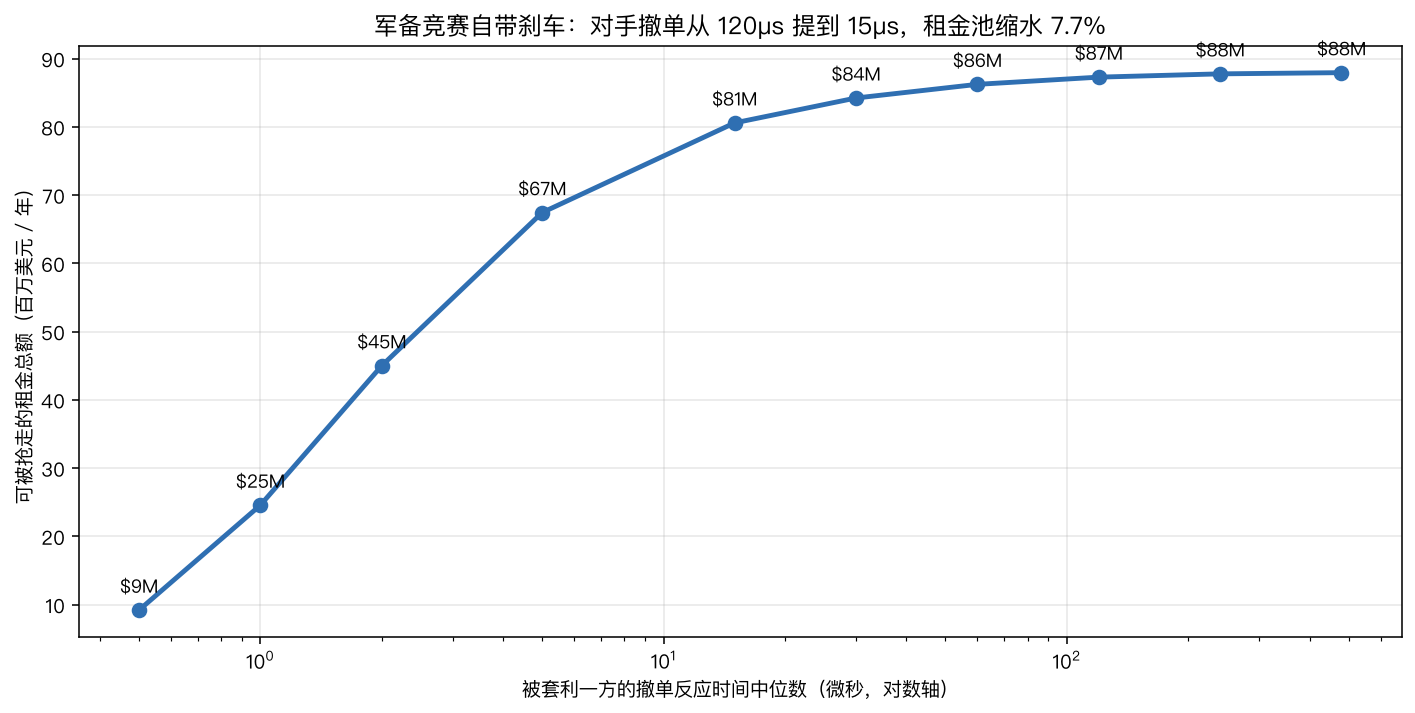
前面所有分析都把陈旧报价窗口 D 当作外生给定的。但被套利的那一方不是傻子——他也在升级。
当被套利方的撤单反应时间从 120μs 提升到 15μs:
| 撤单窗口中位数 | 可被抢走的租金 |
|---|---|
| 480μs | $87.9M |
| 120μs | $87.3M |
| 30μs | $84.2M |
| 15μs | $80.6M(−7.7%) |
| 5μs | $67.4M |
| 2μs | $45.0M |
| 1μs | $24.6M(−71.9%) |
| 0.5μs | $9.2M |
注意这条曲线的形状:它是非线性的。从 480μs 压到 30μs,租金池只掉了 4%——因为套利方的速度(1-120μs)远快于这个窗口,压缩窗口不影响他们赶到。
但一旦窗口逼近套利方自身的延迟量级(1-5μs),租金池断崖式塌陷:1μs 窗口下只剩 2460 万,缩水 71.9%。
这是整个生态的自平衡机制。延迟套利的租金池不是固定的,它是被套利方技术水平的函数。 当所有做市商都用上 FPGA,这门生意会自己饿死——而这也解释了为什么这个行业的利润率在过去十年持续下滑。
八、抖动比均值更值钱#
一个容易被忽略的工程结论。在 1μs 的席位上:
| 干预 | 毛收入 | 增量 |
|---|---|---|
| 基准(σ=0.35 抖动) | $49.76M | — |
| 抖动降到 σ=0.05 | $53.22M | +$3.46M |
| 均值减半(1μs→0.5μs) | $53.02M | +$3.26M |
把延迟抖动从 0.35 压到 0.05,收益略高于把平均延迟砍掉一半。
原因在名次结构里:抢到第一的概率从 87.5% 升到 100.0%。竞速的胜负由每一次的实际到达时间决定,而不是平均值。一个平均 1μs 但偶尔飙到 5μs 的系统,会在那些飙高的场次里输掉整个份额。
工程上,降低 p99.9 尾延迟通常比降低均值便宜得多。这是这个模型给出的最实用的一条建议。
九、已知偏差#
1. 租金池是外生标定的,不是从真实数据推出来的。 800 场/日/标的 × $2.2/场 是一个量级合理的假设,不是实测值。所有美元金额应当理解为相对量级,而非某个具体市场的真实规模。所有比值型结论(1.000000 的尺度不变性、51 倍的砍半回报差、CV=7.5e-17 的耗散恒等式)不依赖这个标定;所有绝对金额结论都依赖。
2. 没有建模「被抢单」的成本。 真实的延迟套利里,慢的一方不只是赚不到钱,他还会被别人抢走单子并承担逆向选择损失。我的模型里慢速参与者的最差结果是份额为 0,现实中是负数。这意味着死亡谷比我算出来的更深。
3. 单场竞速独立假设。 我假设每场竞速的抖动独立抽取。真实系统的延迟是自相关的——网络拥塞、GC 暂停、市场数据洪峰会让慢的时刻连成一片,而这些时刻恰恰是竞速最密集的时刻。这会让抖动的代价比我算的更大,第八节的结论方向不变但幅度被低估。
4. 成本函数的幂律指数 0.699 是构造的。 换一个指数会改变最优点的位置(当前 1.0μs)。但不会改变尺度不变性、零窗口归零、租金耗散恒等式这三条——它们是结构性结果,与成本曲线无关。
5. 没有建模交易所的费率结构和 rebate。 真实的做市商收入里有相当一部分来自 maker rebate,这会改变「值不值得留在游戏里」的门槛。
十、结果解读#
这门生意的本质是名次,不是速度。 尺度不变性检验给出了 1.00000000 的比值和 0.00e+00 的绝对偏差——这不是统计上的「无显著差异」,是恒等式意义上的严格相等。任何以「我们能让你快 X 微秒」为卖点的方案,如果不告诉你对手在哪里,这个数字就是没有信息量的。
边际价值的分布极度不均匀。 3μs 处砍半值 1464 万,400μs 处砍半值 28.6 万,差 51 倍。这意味着延迟投资的决策不能用平均 ROI——必须先定位自己在对手分布里的位置,再决定投不投。在死亡谷(本模型里 90μs 附近,净利 59 万)继续追加投入,是把钱扔进一个结构性亏损的位置。
收入 100% 是逆向选择租金。 零窗口安慰剂在三个速度档上全部精确归零。这个结论对监管讨论是关键的:延迟套利者的收入,逐美元地等于被套利方(通常是慢速做市商和最终投资者)的损失。它不创造流动性,也不改善价格发现——它只是把别人的失误变现。
军备竞赛在社会层面是纯损失。 租金耗散那张表里,技术前沿推进 16 倍,全行业总投入恒定在 8870 万,变异系数 7.5e-17。这些钱没有换来更好的价格、更深的盘口或更快的信息聚合,只换来了同一块租金的重新分配。这是「速度上限」和「频繁批量拍卖」这类市场设计提案最有力的论据。
但这个生意会自己终结。 窗口扫描显示,当被套利方的撤单速度追平套利方的进攻速度(窗口压到 1μs),租金池缩水 71.9%。延迟套利的利润是对手方技术落后的函数,而技术落后是会被时间消灭的。 这也是为什么这个赛道的头部机构近年都在向做市、大宗执行等方向转型——他们比谁都清楚这口井在见底。
如果你真的要做这件事:先量化对手分布,再决定要不要进场;进场就进第一梯队,中间地带是纯烧钱;工程预算优先砸尾延迟而不是均值;并且给这门生意设一个明确的退出条件——当你观察到目标场所的撤单窗口开始逼近你自己的延迟量级时,租金池的塌陷会比你的成本下降快得多。