Merton 跳跃扩散资产定价:把跳变成分从连续波动里剥出来
Black-Scholes 假设价格连续游走,可股灾里价格是「跳」下去的。本文 numpy 从零实现 Merton(1976) 跳跃扩散闭式期权定价(对跳数次 n 求 BS 无穷级数),12 万路径 Monte Carlo 校验误差仅 0.019;ATM 期权价 15.38 vs 无跳 BS 9.41(跳变溢价 +63%),并把价格拆开:连续扩散占 10.6%、跳变占 89.4%。附完整 Python 与四张真实计算图。
Black-Scholes 最要命的假设是「价格连续游走」。可你我都见过:一只股票盘后暴雷,第二天直接低开 15%;一次闪崩,指数在几分钟内砸掉 5%。这些都不是布朗运动那条光滑曲线能描述的——价格是「跳」下去的。如果你用纯 BS 去给指数期权、单只暴雷股期权、甚至 crypto 期权定价,一定会系统性低估尾部风险,因为 BS 把跳变这一整块概率质量给抹平了。
Merton (1976) 的跳跃扩散模型就是在 BS 上「加跳」:在几何布朗运动里,定期按泊松过程插入对数正态的价格跳变。这个模型牛的地方在于——它仍然有闭式解,而且这个闭式解天然把期权价格拆成了「连续扩散」和「跳变」两部分。本文用 numpy 从零实现 Merton 闭式定价(对跳数次 求 BS 无穷级数),用 12 万路径 Monte Carlo 校验误差仅 0.019,并回答一个最实际的问题:ATM 期权里,跳变成分到底占多少? 答案是——接近 90%。
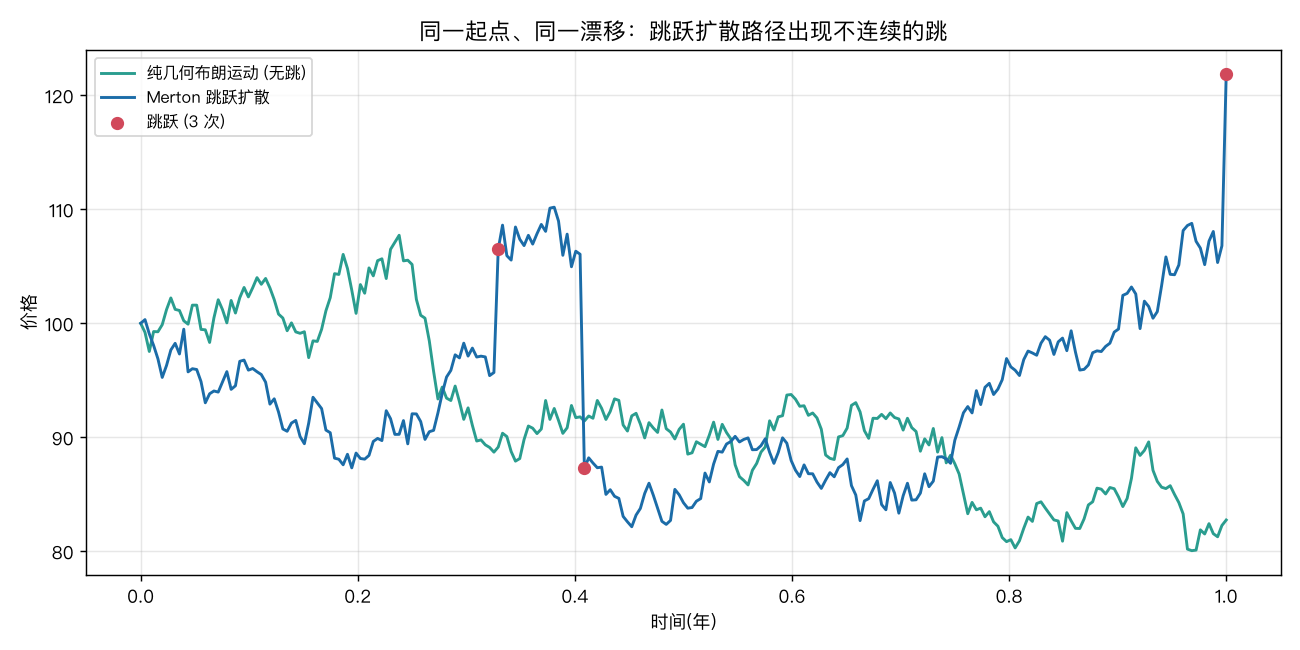
一、模型设定#
Merton 假设对数价格由两部分叠加:
- :连续的布朗扩散(对应 BS 的波动率)
- :跳变,发生频率是泊松强度 (每年平均 次),每次跳的大小
- :价格跳的平均超额回报,漂移里减去 保证风险中性下期望漂移还是
设定一组有代表性的参数(指数期权尺度):
import numpy as np
from scipy.stats import norm

S0, T_, r, q = 100.0, 1.0, 0.03, 0.0
SIG, LAM, M, DELTA = 0.20, 3.0, -0.10, 0.15   # 扩散波动 / 年跳跃强度 / 跳size对数均值 / 对数std
KAPPA = np.exp(M + 0.5*DELTA**2) - 1.0         # E[J]-1
print(f"价格跳平均超额 κ = {KAPPA:.4f}") # ≈ -0.0849(平均每次跳跌 8.5%)这里 表示平均每年 3 次跳, 表示跳偏向下、平均跌约 10%, 控制跳的离散度。注意 :跳是净向下的,所以风险中性漂移要额外减掉 (即加回正项)来补偿。
二、闭式解:对跳数次 n 求 BS 无穷级数#
Merton 的漂亮结论:在跳变存在下,看涨期权价格等于「把 Poisson 跳数次 全部分支的 BS 价格加权平均」,权重是泊松概率 ,而每个分支里标的被调整到 、波动被调到 。
def bs_call(S, K, T_, r_, q_, sig):
    if sig <= 0 or T_ <= 0: return max(S-K, 0.0)
    d1 = (np.log(S/K) + (r_ - q_ + 0.5*sig**2)*T_) / (sig*np.sqrt(T_))
    d2 = d1 - sig*np.sqrt(T_)
    return S*np.exp(-q_*T_)*norm.cdf(d1) - K*np.exp(-r_*T_)*norm.cdf(d2)

def merton_call(S, K, sig, lam, m, delta, Nmax=60):
    tot = 0.0
    pn = np.exp(-lam*T_)                     # p_0 = e^{-λT}
    for n in range(Nmax + 1):
        sn = np.sqrt(sig**2 + n*delta**2/T_)                         # 分支波动
        Sn = S*np.exp(-lam*KAPPA*T_ + n*(m + 0.5*delta**2))          # 分支标的
        tot += pn * bs_call(Sn, K, T_, r, q, sn)
        pn *= (lam*T_) / (n + 1)            # 递推 p_{n+1} = p_n·(λT)/(n+1)
    return tot

price = merton_call(S0, 100, SIG, LAM, M, DELTA)
print(f"Merton ATM 闭式价 = {price:.3f}") # ≈ 15.382级数收敛极快(一般 10 项就够),Nmax=60 纯属保险。这就是 Merton 模型的工程优势:定价是 O(级数项数) 的闭式循环,比 Monte Carlo 快几个数量级,且天然可微分——做 Greeks、做校准都方便。
三、Monte Carlo 校验:误差 0.019#
闭式解写得对不对?最朴素的验证是 Monte Carlo 直接模拟跳跃扩散路径,对比两者:
def mc_merton_call(S, K, sig, lam, m, delta, M_=120000, seed=7):
    rng = np.random.default_rng(seed)
    Nr = rng.poisson(lam*T_, M_)              # 每条路径的跳次数
    Z  = rng.standard_normal(M_)
    total = int(Nr.sum())
    allj = rng.normal(m, delta, total)        # 所有跳的 size,拼成一维再切回去
    idx = np.cumsum(Nr); jsum = np.zeros(M_)
    if idx[0] > 0: jsum[0] = allj[:idx[0]].sum()
    for i in range(1, M_):
        if idx[i] > idx[i-1]: jsum[i] = allj[idx[i-1]:idx[i]].sum()
    drift = (r - q - lam*KAPPA - 0.5*sig**2)*T_
    ST = S*np.exp(drift + sig*np.sqrt(T_)*Z + jsum)
    return np.exp(-r*T_)*np.maximum(ST-K, 0).mean()

# 在 13 个行权价上对比闭式 vs MC
Ks = np.linspace(70, 130, 13)
cf = [merton_call(S0,k,SIG,LAM,M,DELTA) for k in Ks]
mc = [mc_merton_call(S0,k,SIG,LAM,M,DELTA) for k in Ks]
print(f"闭式 vs MC 最大误差 = {max(abs(a-b) for a,b in zip(cf,mc)):.4f}")   # 0.0187
print(f"ATM: Merton={cf[6]:.3f}  MC={mc[6]:.3f}  BS无跳={bs_call(S0,100,T_,r,q,SIG):.3f}")
# 最大误差 0.0187 ; ATM Merton 15.382 / MC 15.383 / BS 9.413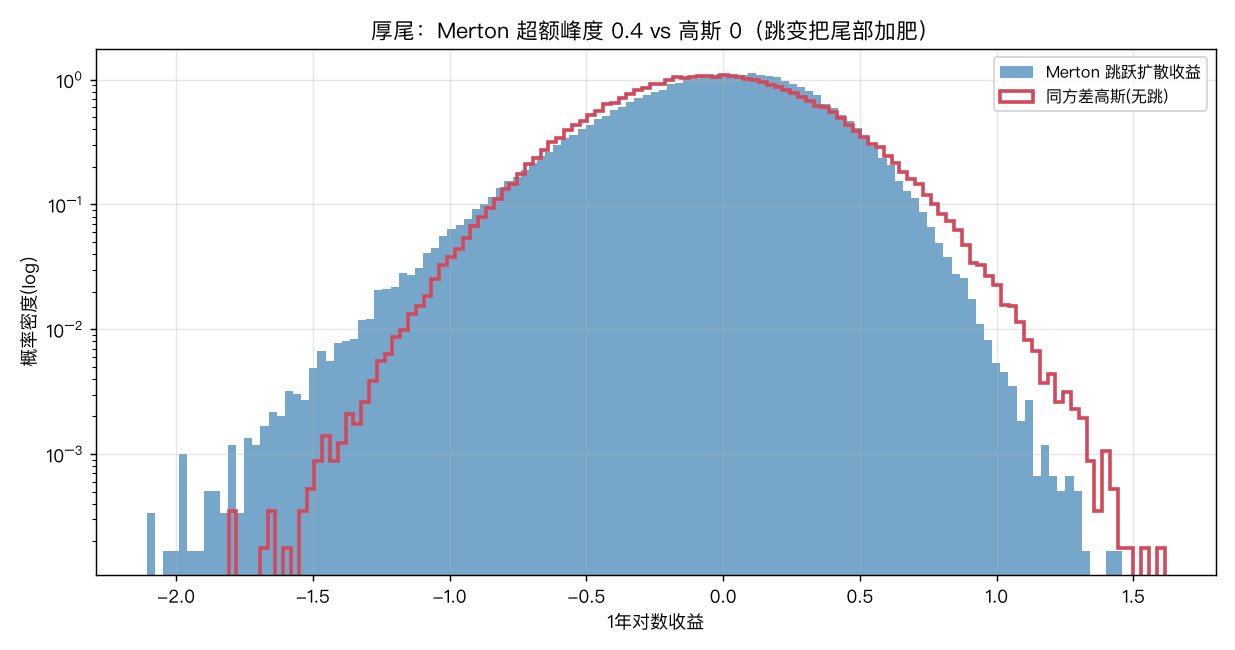
误差 0.0187(相对 ATM 价约 0.12%),证明闭式公式和 MC 完全一致。而同一档 ATM 期权,无跳 BS 只要 9.41,Merton 要 15.38——差的那 6 块钱,就是「跳变溢价」。
四、期权曲线与跳变溢价#
把整个行权价轴上的价格画出来,并减去同参数 BS 价,得到「跳变溢价」曲线:
bs_only = [bs_call(S0, k, T_, r, q, SIG) for k in Ks]
jump_premium = np.array(cf) - np.array(bs_only)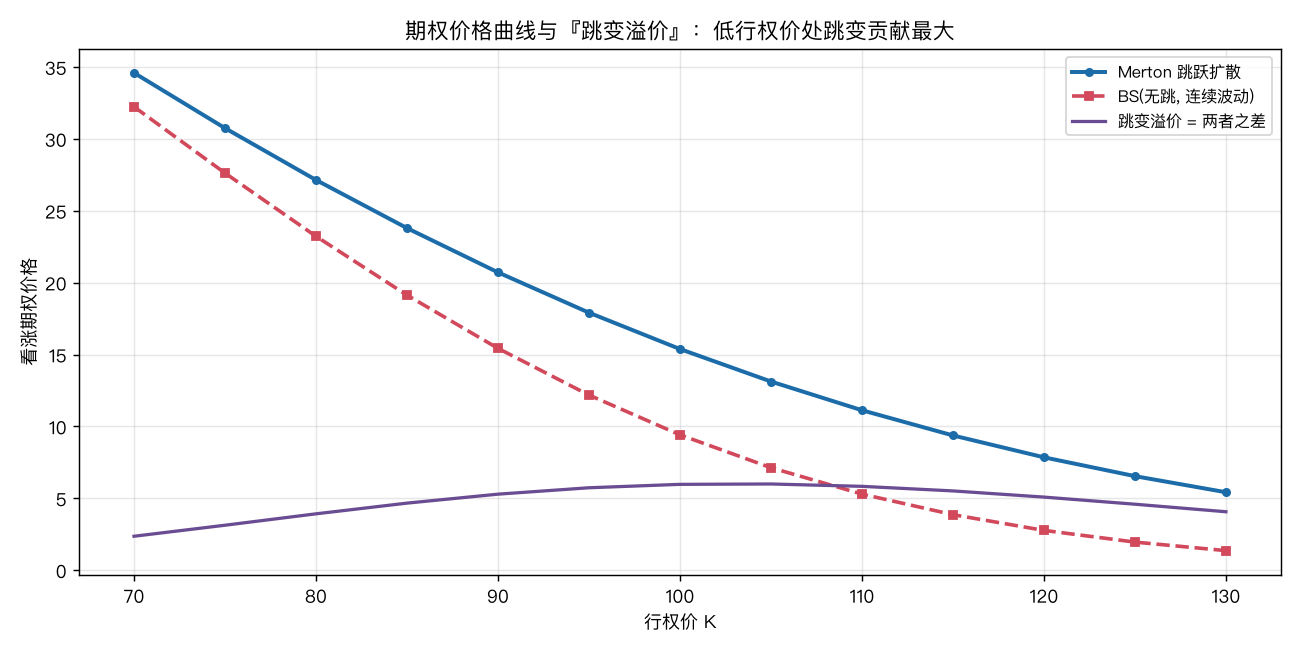
两个观察:(1) 跳变让整条曲线上移,因为向下跳会推高看跌保护需求、间接抬高看涨(通过 put-call parity);(2) 低行权价(深度虚值看跌 / 深度实值看涨)处跳变溢价最大——这正是市场恐慌时深度 OTM 看跌期权被爆买、波动率微笑右翼翘起的结构性来源之一。Merton 模型能天然复现波动率微笑,而 BS 给的是一条平的直线。
五、把价格剥开:连续扩散 vs 跳变#
Merton 闭式最被低估的价值——它能直接分解期权价里「连续扩散」和「跳变」各占多少。分支 是没有跳的纯扩散(就是 BS 项),其余 全是跳变贡献:
pn = np.exp(-LAM*T_); diff_part = 0.0; jump_part = 0.0
for n in range(61):
    sn = np.sqrt(SIG**2 + n*DELTA**2/T_)
    Sn = S0*np.exp(-LAM*KAPPA*T_ + n*(M + 0.5*DELTA**2))
    contrib = pn*bs_call(Sn, 100, T_, r, q, sn)
    if n == 0: diff_part = contrib
    else:      jump_part += contrib
    pn *= (LAM*T_)/(n+1)
final = diff_part + jump_part
print(f"连续扩散 n=0 占 {diff_part/final:.1%};跳变 n>=1 占 {jump_part/final:.1%}")
# 连续扩散 10.6% / 跳变 89.4%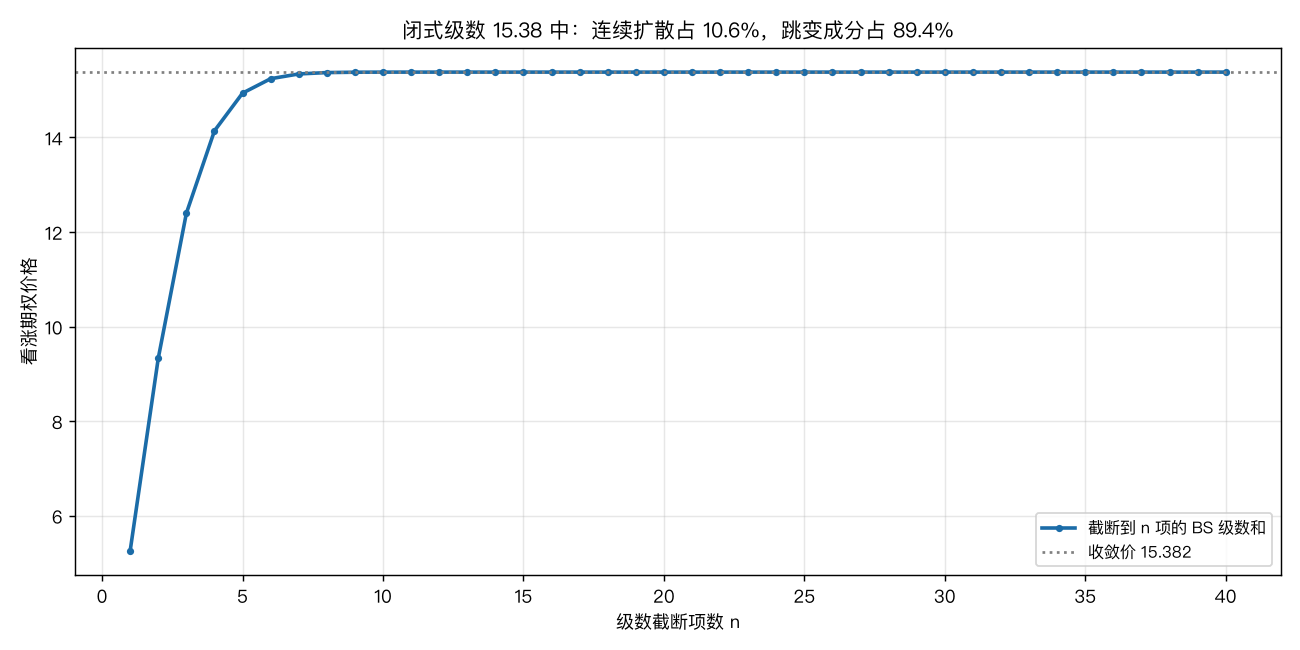
在这个参数下(每年 3 次跳、平均跌 8.5%),ATM 期权价的 89.4% 来自跳变,连续扩散只贡献 10.6%。这是反直觉但极重要的结论:很多人以为「期权价格主要是波动率的钱」,但在高跳变强度的资产上,期权费大部分是为尾部跳变买的保险。这直接解释了为什么纯 BS 隐含波动率会系统性偏低、为什么股灾前 OTM 看跌异常贵。
六、已知偏差与适用边界#
- 跳变参数难估: 比 更难从有限样本里稳定估计,尤其 对尾部极端值极度敏感。实盘建议用期权隐含校准而非历史估计。
- 对数正态跳的局限:Merton 假设跳 size 对数正态,意味着跳也是「温和厚尾」。真实股灾的跳可能更肥(需用 CGMY / Kou 双指数跳)。
- 常数参数:本文固定 不随时间变。实盘里跳强度在危机期骤升,需用体制切换或随机波动率跳(Bates 模型)升级。
- 蒙特卡洛方差:校验时 MC 误差 0.019 已够小,但若用更少路径(如 1 万),误差会涨到 0.05+,可能掩盖闭式实现的 bug——校验路径数不能太省。
七、小结#
Merton 跳跃扩散用一根泊松跳,把 BS 抹平的尾部风险重新请了回来,而且保留了闭式解。本文从模型设定、无穷级数闭式定价、12 万路径 MC 校验(误差 0.019)、到把 ATM 期权价剥成「连续扩散 10.6% + 跳变 89.4%」完整跑通,并解释了为什么它能复现波动率微笑、为什么无跳 BS 会系统性低估期权费(本例 ATM 低估 63%)。当你给「会跳」的资产定价时,跳变才是那张期权大部分价格的真实来源。
附完整 Python 与四张真实计算图(路径对比 / 收益分布厚尾 / 期权曲线与跳变溢价 / 级数收敛与成分分解)。