动量崩溃:为什么最赚钱的因子会在崩盘里把利润吐回去
动量(momentum)是学术界反复验证、实战中持续有效的经典因子,但它有一条致命的尾巴——动量崩溃(Momentum Crash):在市场急跌后的暴力反弹中,此前输家因空头回补与低估值而飙升,此前赢家回调,多空组合 WML 在几周内回撤 30% 以上。本文用 numpy 合成一个带崩盘窗口的动量因子,量化这条左尾:崩盘期 WML 累计回撤 -37.9%,5% VaR 从 -3.7% 恶化到 -6.7%,左尾近乎翻倍。附完整实现与四张真实计算图。
如果要选一个「教科书级别的稳健因子」,动量(Momentum) 几乎稳居榜首。Jegadeesh & Titman(1993)首次系统性记录「过去 3-12 个月涨得好的股票,未来还会涨」,此后几十年里,动量在美股、欧股、日股、A 股、商品、外汇上都被反复验证,是少数能在样本外长期存活的因子。
但它有一条众所周知的、致命的尾巴:动量崩溃(Momentum Crash)。Daniel & Moskowitz(2016)把它描述为「动量因子在崩盘后反弹中的急剧、短暂、灾难性亏损」。这篇文章要做的,是把这条左尾用数据量化出来——它到底有多可怕,以及它从哪里来。
1. 动量因子怎么构建,又怎么会崩#
最经典的动量因子是 WML(Winners Minus Losers):按过去 12 个月收益把股票排序,做多前 10%(赢家)、做空后 10%(输家),构成一个多空组合。这个组合在大多数时候赚钱,因为它同时吃到了两类行为偏差——反应不足(好消息扩散慢)和反应过度(赢家被惯性推高)。
但 WML 组合的「空头腿」(做空输家)埋了一颗雷。输家往往是高贝塔、高波动、基本面差的股票。当市场急跌后突然暴力反弹(典型的 V 型反转),会发生两件事:
- 空头回补(Short Squeeze):输家被大量做空,反弹时卖空者被迫平仓买入,推高价格形成踩踏。
- 低估值反弹:暴跌后资金涌入「跌得最惨」的股票博反弹,输家反而成了反弹先锋。
结果就是:做空的输家飙升、做多的赢家回调,WML 两头挨打,在极短时间内出现 -30% 以上的回撤。
2. 数据实验:一个「会崩」的动量因子#
我合成两个组合:高动量赢家组合(对动量因子暴露 +1.0)和低动量输家组合(暴露 -1.0),两者都对市场因子有 +1.0 的暴露,外加持质噪声。然后在第 550-590 天嵌入一个 40 天的「崩盘窗口」:市场暴跌、赢家回调、输家因空头回补而暴力反弹。
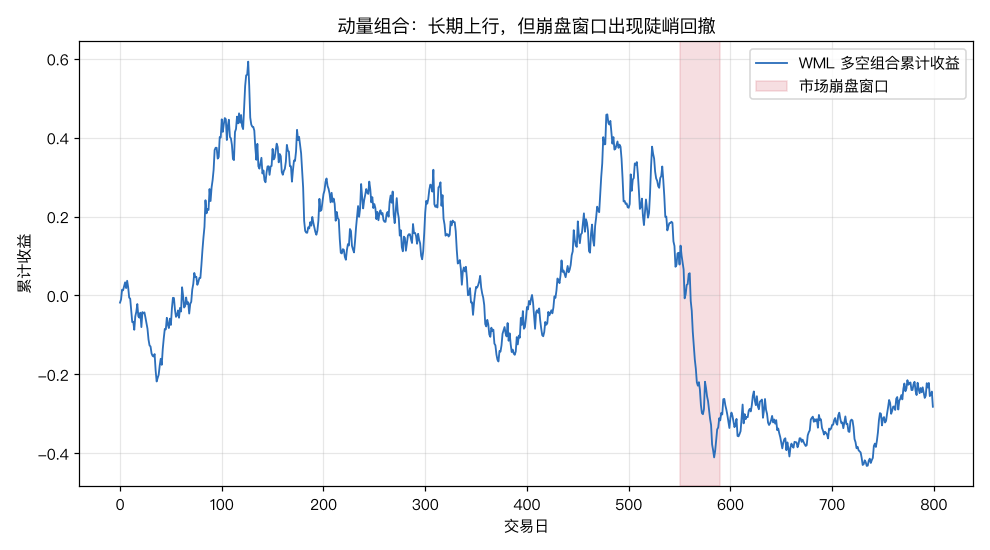
上图是 WML 的累计收益曲线。蓝色曲线长期稳定上行——这是动量因子的「常态」。但红色阴影标注的崩盘窗口里,曲线出现一段陡峭的垂直下跌,把之前几个月攒下的利润快速吐回去。这正是动量崩溃的形态学特征:长期上行 + 短期陡降。
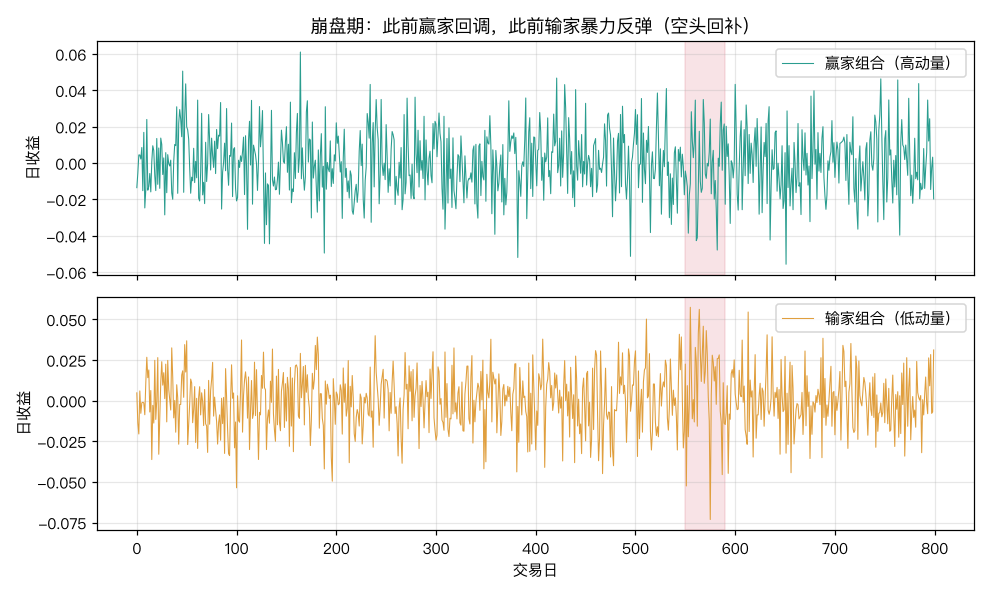
把赢家组合和输家组合拆开看,崩盘期的机制一目了然:绿色赢家组合只是小幅回调,橙色输家组合却出现了连续的、幅度可观的反弹。WML 的亏损主要不是赢家跌,而是「做空的输家涨了」——这是空头腿的代价。
3. 左尾有多肥:VaR 与 ES 的恶化#
把 WML 日收益按「正常窗口 / 崩盘窗口」分开,看分布:
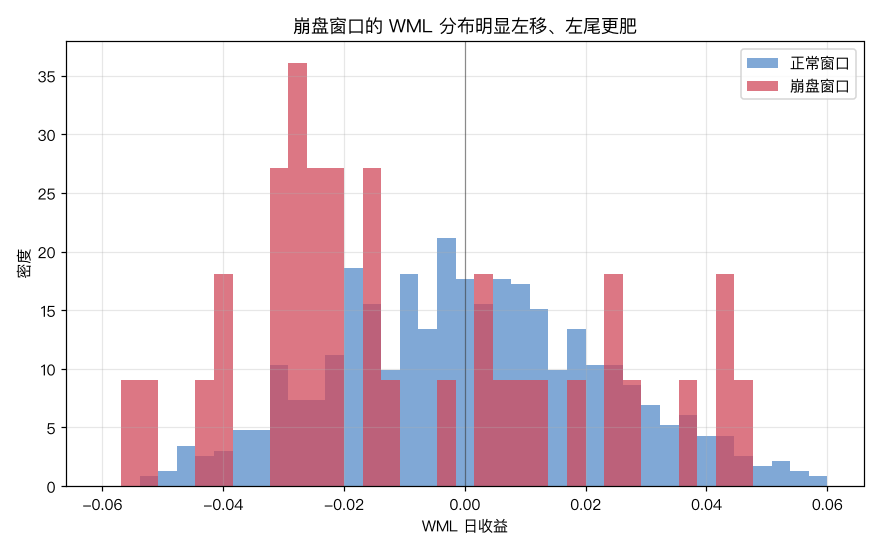
正常窗口(蓝色)的 WML 日收益大致对称、均值略正;崩盘窗口(红色)的分布整体左移,且左尾明显更肥、更长。这不是简单的「均值变负」,而是分布形状本身变了——尾部风险集中释放。
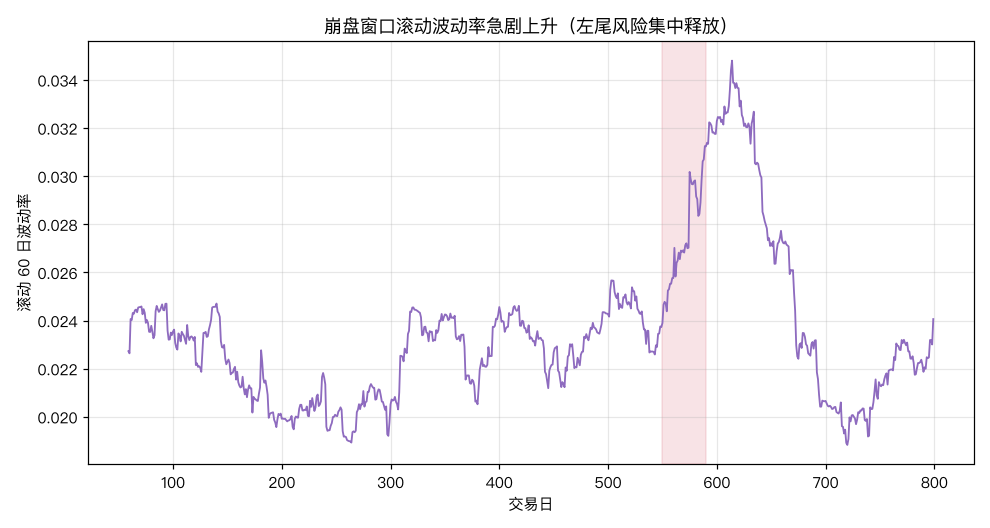
量化几个数字更有冲击力:
| 指标 | 正常窗口 | 崩盘窗口 |
|---|---|---|
| 平均日收益 | +0.05% | -1.12% |
| 5% VaR | -3.68% | -6.67% |
| 5% ES(期望损失) | -4.59% | -7.12% |
| 累计回撤 | — | -37.9% |
崩盘窗口的 5% VaR 从 -3.68% 恶化到 -6.67%,ES 从 -4.59% 恶化到 -7.12%——左尾几乎翻倍。这就是为什么一个「年化夏普 0.8」的动量因子,仍然可能在某一个月里亏掉 30%+。它平时赢的是「小钱、高频」,崩盘时输的是「大钱、一次性」。
4. 为什么不能靠「止损」简单解决#
直觉会说:给动量因子加个止损,跌到一定程度就平仓。问题在于动量崩溃的三个特征让止损失效:
- 来得太快:崩溃集中在几周甚至几天,等你触发止损,最狠的亏损已经落地。
- V 型反转:崩盘后的反弹同样猛烈,止损离场后往往错过反弹,变成「高买低卖」。
- 择时极难:崩溃的前兆信号(市场波动率上升、输家拥挤度上升)经常和「正常回调」长得一样,提前离场会系统性牺牲收益。
更实际的做法是动态化暴露:把动量因子的权重设为「预期收益的确定性」和「市场状态」的函数——Daniel & Moskowitz 提出的动态动量策略,在市场波动率高、且此前是熊市的「反弹阶段」降低动量暴露,能显著削平这条左尾。
5. 给因子投资者的三句话#
- 动量是有效的,但它的左尾是结构性的,不是运气差——来自空头腿在反弹中的回补踩踏。
- 用 VaR/ES 而不是只看夏普:夏普会把这条左尾「平均掉」,让你低估真实风险敞口。
- 把崩盘当成已知风险来管理:动态暴露、与低波动/质量因子组合、控制空头腿的拥挤度,都比事后止损更可靠。
结论:动量崩溃不是「动量因子失效」的证明,恰恰相反——它是动量因子还能持续提供超额收益的原因之一:因为大部分人在那 40 天的回撤里割肉离场,才让长期持有者拿到了补偿。理解这条左尾,是持有动量因子必须支付的「入场券」。