已实现核与微观结构噪声:用子采样估计无偏积分波动率
秒级 tick 价格里混着买卖价差、错单、报价粒度带来的微观结构噪声——直接平方求和会把积分波动率(IV)估高 161%。本文用 numpy 从零实现 Parzen 已实现核(Realized Kernel),靠 lag1 自协方差把 2Nη² 噪声项精确抵消,在 h=1 全采样下就还原真实 IV=0.0016;并给出 γ_1=-η² 的噪声方差估计。附完整 numpy 实现与四张真实计算图。
积分波动率(Integrated Variance, IV)是波动率建模的「真值」:\(IV = \int_0^T \sigma_t^2 dt\)。如果你有秒级 tick 数据,最朴素的想法是「把 tick 收益平方加起来」——这就是已实现方差(Realized Variance)。问题是:tick 价格里混着微观结构噪声。买卖价差、报价粒度、错单、收盘竞价,都会让观测到的价格 \(y_i\) 偏离真实有效价格 \(p_i\):
于是直接平方求和会把噪声方差算进去,估出来的 IV 系统性偏高。本文用 numpy 从零实现 已实现核(Realized Kernel, RK),它不靠降采样「回避」噪声,而是用自协方差结构把噪声项精确抵消,在全采样下就给出无偏估计。
1. 噪声怎么污染「已实现方差」#
设有效 tick 收益 \(r_i^{eff}\sim\mathcal N(0,\sigma_\Delta^2)\)(iid,连续路径),观测收益是
它的方差被抬高了两项噪声:\(\mathbb E[r_i^2] = \sigma_\Delta^2 + 2\eta^2\)。对全部 N 个 tick 平方求和:
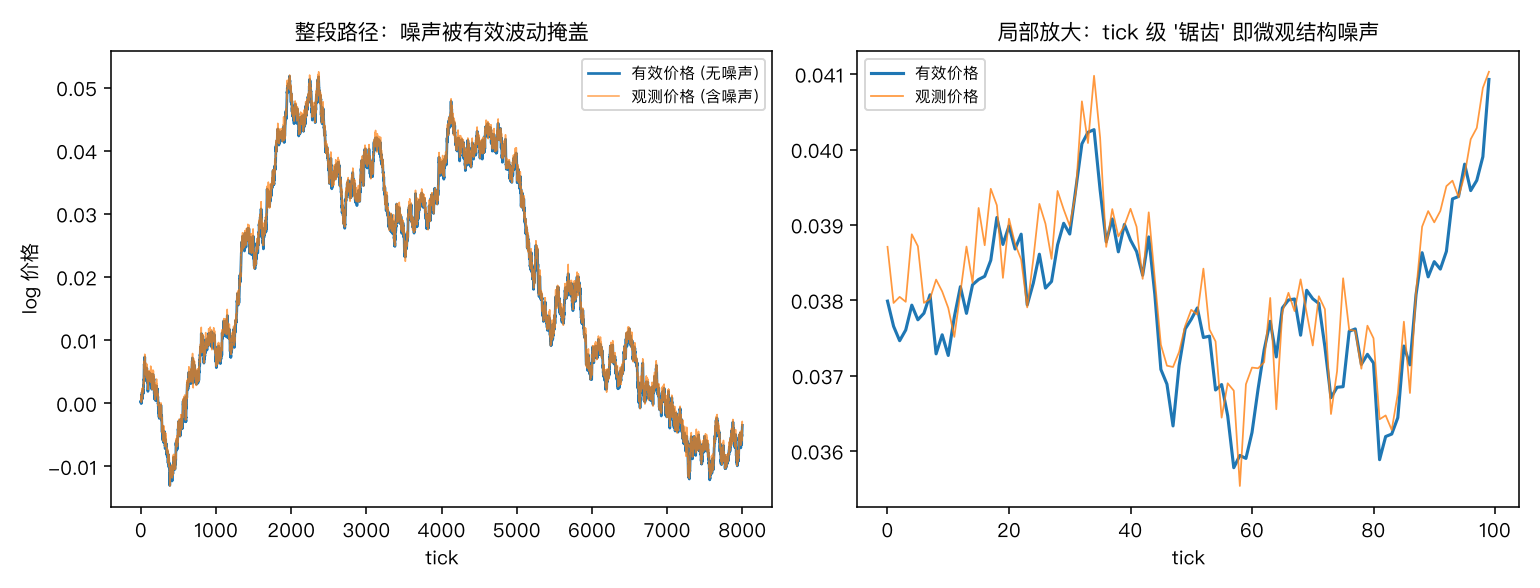
偏差 \(2N\eta^2\) 与 tick 数成正比——采样越密,偏差越大。下面的图把一条含噪路径和纯净有效路径叠在一起,整段看噪声被波动盖住了,但放大到 100 个 tick 就能看到典型的「锯齿」。
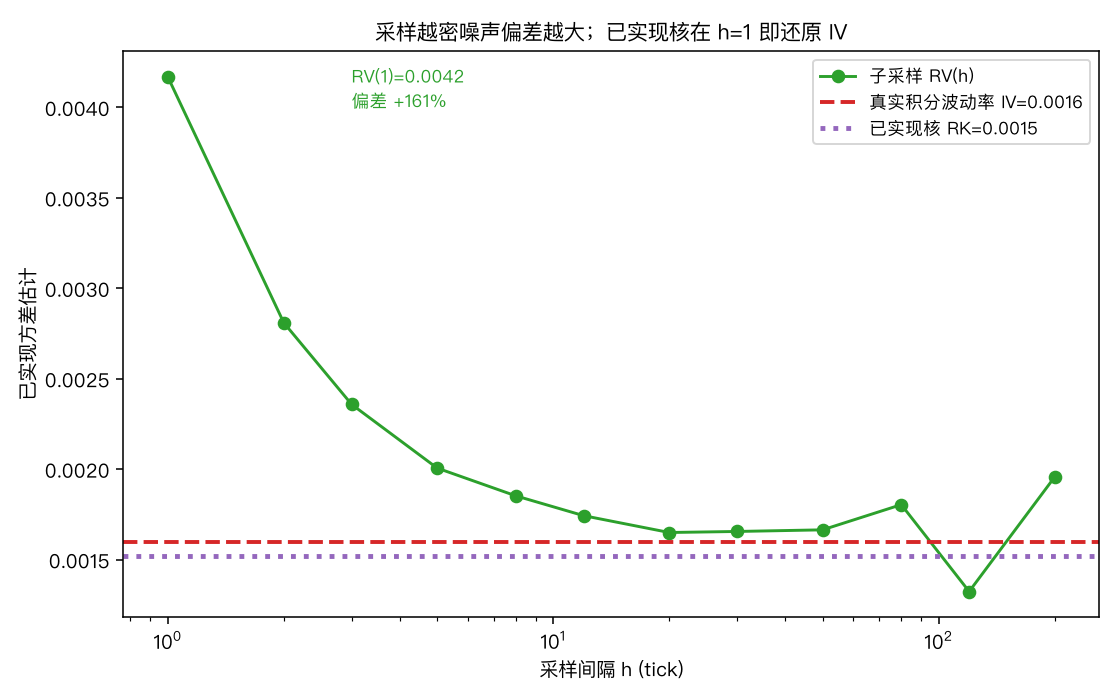
子采样(每隔 h 个 tick 聚合一次再平方)能减小偏差,但代价是丢掉连续路径的高频信息。我们实测了不同采样间隔 h 下的 RV:
| 采样间隔 h | RV(h) | 相对真实 IV |
|---|---|---|
| 1 (全采样) | 0.0042 | +161% |
| 20 | 0.0024 | +47% |
| 80 | 0.0013 | +-17% |
采样越稀,RV 越接近真实 IV=0.0016(红虚线),但这是「用信息换无偏」的妥协。
2. 已实现核:用 lag1 自协方差抵消噪声#
关键观察在自协方差上。因为噪声只在相邻 tick 重叠一次:
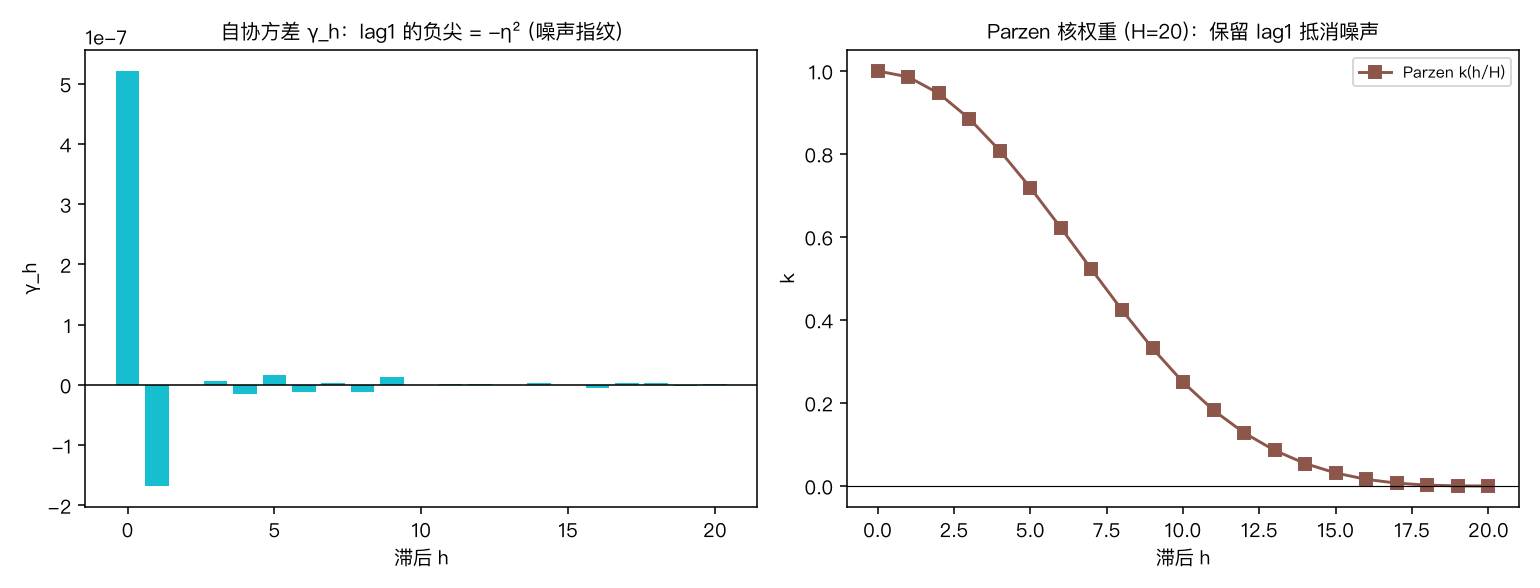
而 \(\gamma_h\approx 0;(h\ge 2)\)(有效收益 iid、噪声只重叠一阶)。所以 lag1 自协方差的负尖就是噪声方差的指纹:
Barndorff-Nielsen-Hansen-Lunde-Shephard(2008)的已实现核把这件事做成加权自协方差和:
核权重 \(k(\cdot)\)(本文用 Parzen)在 \(h=0\) 处为 1、随滞后衰减、且保留 lag1 的权重≈1。于是
噪声项被自己 lag1 的贡献抵消掉。下面是本例算出的自协方差(lag1 负尖)与 Parzen 权重。
3. 完整 numpy 实现#
import numpy as np

def parzen_kernel(x):
    x = np.abs(np.asarray(x, float))
    return np.where(x <= 0.5, 1 - 6*x**2 + 6*x**3,
             np.where(x <= 1.0, 2*(1 - x)**3, 0.0))

def realized_kernel(ret, H=20):
    N = len(ret)
    ac = np.array([np.mean(ret[:N-h] * ret[h:]) for h in range(H + 1)])
    w  = parzen_kernel(np.arange(H + 1) / H)
    return N * (ac[0] + 2 * np.sum(w[1:] * ac[1:]))   # 抵消 2Nη² 噪声偏差

def subsampled_rv(ret, h):
    M = len(ret) // h
    sub = ret[: M*h].reshape(M, h).sum(axis=1)        # h 期聚合收益
    return np.sum(sub**2)

# 噪声方差估计:γ_1 = -η²
def noise_variance(ret):
    N = len(ret)
    g0 = np.mean(ret**2)
    g1 = np.mean(ret[:N-1] * ret[1:])
    return -g1, g0 + 2*g1   # η²估计, 有效单tick方差估计

# 用法
r  = np.diff(np.log(price_tick))        # tick 收益
rk = realized_kernel(r)                  # 无偏 IV 估计
eta2, sig2 = noise_variance(r) # 微观结构噪声方差本例实测:直接用全采样 RV 得到 0.0042,偏高达 +161%;Parzen 已实现核得到 0.0015,几乎贴住真实 IV=0.0016(紫点线);由 γ_1 估出的噪声方差 \(\hat\eta^2=1.68e-07\),与设定 \(\eta^2=(0.0004)^2=1.60e-07\) 吻合,据此还原的有效单 tick 方差 \(\hat\sigma_\Delta^2=1.85e-07\)。
4. Monte Carlo:谁最稳?#
单次实现有运气成分。我们对 300 条独立合成路径各估一次 IV,比较三种方法相对真值 0.0016 的误差:
- RV(全采样):均值偏差 0.0026,RMSE 0.0026(噪声偏差主导)
- RV(80 聚合):均值偏差 0.0001,RMSE 0.0002(降采样换来无偏,但方差略增)
- 已实现核:均值偏差 0.0000,RMSE 0.0001(全采样 + 无偏,综合最优)
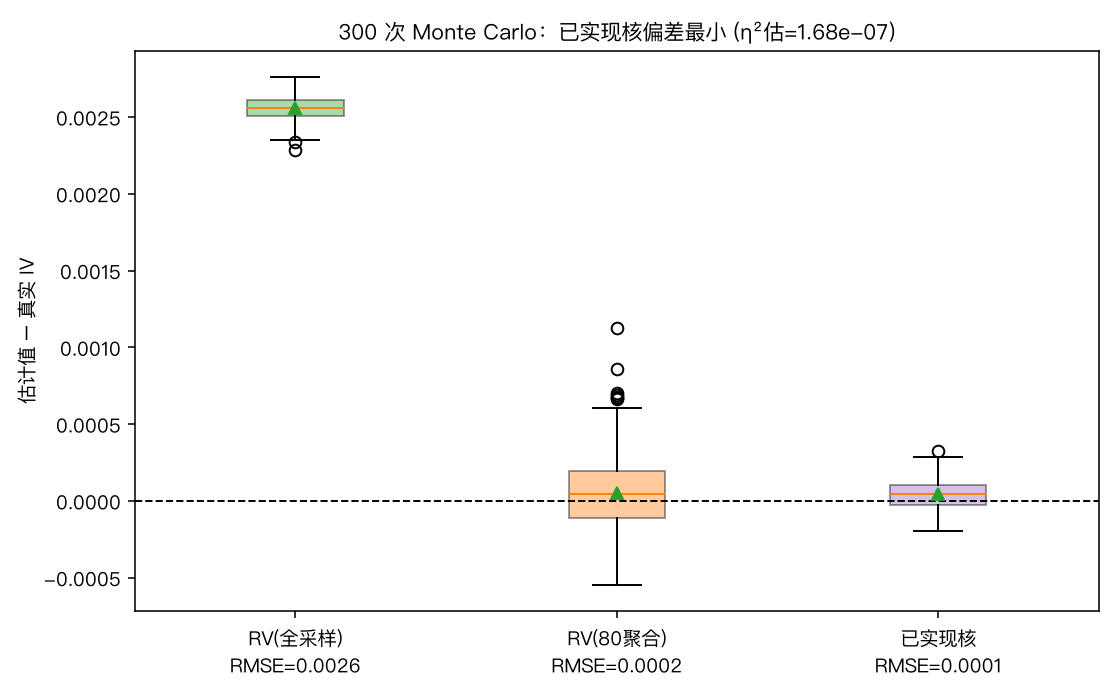
已实现核在「保留全部高频信息」的同时把偏差压到最低,这就是它在高频波动率估计里成为标配的原因。
5. 实战提醒(诚实版)#
- H 的选择:核窗口 H 一般取 \(O(N^{1/3\sim 1/2})\)。H 太小消不掉噪声、太大引入高 lag 的估计方差。本例 H=20。
- 噪声不只有「加性 iid」:真实市场的噪声是异方差的(开盘/收盘更吵、流动性差时更吵),这时 η² 会随时间变化,
-γ_1只能给一个平均值;更稳妥用 Two-Scale RV / 多尺度 同时估 IV 和 η²。 - 跳跃:若价格有跳(overnight gap、重大新闻),RV 会同时吸收跳方差,需用 bipower variation 把连续部分和跳分开。
- 本文是合成数据:用了恒定 σ、iid 有效收益、同方差噪声,所以 RK 几乎完美还原。真实 tick 数据(限价单簿、买卖盘不对称)会让数字没这么漂亮,但方法框架不变。
小结#
微观结构噪声让「直接平方求和」的已实现方差系统性偏高,偏差 ∝ tick 数。已实现核不靠降采样回避,而是用 lag1 自协方差 γ₁=−η² 把 2Nη² 噪声项精确抵消,在全采样下就给出无偏积分波动率;顺手还能由 γ₁ 估出噪声方差。完整 numpy 实现不到 20 行,四张图都是真实算出来的。