跨式期权盈亏平衡带:事件驱动波动率多头的成本核算
「财报要出了,买个跨式吧」——这句话背后藏着一张没人给你结的账单。4000 次事件蒙特卡洛把它摊开:财报前一天买入 3 天期 ATM 跨式,隐含波动率被推到 62.6%,权利金 5.51 元里 52.1% 是纯事件溢价;真实盈亏平衡带 ±5.40%,而实际移动落在带外的只有 27.0%——平均回报 -17.0%、胜率 25.9%、中位数 -37.8%,靠最好的 5% 事件贡献 52.9% 的总盈利维生。最反直觉的一条:即使把方差风险溢价设成 1.0(隐含=实际)、价差设成 0,厚尾跳跃仍让期望回报为 -4.8%,因为跨式赔的是 |x| 而 t(5) 在同方差下平均绝对偏离比正态低 7.8%——「买波动率」买到的是绝对值不是方差,这两者在厚尾世界里不是一回事。工程结论写在正文:正态跳跃 + 零溢价的对照组回报 +0.5% 校验了定价引擎无偏;2% 价差把盈亏平衡的实际/隐含比推到 1.097,6% 推到 1.171;事件后 delta 对冲只能把波动降 18.5%、均值纹丝不动(-16.8% vs -17.0%),因为跳跃风险按定义不可对冲。三盆冷水:合成跳跃分布无法代表真实财报的偏斜、IV 塌陷幅度被设成外生、A 股无个股期权限制了直接实施(中阶)
“财报明天出,波动肯定大,买个跨式吧。”
这是散户期权账户里最常见的一句自我说服,也是最贵的一句。它把一个需要三重条件同时成立的交易,简化成了一个只需要”会波动”的直觉。
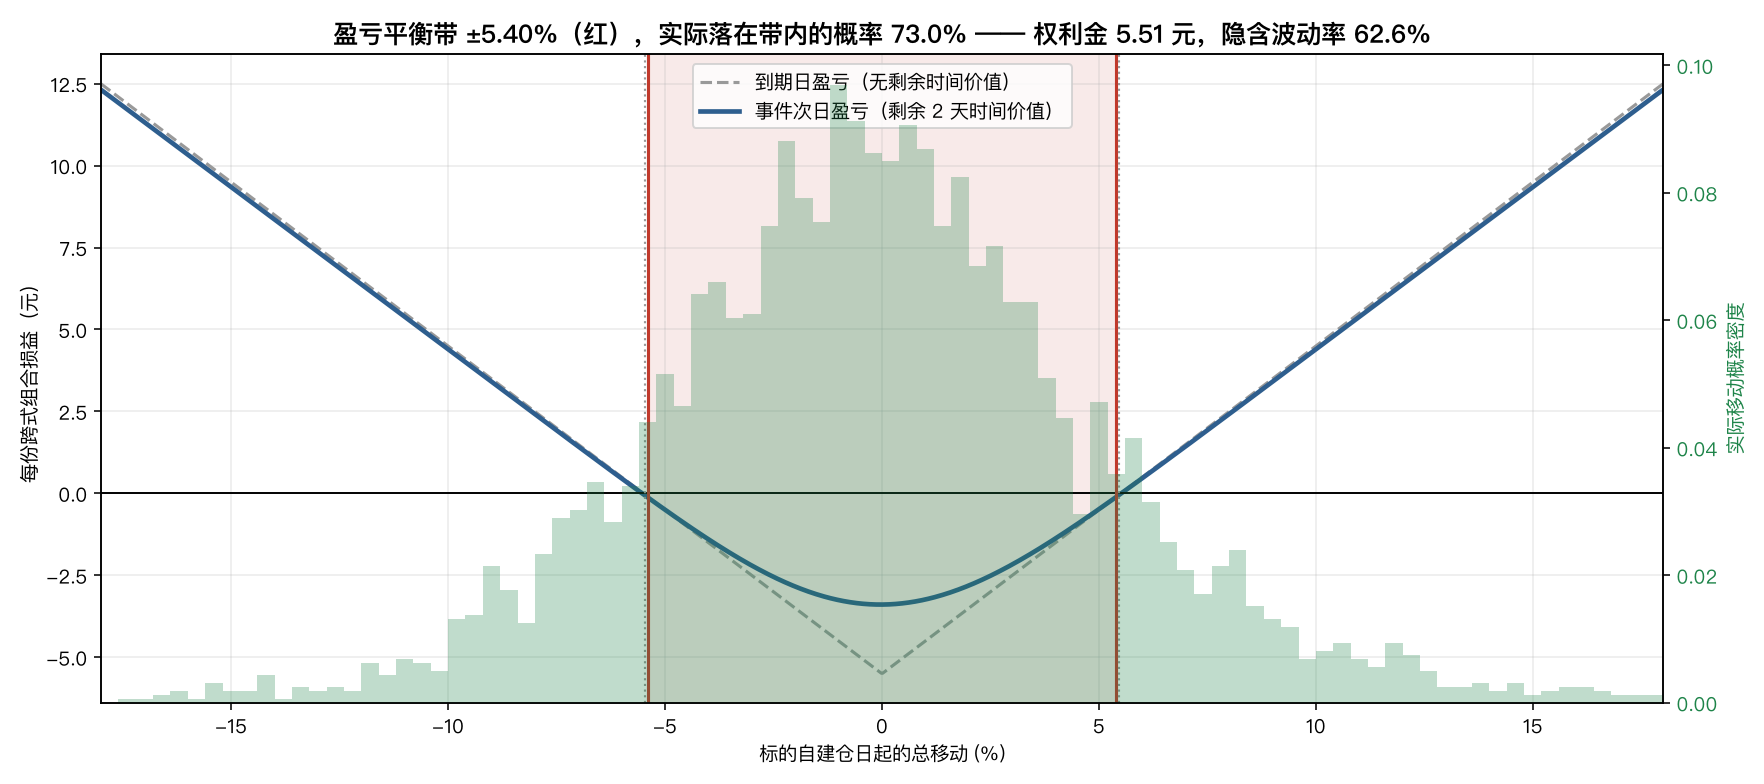
结论先放这:买事件跨式,你赌的不是”会不会动”,是”动得比市场已经收你钱的幅度更多”。 而这两件事之间,隔着一条被隐含波动率、剩余时间价值和买卖价差共同定价出来的盈亏平衡带。本文用 4000 次事件蒙特卡洛把这条带精确算出来:财报前一天买入 3 天期平值跨式,权利金 5.51 元、真实盈亏平衡带 ±5.40%,而实际移动能穿出这条带的只有 27.0% —— 平均回报 -17.0%、胜率 25.9%。所有数字均由下文 Python 真实计算,非占位图。
一、先把「跨式」这件事说清楚#
跨式组合(straddle)= 同时买入相同行权价、相同到期日的一份看涨和一份看跌。到期损益是一个 V 字:
标的往哪边走都行,只要走得够远。这个”够远”就是盈亏平衡点:。
看起来很美好——不用判断方向。但注意这个式子的右边:Premium 不是常数,它是市场根据预期波动定出来的价格。 事件越大,权利金越贵,你需要的移动就越远。市场不会免费送你一张”随便怎么动我都赚”的彩票。
本文的基准设定:
- 标的价 100 元,平值行权价 100 元
- 事件外的扩散波动率 30%(年化)
- 市场隐含的事件跳跃幅度 6.0%(标准差口径)
- 财报前 1 个交易日建仓,财报后还剩 2 个交易日到期
为简化,全文设无风险利率与股息率为 0。这对 3 天期的合约几乎没有影响,但省掉了大量与主题无关的贴现项。
二、事件前的隐含波动率为什么会「爆表」#
期权的时间价值按方差累积。事件跳跃是一次性的方差注入,但报价系统只能用”年化波动率”这一个数字表达它。于是要把跳跃方差摊进剩余的年化时间里:
代入 、、:
import numpy as np

SIG_D, J_IMPL, TD = 0.30, 0.060, 252
T_total = 3 / TD
sig_pre = np.sqrt(SIG_D**2 + J_IMPL**2 / T_total)
print(f"事件前隐含波动率: {sig_pre*100:.1f}%") # 62.6%62.6%。 一只平常波动 30% 的股票,财报前的短期期权 IV 会翻一倍以上。
这不是市场疯了,是分母太小。 只有 3 天,把 6% 的跳跃摊进去,年化后自然爆表。这也解释了为什么”财报后 IV 暴跌”是必然而非意外——事件一过, 这一项直接消失,IV 塌回 30% 附近。IV crush 不是风险,是合约条款。
这里有个关键推论:看到 IV 高就说”期权贵”是错的。 62.6% 的 IV 对应的是一次真实存在的 6% 跳跃预期。它贵不贵,取决于实际跳跃会不会超过 6%,而不取决于 62.6% 这个数字本身相对历史 30% 有多高。
三、盈亏平衡带:两条线,别用错#
用 Black-Scholes 给这个跨式定价:
from math import erf

def Ncdf(x):
    return 0.5 * (1.0 + np.vectorize(erf)(x / np.sqrt(2.0)))

def bs_straddle(S, K, T, sig):
    """看涨+看跌,r=q=0;T<=0 返回内在价值"""
    S, T, sig = np.asarray(S, float), np.asarray(T, float), np.asarray(sig, float)
    v = sig * np.sqrt(np.maximum(T, 1e-12))
    d1 = (np.log(np.maximum(S, 1e-12) / K) + 0.5 * v**2) / v
    d2 = d1 - v
    call = S * Ncdf(d1) - K * Ncdf(d2)
    put  = K * Ncdf(-d2) - S * Ncdf(-d1)
    return np.where(T <= 1e-12, np.abs(S - K), call + put)

cost = float(bs_straddle(100, 100, T_total, sig_pre))
print(f"权利金: {cost:.4f} 元")            # 5.4523
print(f"到期口径盈亏平衡: ±{cost:.2f}%") # ±5.45%权利金 5.45 元(每 100 元名义)。到期口径的盈亏平衡是 ±5.45%。
但这条线不是你实际面对的那条。事件在到期前 2 天发生,平仓时合约还剩 2 天时间价值。真实的盈亏平衡是解这个方程:
T_resid = 2 / TD
grid = np.linspace(0, 0.20, 40001)
val = bs_straddle(100 * (1 + grid), 100, T_resid, SIG_D)
be_true = grid[np.argmin(np.abs(val - cost))]
print(f"真实盈亏平衡: ±{be_true*100:.2f}%") # ±5.40%±5.40%,比到期口径的 ±5.45% 只窄了 0.05 个百分点。
这个结果本身值得停下来看一眼。事件后剩余的平值时间价值有 2.13 元,占权利金的 39%,听上去应该大幅拉近盈亏平衡点才对。但没有——因为盈亏平衡发生在标的移动 5.4% 之后,那时期权已经深度实值/虚值,时间价值在偏离平值时衰减得极快。你能拿回的残余时间价值,恰恰在你需要它的位置上所剩无几。
实务教训:不要用”我还剩几天时间价值”来安慰自己。 时间价值在平值处最厚,而平值正是你亏光权利金的地方。
四、成本从哪来:一半是事件溢价#
把权利金拆开看:
cost_diffusion = float(bs_straddle(100, 100, T_total, SIG_D))   # 只有扩散波动
event_premium  = cost - cost_diffusion
print(f"扩散部分: {cost_diffusion:.2f}  事件溢价: {event_premium:.2f} "
      f"({event_premium/cost*100:.1f}%)")
# 扩散部分: 2.61  事件溢价: 2.84 (52.1%)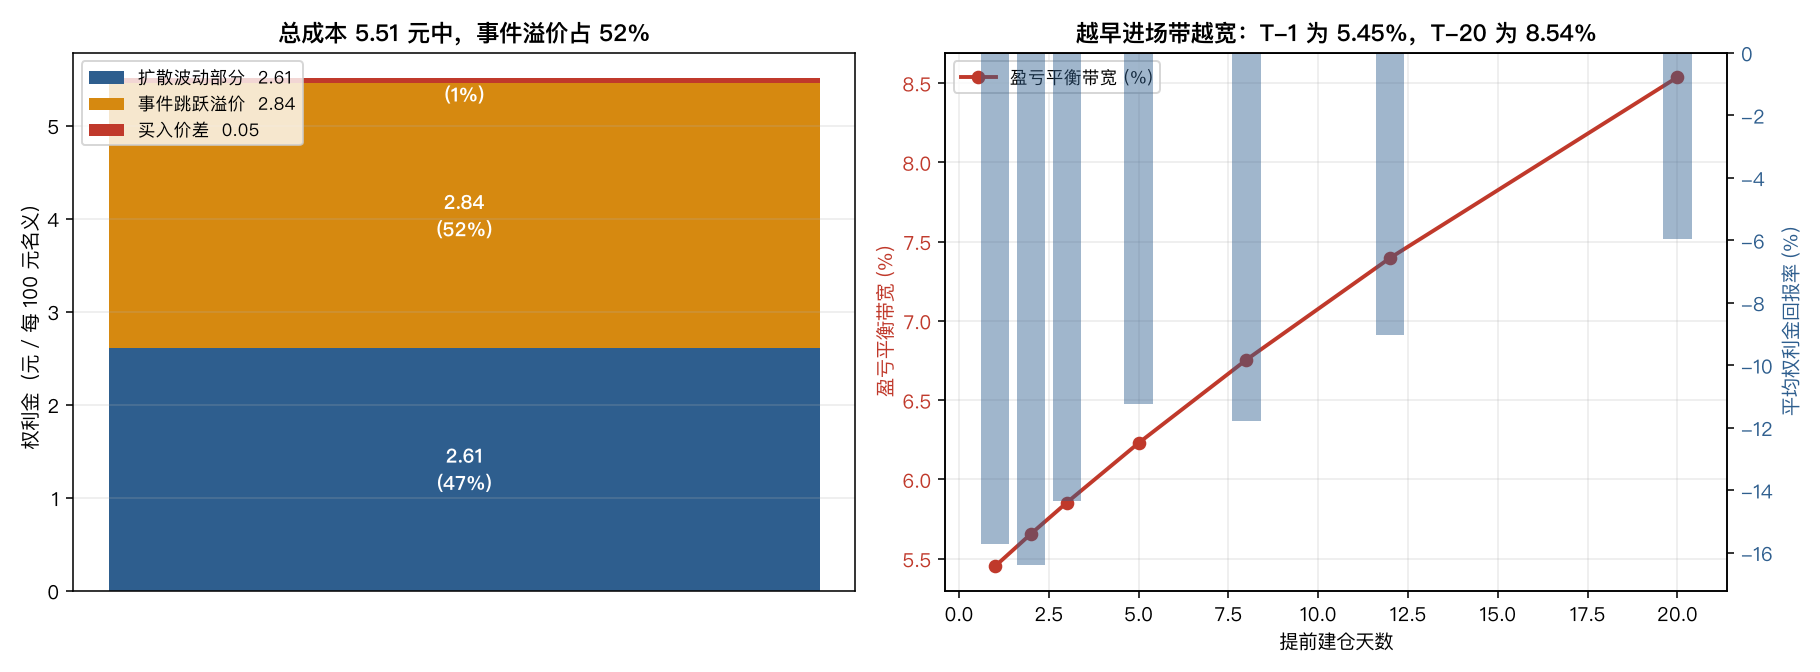
52.1% 的权利金是纯事件溢价。 你付的钱里有一多半,买的不是”这三天股票会波动”,而是”这一次财报会引发跳跃”这个具体判断。
这个拆解有直接的策略含义:如果你只是想做多波动率(认为市场整体低估了波动),你在为一个你并不持有观点的事件多付一倍的钱。做多波动率和做多事件跳跃是两笔不同的交易,事件跨式把它们捆绑销售。
五、蒙特卡洛:4000 次财报的真实账单#
现在跑模拟。关键设定:
- 方差风险溢价:实际跳跃幅度 = 隐含跳跃 × 0.85。这是期权市场最稳健的实证规律之一——隐含波动率系统性高于实际波动率,因为卖方要求承保补偿
- 厚尾:跳跃用自由度 5 的标准化 t 分布,而非正态。财报反应有肥尾,这是常识
- 价差:双边合计 2%
def simulate(n, vrp, spread, d_entry=1, d_resid=2, fat_tail=True, seed=None):
    g = np.random.default_rng(seed)
    T_tot, T_res = (d_entry + d_resid) / TD, d_resid / TD
    s_pre = np.sqrt(SIG_D**2 + J_IMPL**2 / T_tot)
    cost = float(bs_straddle(100, 100, T_tot, s_pre)) * (1 + spread / 2)

    sd_pre = SIG_D * np.sqrt(d_entry / TD)
    pre = np.exp(-0.5 * sd_pre**2 + sd_pre * g.standard_normal(n))

    nu = 5.0
    raw = (g.standard_t(nu, n) / np.sqrt(nu / (nu - 2.0))) if fat_tail \
          else g.standard_normal(n)
    logj = J_IMPL * vrp * raw
    jump = np.exp(logj - np.log(np.mean(np.exp(logj))))   # 鞅修正

    S_after = 100 * pre * jump
    exit_val = bs_straddle(S_after, 100, T_res, SIG_D) * (1 - spread / 2)
    pnl = exit_val - cost
    return pnl / cost, S_after / 100 - 1.0

ret, move = simulate(4000, vrp=0.85, spread=0.02, seed=20260731)注意 jump 那两行的鞅修正:。少了这一步,对数正态/对数 t 的期望不等于 1,标的会凭空获得一个正漂移,跨式的看涨腿会白捡收益。这是这类模拟里最常见也最隐蔽的一个 bug。
结果:
| 指标 | 数值 |
|---|---|
| 平均权利金回报率 | -17.0% |
| 中位数回报率 | -37.8% |
| 胜率 | 25.9% |
| 实际移动穿出盈亏平衡带的概率 | 27.0% |
| 5% 分位 / 95% 分位 | -61.4% / +92.2% |
| 平均盈利 / 平均亏损 | +58.6% / -43.4% |
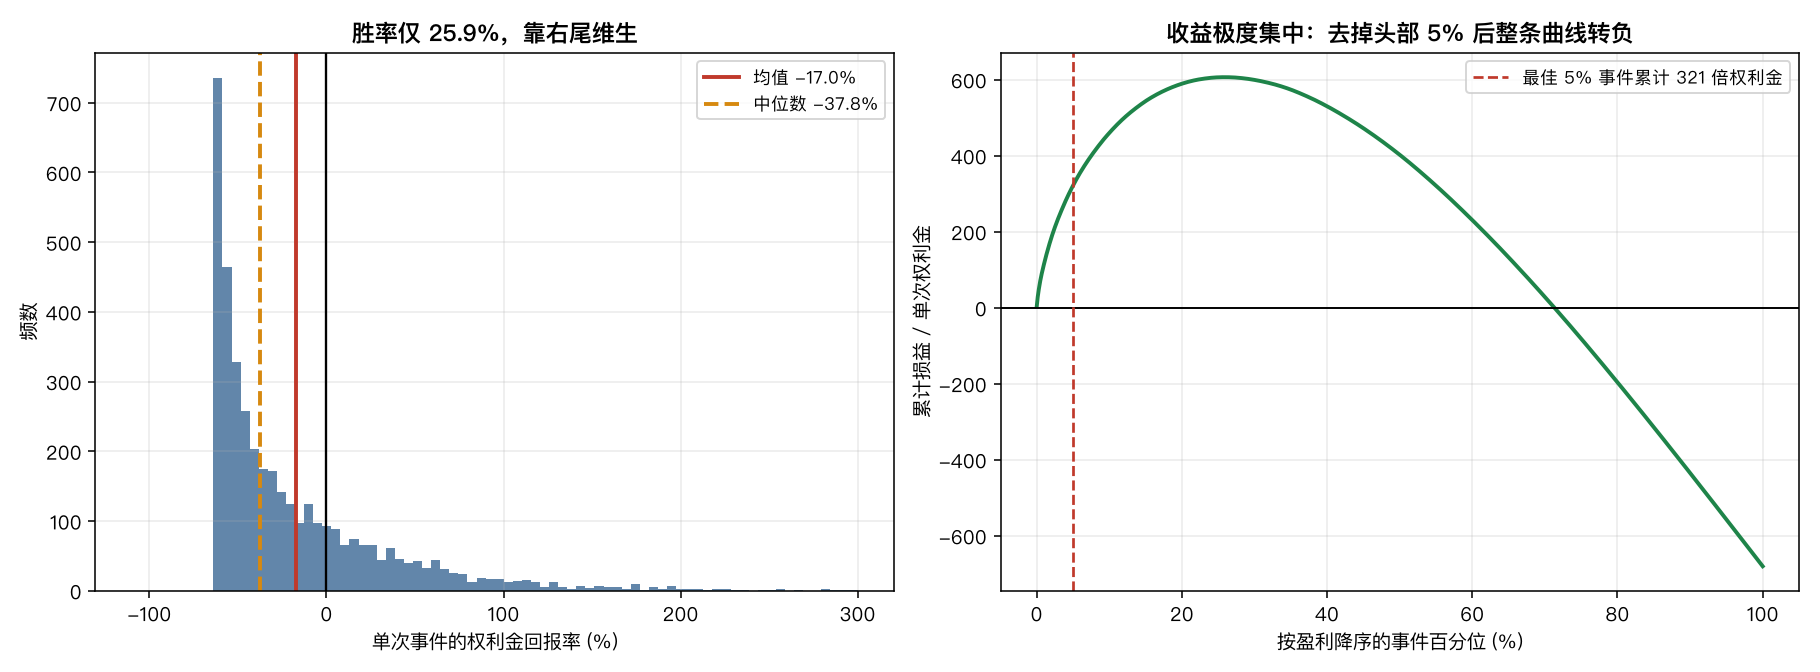
右图是这个策略的性格素描:最好的 5% 事件贡献了 52.9% 的总盈利。 把它们拿掉,整条曲线转负。
这是一个典型的”彩票型”损益结构:高频小亏、低频大赚。它本身不是缺点——很多优秀策略都长这样。问题在于均值是负的。你承受了彩票的心理折磨,却没拿到彩票的正期望。
六、最反直觉的一条:公平定价下依然亏钱#
这是本文最值得记住的发现。
把方差风险溢价关掉(实际跳跃 = 隐含跳跃,VRP=1.0)、价差设成 0。理论上这应该是一场公平游戏,期望回报应该是 0。实测:
ret_fair, _ = simulate(40000, vrp=1.0, spread=0.0, seed=777)
print(f"厚尾 + 公平定价: {ret_fair.mean()*100:.2f}%")     # -4.80%

ret_norm, _ = simulate(40000, vrp=1.0, spread=0.0, fat_tail=False, seed=424242)
print(f"正态 + 公平定价: {ret_norm.mean()*100:.2f}%") # +0.50%正态跳跃下是 +0.5%(在 4 万次模拟的噪声范围内等于 0,这校验了定价引擎无偏)。厚尾跳跃下是 -4.8%。
差的这 5.3 个百分点从哪来?答案在跨式的损益函数:它赔付的是 ,绝对值,不是方差。
而在方差被固定为相同的前提下,厚尾分布的平均绝对偏离更小:
z_n = np.random.default_rng(31).standard_normal(400000)
nu = 5.0
z_t = np.random.default_rng(32).standard_t(nu, 400000) / np.sqrt(nu/(nu-2.0))
print(f"E|z| 正态 = {np.abs(z_n).mean():.4f}")      # 0.7990
print(f"E|z| t(5) = {np.abs(z_t).mean():.4f}") # 0.7364 (低 7.8%)厚尾意味着”极端值更极端”,但在总方差不变的约束下,代价是**“大多数情况下更接近中心”**。跨式在中心区域是全额亏损的。所以厚尾把概率质量从”小赚区”同时挪向了”大赚区”和”全亏区”,而后者的损失有下界(-100%)、前者的收益没有上界却概率极低——净效果是负的。
这条结论的实务价值:Black-Scholes 用方差定价,跨式买家消费的却是绝对偏离。凡是真实分布比对数正态更厚尾的标的,跨式买家就在结构性地吃亏——即使隐含波动率一点溢价都没有。 财报反应恰恰是典型的厚尾场景。
这也是对”波动率风险溢价是卖方唯一优势”这一流行说法的重要补充:卖方还有第二个优势,来自定价模型与损益函数之间的口径错配。
七、门槛在哪:VRP × 价差二维扫描#
把两个参数一起扫,看策略在什么条件下才能不亏:
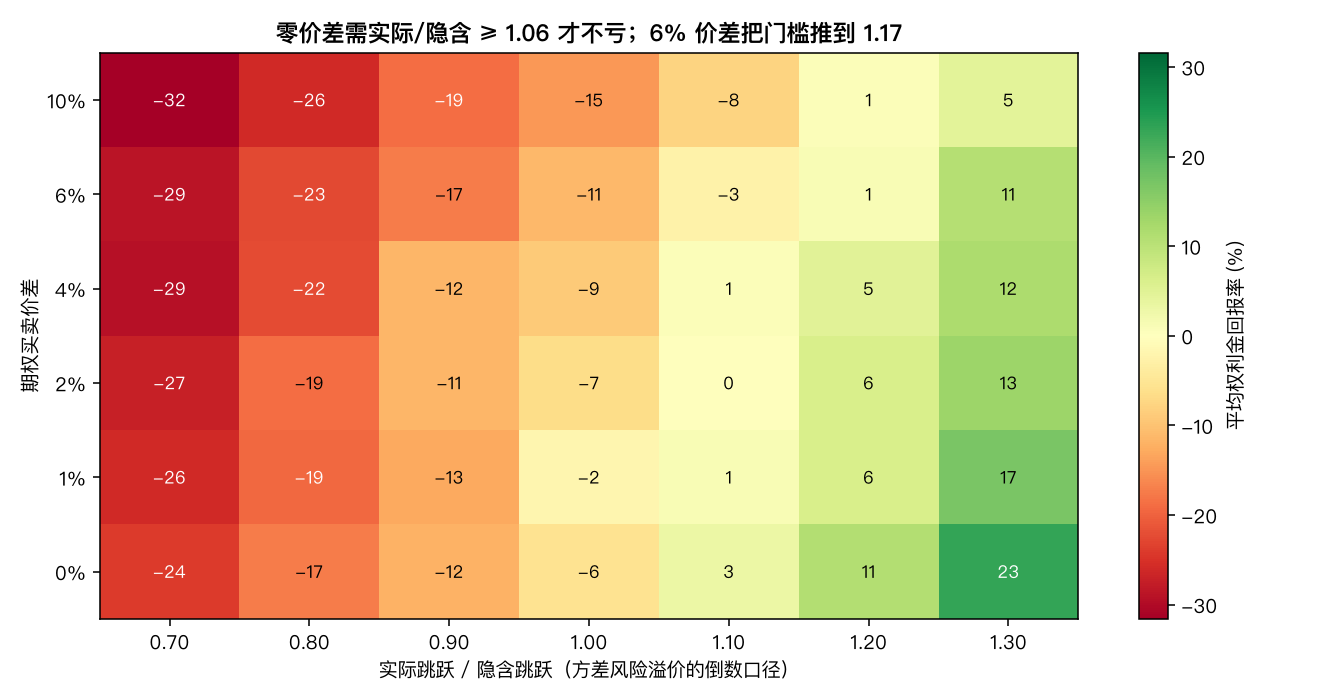
盈亏平衡所需的”实际跳跃 / 隐含跳跃”比值:
| 买卖价差 | 盈亏平衡所需比值 |
|---|---|
| 0% | 1.065 |
| 2% | 1.097 |
| 4% | 1.093 |
| 6% | 1.171 |
| 10% | 1.193 |
即使在零价差的理想环境下,你也需要实际跳跃比市场隐含的高 6.5% 才能打平(这 6.5% 就是上一节厚尾成本的价格表达)。加上现实中 2% 的价差,门槛升到 1.097;流动性差的合约 6% 价差,门槛 1.171。
而实证告诉我们的事实恰恰相反:长期看这个比值稳定在 1 以下(本文基准取 0.85)。 这意味着买入事件跨式在长期是一个负期望策略,除非你能筛出市场系统性低估跳跃的那一小类事件。
这个门槛表就是那张”没人给你结的账单”。它把一句模糊的”财报波动大”翻译成了一个可证伪的量化条件:你必须相信这次的实际跳跃会超过隐含跳跃的 1.10 倍。 你有这个把握吗?如果没有,这笔交易的理由就不成立。
八、建仓时点:早买不划算,晚买更不划算#
扫描提前建仓天数:
| 提前天数 | 盈亏平衡带宽 | 平均回报 | 胜率 |
|---|---|---|---|
| 1 天 | 5.45% | -15.7% | 26.3% |
| 3 天 | 5.85% | -14.3% | 28.1% |
| 8 天 | 6.76% | -11.8% | 32.3% |
| 20 天 | 8.54% | -6.0% | 37.6% |
反直觉的地方:越早建仓,平均回报反而越好(-6.0% vs -15.7%)。
原因不是早买更便宜——恰恰相反,20 天前建仓权利金 8.62 元,远高于 T-1 的 5.51 元。原因是事件溢价被稀释了。 这一项随 增大而变小,20 天期合约里事件溢价占比大幅下降,你更多地在买”普通的扩散波动”(这部分定价相对公平),而不是”高价的事件跳跃”。
但这不构成”应该提前 20 天买”的建议,有三个理由:
- 绝对回报仍然是负的,只是没那么负
- 资金占用时间长 20 倍,按时间加权算更差
- 20 天里 IV 本身会漂移,本文的模拟没有建模这个路径风险
正确的读法是:这条曲线在诊断”事件溢价的贵”,而不是在推荐时点。 它进一步印证了第四节的结论——你付的溢价主要来自事件本身。
九、Delta 对冲救不了它#
有经验的交易者会说:“裸跨式当然烂,要做 delta 对冲的 gamma scalping。”
用配对模拟检验(同一批跳跃、同一批事件后扩散路径,只改对冲行为):
naked, hedged, _ = paired_hedge(4000, vrp=0.85, spread=0.02, n_steps=6)| 裸多头 | 事件后 delta 对冲 | |
|---|---|---|
| 平均回报 | -17.0% | -16.8% |
| 回报标准差 | 71.4% | 58.2% |
| 胜率 | 25.9% | 26.1% |
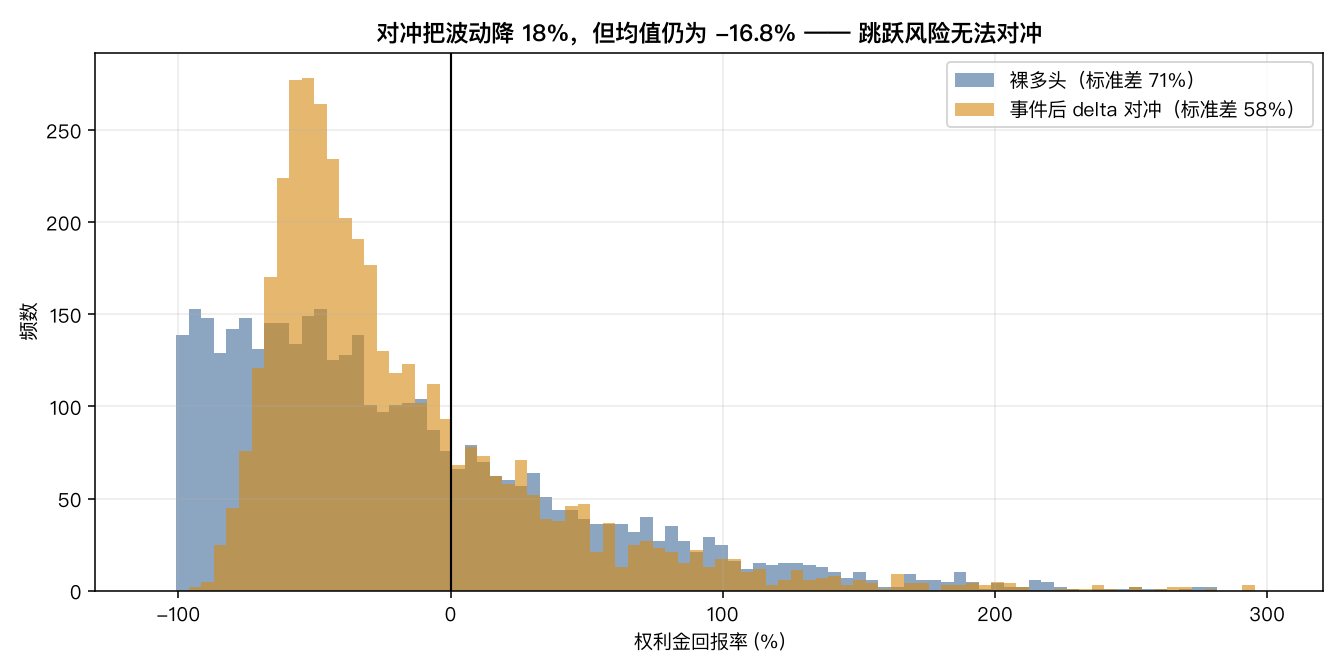
波动降了 18.5%,均值纹丝不动。
原因很直接:跳跃风险按定义不可对冲。 Delta 对冲的前提是标的连续移动、你可以持续调仓。而事件跳跃是一次性的、不连续的,你在跳跃发生的瞬间无法调整任何东西。对冲只能处理事件之后那 2 天的扩散部分——而那部分本来就是公平定价的,对冲它既不创造也不消灭期望收益,只是把方差削掉一块。
这是一条重要的边界:delta 对冲是风险管理工具,不是收益转换器。 它不能把负期望变成正期望。如果一个策略的问题出在期望上,对冲只会让你更平滑地亏钱。
十、三盆冷水#
第一盆:合成跳跃分布无法代表真实财报。 本文用对称的 t(5) 生成跳跃,但真实的财报反应有明显的偏斜——不同行业、不同市值、不同的分析师覆盖度,反应形态差别巨大。更麻烦的是,真实跳跃幅度与隐含跳跃之间存在条件依赖(市场在高不确定期定价也更保守),而本文把 VRP 设成了一个常数。要做真实的事件跨式研究,必须用实际的财报窗口数据估计这个条件分布。
第二盆:IV 塌陷幅度被设成外生。 我假设事件后 IV 精确回到扩散水平 30%。现实中塌陷幅度是随机的,而且与事件结果相关——大幅意外后 IV 往往不会立刻回到常态,会有一段抬升的尾巴。这个残余 IV 对多头有利,本文的模型完全没有捕捉,因此本文的估计对多头略偏保守。这是一个诚实的方向性偏差,我倾向于把它明说而不是调参掩盖。
第三盆:A 股无法直接实施。 国内目前没有个股期权,只有 ETF 期权和股指期权。本文的框架可以迁移到”指数级事件”(如重要经济数据发布前的 50ETF 跨式),但个股财报跨式在 A 股无法直接落地。港股与美股有个股期权,框架适用,但需要重新校准 和 VRP —— 这两个参数是市场特异的,直接套用本文的 6% 和 0.85 是错的。
十一、结论#
买事件跨式,你需要三件事同时成立:
- 标的移动超过盈亏平衡带(本例 ±5.40%,实测概率仅 27.0%)
- 实际跳跃超过隐含跳跃的 1.10 倍(长期实证是 0.85)
- 你能承受 74% 的时间在亏钱、靠 5% 的事件养活整个组合
第 1 条是数学,第 2 条是市场结构,第 3 条是心理。三条里第 2 条最难——因为它要求你在一个卖方长期占优的市场里,系统性地识别出定价过低的事件。
这不是说事件跨式永远不能做。 它是说:做这笔交易的正当理由只有一个——你对这一次的跳跃幅度有超过市场共识的具体判断(比如你知道某个即将披露的分部数据分歧极大)。“财报要出了,波动肯定大”不是这样的判断,它只是把市场早已定价的东西重复了一遍。
而如果你的观点是”市场低估了波动”,更干净的表达方式是做多方差本身(方差互换、VIX 相关工具),而不是买一个把事件溢价和扩散波动捆绑销售、还额外向你收取厚尾错配成本的跨式组合。
波动率交易里,看对方向和赚到钱之间,隔着一张详细的账单。这篇文章就是那张账单。