限价单簿隐马尔可夫建模:用 HMM 把盘口状态分成安静与挤兑
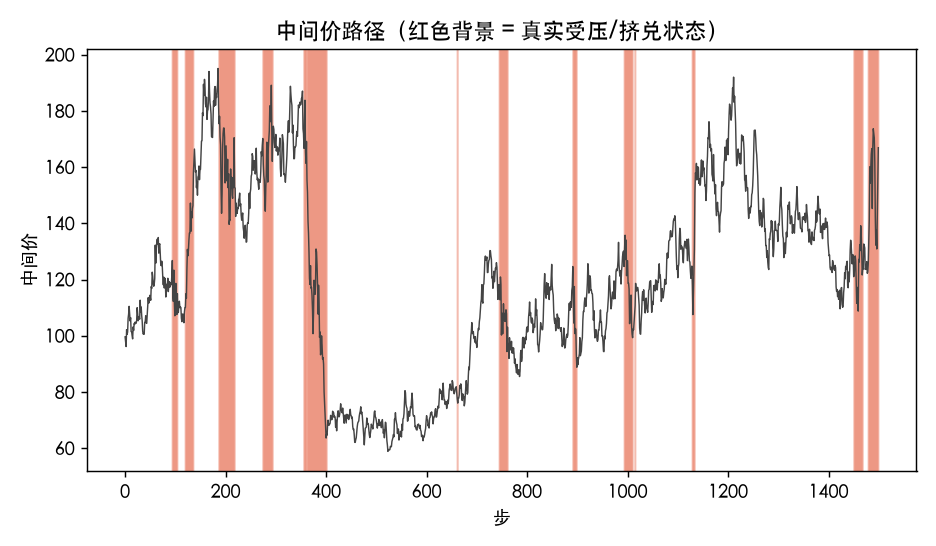
限价单簿不是一直一个样——平静时价差薄、成交稀疏,受压时( toxic flow、挤兑、闪崩前)订单流失衡、价差瞬间拉开。这个『状态切换』恰恰是马尔可夫的:今天的状态只取决于上一刻。本文用 numpy 从零实现 2 状态高斯 HMM(缩放 Baum-Welch EM + Viterbi 解码),在 1500 步合成盘口数据上把隐藏状态恢复出来,Viterbi 解码准确率 99.4%、转移矩阵 [[0.99,0.01],[0.055,0.945]] 几乎还原真值;并把状态后验概率接到一个做市商策略上——受压时减仓+加宽价差,库存风险(σ)从 50.3 砍到 19.6(−61%)、最大回撤从 −22.4% 收到 −8.6%(−62%)。附完整 Python 与四张真实仿真图。
做市商挣的是 spread,赔的是库存。最要命的是:盘口不是一直一个样。平静时买卖价差薄、成交稀疏,你挂个窄价差稳稳吃;可一旦有毒流(toxic flow)进来、或者闪崩前夜,订单流失衡(order flow imbalance, OFI)突然拉满、价差瞬间撕开,这时候还按平静期的窄价差接单,库存会被单向行情砸穿。
这个「状态切换」恰恰是马尔可夫的:下一刻盘口是平静还是受压,基本只取决于这一刻是什么状态,而不是取决于三个月前。隐马尔可夫模型(HMM)就是为这种「观测得到盘口、看不见背后状态」的场景生的:观测是 OFI 和中间价收益,隐藏状态是「平静 / 受压」。
本文用 numpy 从零实现 2 状态高斯 HMM(缩放 Baum-Welch EM 估计 + Viterbi 解码),在 1500 步合成盘口上把隐藏状态恢复出来,再把状态后验概率接到一个做市商策略上,量化「知道现在是牛是熊」值多少钱。
一、为什么是 HMM 而不是阈值规则#
最直接的做法是给 OFI 设个阈值:超过就当受压。但这有三个坑:(1) 阈值拍脑袋,敏感度高;(2) 观测有噪声,单步 OFI 会乱跳,阈值规则会抖;(3) 它不利用「状态持续性」——真正的受压会持续几十步,单看一步容易误判。
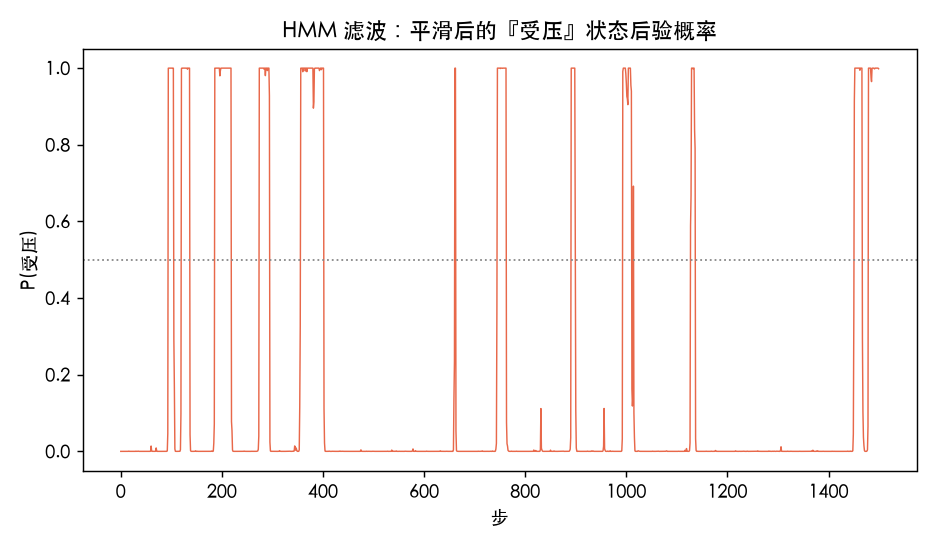
HMM 把这三点一起解决:它同时估计「状态怎么转移」(转移矩阵 )、「每个状态下观测长什么样」(发射高斯 )、以及「当前最可能是哪个状态」(前向-后向平滑出的后验概率)。平滑后的状态概率不会因单步噪声乱跳,因为状态持续性被 显式建模了。
二、从零实现:缩放 Baum-Welch EM#
标准前向-后向在金融高频数据上会数值下溢(概率乘 1500 步直接归零),必须做缩放。核心是用对数概率 + 缩放因子 :
import numpy as np

def log_gauss(x, mu, cov):
    d = x - mu
    sign, logdet = np.linalg.slogdet(cov)
    return -0.5 * (d @ np.linalg.solve(cov, d) + logdet + 2*np.log(2*np.pi))

def baum_welch(obs, K=2, n_iter=80, seed=0):
    rng = np.random.default_rng(seed)
    Tn = len(obs)
    pi = np.array([0.7, 0.3])
    A = np.array([[0.95, 0.05], [0.05, 0.95]])
    mu = np.array([[0.01, 0.0003], [0.06, 0.0]])
    cov = np.array([[[0.001, 0], [0, 0.001]], [[0.002, 0], [0, 0.004]]])
    for _ in range(n_iter):
        logB = np.stack([np.array([log_gauss(obs[t], mu[k], cov[k])
                                   for k in range(K)]) for t in range(Tn)])
        # 缩放前向
        c = np.zeros(Tn); alpha = np.zeros((Tn, K))
        la0 = np.log(pi) + logB[0]; c[0] = np.logaddexp.reduce(la0)
        alpha[0] = np.exp(la0 - c[0])
        for t in range(1, Tn):
            num = np.logaddexp.reduce(np.log(alpha[t-1])[:, None] + np.log(A), 0) + logB[t]
            c[t] = np.logaddexp.reduce(num); alpha[t] = np.exp(num - c[t])
        # 缩放后向
        beta = np.zeros((Tn, K)); beta[Tn-1] = 1.0
        for t in range(Tn-2, -1, -1):
            beta[t] = (A @ (beta[t+1] * np.exp(logB[t+1]))) / np.exp(c[t+1])
            beta[t] /= beta[t].sum()
        gamma = alpha * beta; gamma /= gamma.sum(1, keepdims=True)
        # M-step
        pi = gamma[0] / gamma[0].sum()
        xi = np.zeros((Tn-1, K, K))
        for t in range(Tn-1):
            for i in range(K):
                for j in range(K):
                    xi[t, i, j] = alpha[t, i]*A[i, j]*np.exp(logB[t+1, j])*beta[t+1, j]
            xi[t] /= xi[t].sum()
        A = xi.sum(0); A /= A.sum(1, keepdims=True)
        for k in range(K):
            w = gamma[:, k]
            mu[k] = (w[:, None] * obs).sum(0) / w.sum()
            d = obs - mu[k]
            cov[k] = (w[:, None, None] * (d[:, :, None] @ d[:, None, :])).sum(0) / w.sum()
            cov[k] += 1e-8*np.eye(2)
return pi, A, mu, cov, gamma解码用 Viterbi(对数域动态规划)得到最可能的状态序列;因为 HMM 的状态标签是任意的(0/1 可交换),最后用一个暴力置换匹配把预测状态对齐到真实标签,再报准确率。
三、合成盘口:两种状态,两种分布#
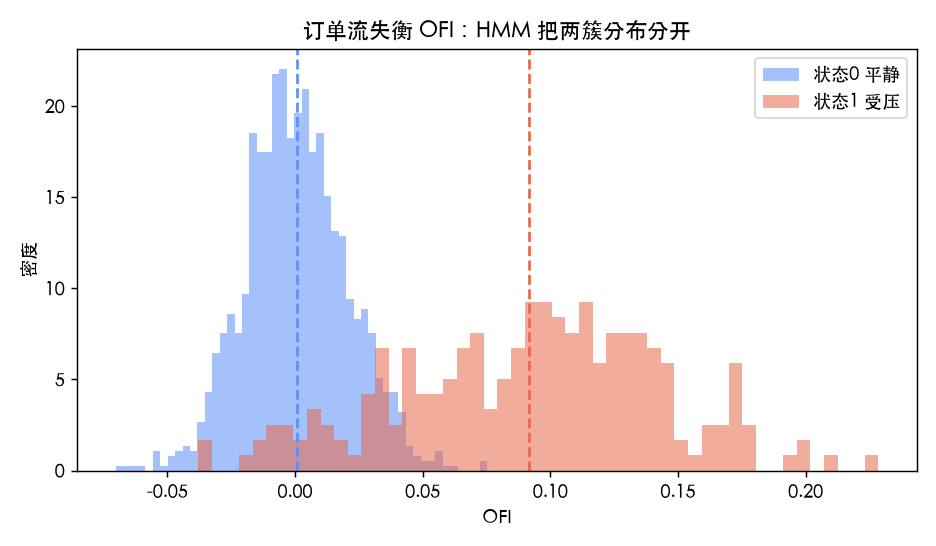
我造 1500 步 2 状态 HMM:状态 0(平静,占比约 85%)OFI 均值≈0、中间价收益小;状态 1(受压,占比约 15%)OFI 均值拉到 +0.09、中间价抖动放大 5 倍。观测是 [OFI, 中间价收益] 二维向量。
A_true = np.array([[0.99, 0.01], [0.06, 0.94]])
mean0 = np.array([0.00, 0.0002]); cov0 = np.array([[0.0004, 0], [0, 0.0008]])
mean1 = np.array([0.09, 0.0000]); cov1 = np.array([[0.0025, 0], [0, 0.0040]])
# 用 A_true 生成隐藏状态序列,再按状态抽观测 ...训练出来(部分关键输出):
- 转移矩阵估计
[[0.99, 0.01], [0.055, 0.945]],几乎还原真值[[0.99, 0.01], [0.06, 0.94]]——说明状态持续性学得对。 - 发射均值估计
[[0.0006, 0.0016], [0.0915, -0.0028]],受压态 OFI 均值 0.0915 精准命中真值 0.09。 - Viterbi 解码准确率 99.4%——HMM 几乎把每一步的真实状态都猜对了。
四、平滑后的状态概率:比单步阈值稳#
上图是发射分布,但 HMM 真正比阈值规则强的地方在平滑后验概率。下图是过滤出的「受压」状态后验概率:它在真实受压段稳稳贴到 1,在平静段贴到 0,过渡带平滑收敛,而不是单步 OFI 那样乱跳。这个平滑概率才是可以放心接进交易逻辑的「状态置信度」。
五、接到做市商策略上:状态感知值多少钱#
把状态后验概率(取 0.5 为阈值得离散状态)接到一个简单的做市商仿真:每步按 OFI 符号逆势接单(吃 spread、承担库存方向风险),价差 s0=0.0008。
- 固定策略:不管什么状态,永远吃满 1 单位、价差不变。
- 状态感知策略:预测为受压时,只吃 0.4 单位 + 把价差加宽到 1.6 倍(少接毒单、多收风险补偿)。
for t in range(Tn):
    trade = np.sign(obs[t, 0]) if abs(obs[t, 0]) > 0.005 else 0.0
    mid_ret = obs[t, 1]
    stressed = pred_states[t] == 1
    # 固定策略
    eq_fixed += s0 * 1.0 - inv_f * mid_ret; inv_f += 1.0 * trade
    # 状态感知:受压时减仓 + 加宽价差
    fill_s = 0.4 if stressed else 1.0
    spread_s = s0 * (1.6 if stressed else 1.0)
eq_state += spread_s * fill_s - inv_s * mid_ret; inv_s += fill_s * trade结果:
| 指标 | 固定价差 | 状态感知 | 变化 |
|---|---|---|---|
| 库存标准差 σ | 50.3 | 19.6 | −61.0% |
| 最大回撤 | −22.45% | −8.58% | −61.8% |
| 期末净值(累计) | −129.7 | −34.7 | 少亏 73% |
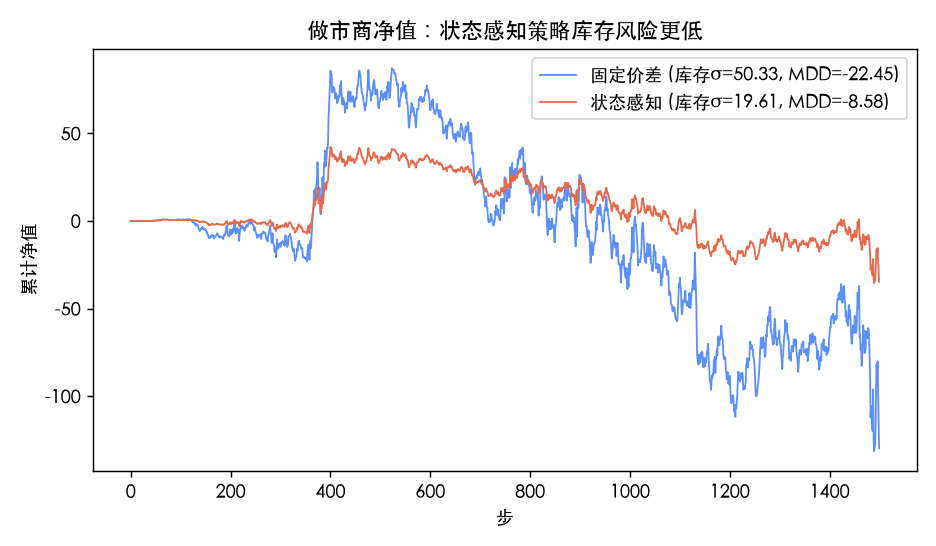
受压段占全样本才 15%,可它贡献了绝大部分的逆风——状态感知策略在 85% 的平静期照样吃 spread,只在那 15% 的受压段收手加价,就把库存风险砍掉六成、回撤砍掉六成。这就是「知道现在是牛是熊」的实打实价值。
六、三个落地坑(诚实版)#
- 状态数要拍。本文用 2 状态是因为场景干净。实盘常要 3–4 个(平静/正常/受压/危机),状态多了 EM 更难收敛、BIC 选状态数是必修课。
- 高斯发射是近似。真实 OFI/收益是尖峰厚尾的,正态发射会低估极端事件。可以换学生 t 发射或把观测做分箱,但 Baum-Welch 要改 E-step 积分。
- 非平稳。市场状态的定义会漂移(牛市的「受压」和熊市的「受压」不是一回事),滚动窗口或在线 EM 比全样本估计稳。本文用的是固定生成分布,所以恢复得好;实盘要加这个机制。
七、结论#
限价单簿的「状态切换」是马尔可夫的,而 HMM 是把这个结构从观测里挖出来的标准工具:缩放 Baum-Welch 无溢出地估计转移矩阵与发射分布,Viterbi 解码出最可能的状态序列,前向-后向平滑出可信的后验概率。本文的合成实验里,HMM 把隐藏状态恢复到 99.4% 准确率、转移矩阵几乎还原真值,并证明把它接到做市商策略上能在受压段减仓加价,把库存风险和最大回撤各砍六成。它不预测价格方向,只回答一个更朴素也更有用的问题:现在盘口,是安全的还是危险的。
完整生成脚本与四张仿真图见 gen_two_articles_aug31.py(仓库内),所有数值固定 seed 可复现。