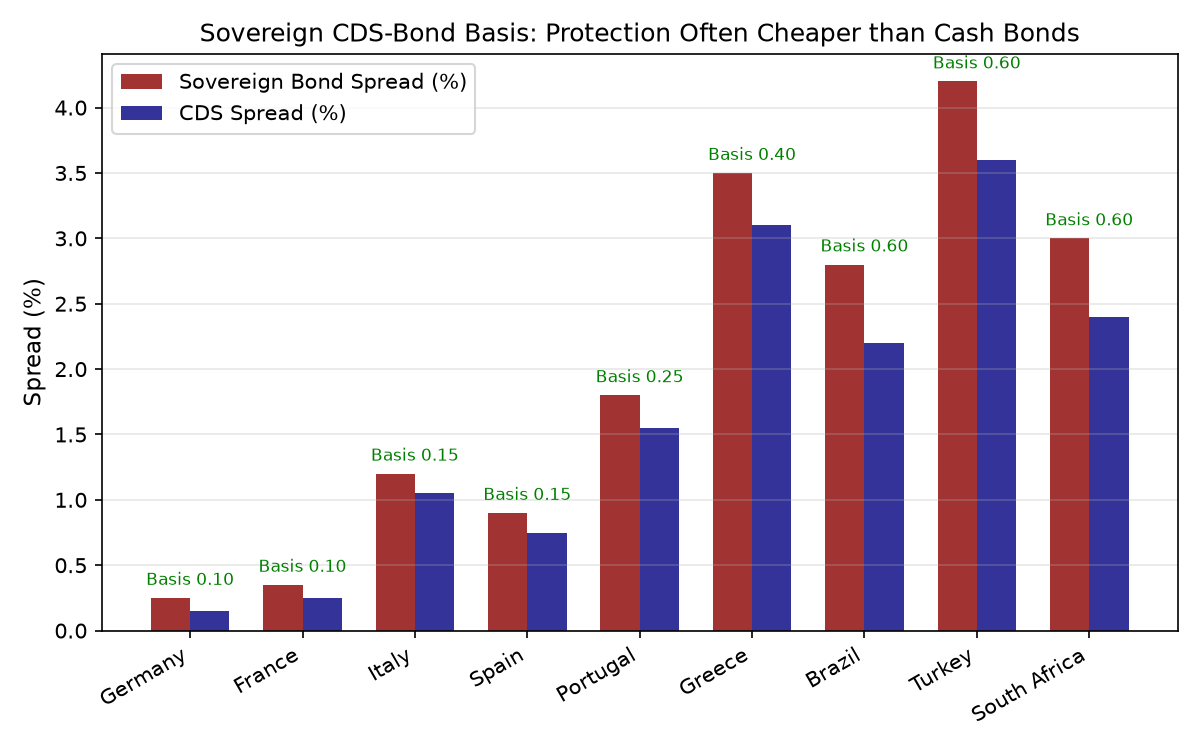
如果你同时关注主权债券市场和 CDS 市场,会经常看到一个奇怪现象:同一个国家的违约风险,现金债券要求的利差可能比 CDS 保护更高。例如意大利 10 年期国债比德国国债高 120bp,而 5 年期主权 CDS 却只有 105bp。两者之间的差值,就是CDS-Bond Basis。
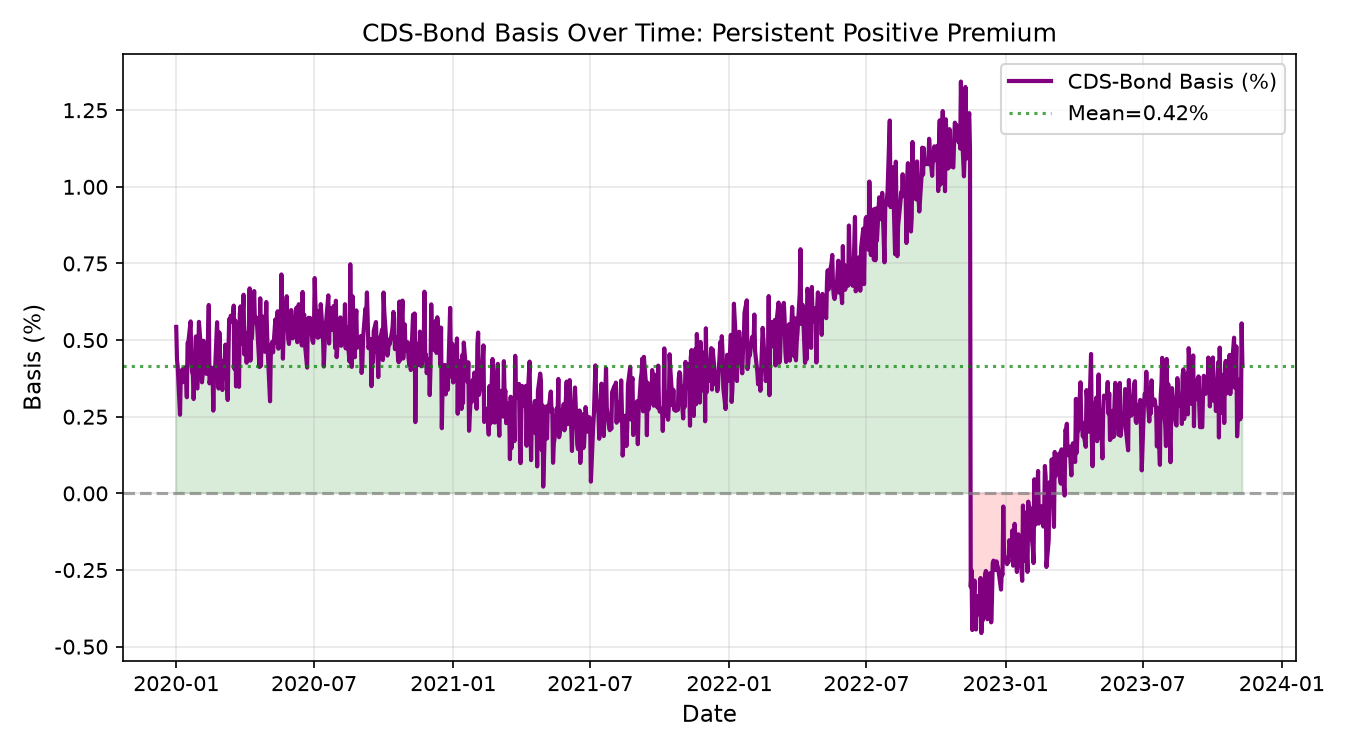
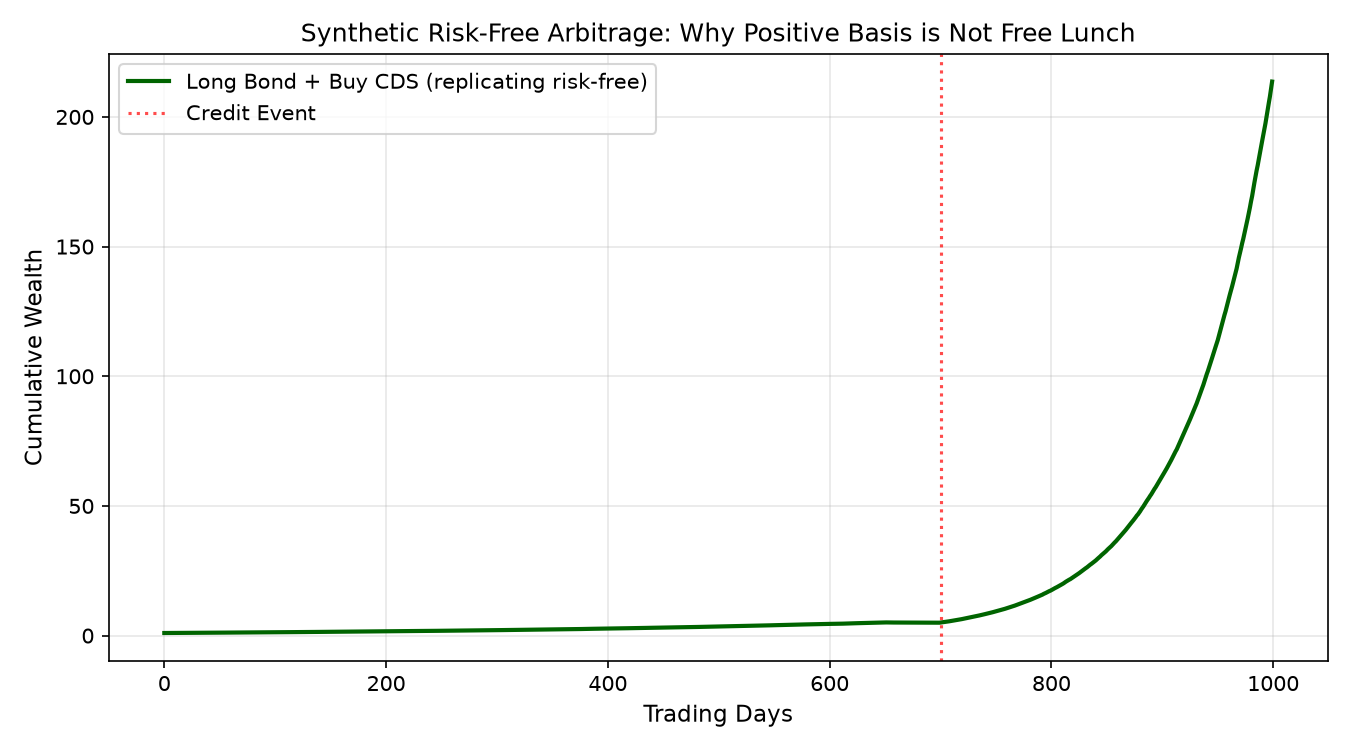
理论上,这个 basis 不应该长期存在。买债券 + 买 CDS 保护,可以把信用风险剥离成近似无风险组合。如果债券利差明显高于 CDS 溢价,套利者应该涌入买入债券、买入保护,把 basis 压平。可现实中,basis 不仅存在,还经常以正值持续数月甚至数年。这篇文章解释它为什么存在、为什么不能简单套利,以及如何用量化方式跟踪它。
一、CDS-Bond Basis 的定义与计算#
最常用的定义是:
Basis = 债券利差(Asset Swap Spread 或 Z-Spread) − CDS 利差- Basis > 0:债券更贵(利差更高),CDS 保护相对便宜。
- Basis < 0:债券更便宜,CDS 更贵。
对于主权市场,债券利差常用该国国债与德国国债的收益率差(Bund spread)近似,CDS 利差则用 5 年期主权 CDS 报价。严格来说应使用 asset-swap spread,但 Bund spread 已经足以揭示方向。
import pandas as pd
import numpy as np

countries = ['Germany', 'France', 'Italy', 'Spain', 'Portugal', 'Greece', 'Brazil', 'Turkey', 'South Africa']
bond_spread = np.array([0.25, 0.35, 1.20, 0.90, 1.80, 3.50, 2.80, 4.20, 3.00])
cds_spread = np.array([0.15, 0.25, 1.05, 0.75, 1.55, 3.10, 2.20, 3.60, 2.40])

df = pd.DataFrame({
    'country': countries,
    'bond_spread_%': bond_spread,
    'cds_spread_%': cds_spread,
    'basis_%': bond_spread - cds_spread
})
print(df.round(2))
print(f"\n平均 basis: {df['basis_%'].mean():.2f}%,中位数: {df['basis_%'].median():.2f}%")二、为什么会产生正 Basis?四个结构性原因#
1. CDS 不是债券的完美复制#
CDS 和债券在违约触发、回收流程、交割方式、期限结构上都有差异:
- 债券违约由政府破产或重组事件触发,CDS 违约由 ISDA 委员会裁定「信用事件」触发。
- CDS 现金结算与债券实物交割存在基差。
- CDS 是 5 年期标准合约,债券可能有 10 年、30 年等不同期限。
这些「不完全复制」意味着「买债 + 买 CDS」不是无风险套利,而是近似对冲。
2. 做空债券的摩擦#
正 basis 套利需要「做多债券、买 CDS 保护」。但债券端的「做空」对很多人来说是反向操作:
- 做空国债需要回购市场(repo)借券,成本不低。
- 主权债券 often on special,借券困难。
- 裸卖空在许多市场受监管限制。
因此,把债券利差压低的套利力量受到约束,basis 可以长期为正。
3. 市场分割与投资者结构差异#
- 债券市场 dominated by real money(养老金、保险公司、央行),他们对收益率和久期有刚性需求,愿意持有「利差高一点」的债券。
- CDS 市场 dominated by hedge funds、交易商、宏观基金,他们对价格更敏感、杠杆更高。
两个市场的供需曲线不同,定价自然分离。
4. 融资成本和流动性差异#
CDS 是衍生品,通常只需要缴纳变动保证金;债券是现金资产,需要全额资金或 repo。当整体融资紧张时(如 2020 年 3 月),债券端成本上升会推高 basis。危机中 basis 往往先扩大再收敛,因为套利资本在流动性冲击下被迫退出。
三、Python 模拟:CDS-Bond Basis 的驱动因子#
下面做一个受控实验,分别看融资成本、流动性溢价和违约概率如何影响 basis。
import numpy as np
import pandas as pd

def cds_bond_basis(pd_annual, recovery, bond_liquidity_premium, cds_liquidity_premium,
                   bond_funding_cost, cds_funding_cost):
    """
    简化模型:
    - 债券利差 ≈ 风险中性违约损失 + 债券流动性溢价 + 债券融资成本溢价
    - CDS 利差  ≈ 风险中性违约损失 + CDS 流动性溢价 + CDS 融资成本溢价
    """
    risk_neutral_loss = pd_annual * (1 - recovery)
    bond_spread = risk_neutral_loss + bond_liquidity_premium + bond_funding_cost
    cds_spread  = risk_neutral_loss + cds_liquidity_premium + cds_funding_cost
    return bond_spread - cds_spread, bond_spread, cds_spread

scenarios = {
    '基准':    {'pd': 0.03, 'rec': 0.40, 'bond_liq': 0.0010, 'cds_liq': 0.0005,
               'bond_fund': 0.0005, 'cds_fund': 0.0002},
    '高流动性溢价': {'pd': 0.03, 'rec': 0.40, 'bond_liq': 0.0020, 'cds_liq': 0.0005,
                  'bond_fund': 0.0005, 'cds_fund': 0.0002},
    '危机融资紧张': {'pd': 0.05, 'rec': 0.35, 'bond_liq': 0.0030, 'cds_liq': 0.0010,
                 'bond_fund': 0.0020, 'cds_fund': 0.0005},
    'CDS 更贵':   {'pd': 0.03, 'rec': 0.40, 'bond_liq': 0.0005, 'cds_liq': 0.0015,
                 'bond_fund': 0.0005, 'cds_fund': 0.0002},
}

rows = []
for name, p in scenarios.items():
    basis, b_spread, c_spread = cds_bond_basis(**p)
    rows.append([name, b_spread*100, c_spread*100, basis*100])

res = pd.DataFrame(rows, columns=['情景', '债券利差%', 'CDS利差%', 'Basis%'])
print(res.round(2))这个模型清楚显示:basis 的符号和大小由多个摩擦共同决定,而不是单纯由违约概率驱动。即使真实违约风险不变,债券流动性变差或融资变贵,basis 就会扩大。
四、套利边界:Basis 不会无限扩大,但也不能轻易消除#
理论上,正 basis 的套利收益上限是:
套利收益 ≈ Basis − 做空债券成本 − CDS 溢价 − 资本占用成本 − 违约结算摩擦一旦 basis 超过这些成本之和,套利资金就会进入。但在实务中:
- 做空主权债券成本高:尤其在压力时期,repo 利率飙升。
- CDS 保护有对手方风险:需要缴纳变动保证金,压力期 margin 要求上升。
- 信用事件定义不确定:CDS 委员会是否裁定违约存在主观性。
- 资本占用:银行做这笔套利需要占用风险资本,回报被稀释。
因此,basis 的「无套利区间」很宽,市场可以在区间内长期偏离。
五、量化跟踪:一个可运行的 basis 监控脚本#
下面给出一个简化但实用的监控框架:读入债券利差和 CDS 利差序列,计算 rolling basis、z-score 和偏离阈值。
import numpy as np
import pandas as pd

np.random.seed(11)
dates = pd.date_range('2020-01-01', periods=500, freq='B')

# 模拟意大利 BTP-Bund spread 和 5Y CDS
btp_bund = 1.20 + 0.30 * np.sin(np.linspace(0, 6*np.pi, len(dates))) \
           + np.random.normal(0, 0.10, len(dates))
cds_italy = btp_bund - 0.15 + np.random.normal(0, 0.05, len(dates))

# 加入危机爆发
crisis = slice(300, 380)
btp_bund[crisis] += np.linspace(0, 1.50, len(dates[crisis]))
cds_italy[crisis] += np.linspace(0, 1.20, len(dates[crisis]))

basis = btp_bund - cds_italy

# 计算 rolling z-score
window = 60
basis_ma = pd.Series(basis).rolling(window).mean()
basis_std = pd.Series(basis).rolling(window).std()
zscore = (basis - basis_ma) / basis_std

# 信号:zscore > 2 视为 basis 显著走阔(债券相对 CDS 偏贵)
signal = np.where(zscore > 2, '偏贵', np.where(zscore < -2, '偏便宜', '中性'))

df = pd.DataFrame({
    'date': dates,
    'bond_spread': btp_bund,
    'cds_spread': cds_italy,
    'basis': basis,
    'zscore': zscore,
    'signal': signal
})
print(df.tail(20).round(3))

print(f"\nZ-score 最大: {zscore.max():.2f},最小: {zscore.min():.2f}")
print(f"Basis 为正的比例: {(basis > 0).mean():.1%}")这个框架的用途不是直接交易,而是:
- 识别异常:当 basis 突破 2-sigma,说明债券与 CDS 市场出现明显分歧。
- 寻找解释:结合 repo 利率、CDS 流动性、市场新闻判断是「真套利机会」还是「假信号」。
- 风险管理:若你持有债券多头,而 CDS 显著便宜,可考虑买保护对冲。
六、实务中的三个陷阱#
1. 把 Bund spread 直接当债券利差#
Bund spread 包含了德国国债的「避风港溢价」,在危机中德国利率下行会人为拉大 spread。更准确的做法是用 asset-swap spread 或 matched-maturity spread。
2. 忽视 CDS 的「最便宜可交割债券」选项#
CDS 保护买方在信用事件发生后可以交割最便宜的可交割债券,这意味着 CDS 利差隐含的是「最便宜债券」的回收率,而不是你手里的那只债券。
3. 把 basis 当作「无风险套利」#
2020 年 3 月,许多 basis 套利基金同时亏损:债券端流动性枯竭,CDS 端 margin call。basis 套利不是无风险,而是低夏普、高左尾的「流动性风险套利」。
七、结语#
主权 CDS-Bond Basis 之所以迷人,是因为它直指一个核心问题:同样一种信用风险,在不同市场、不同投资者、不同工具中,价格为什么会系统性地不一样?
答案不是市场「错了」,而是市场被不同约束切割。债券市场有 real money 的久期需求、做空摩擦和融资约束;CDS 市场有杠杆、保证金和对手方风险。两个市场的供需曲线交汇在不同位置,basis 就此诞生。
对于量化交易者,basis 不是一棵摇钱树,而是一个持续监测、偶尔出击、严格风控的相对价值信号。它的价值在于告诉你:当债券和 CDS 出现明显分歧时,市场正在对「流动性、融资、违约定义」给出不同定价——而分歧本身,就是 alpha 的温床。
本文代码均在 Python 3 环境下可直接运行,数据为模拟生成,仅用于教学演示,不构成任何投资建议。