波动率 Carry:VIX 期货展期收益的来源与崩塌
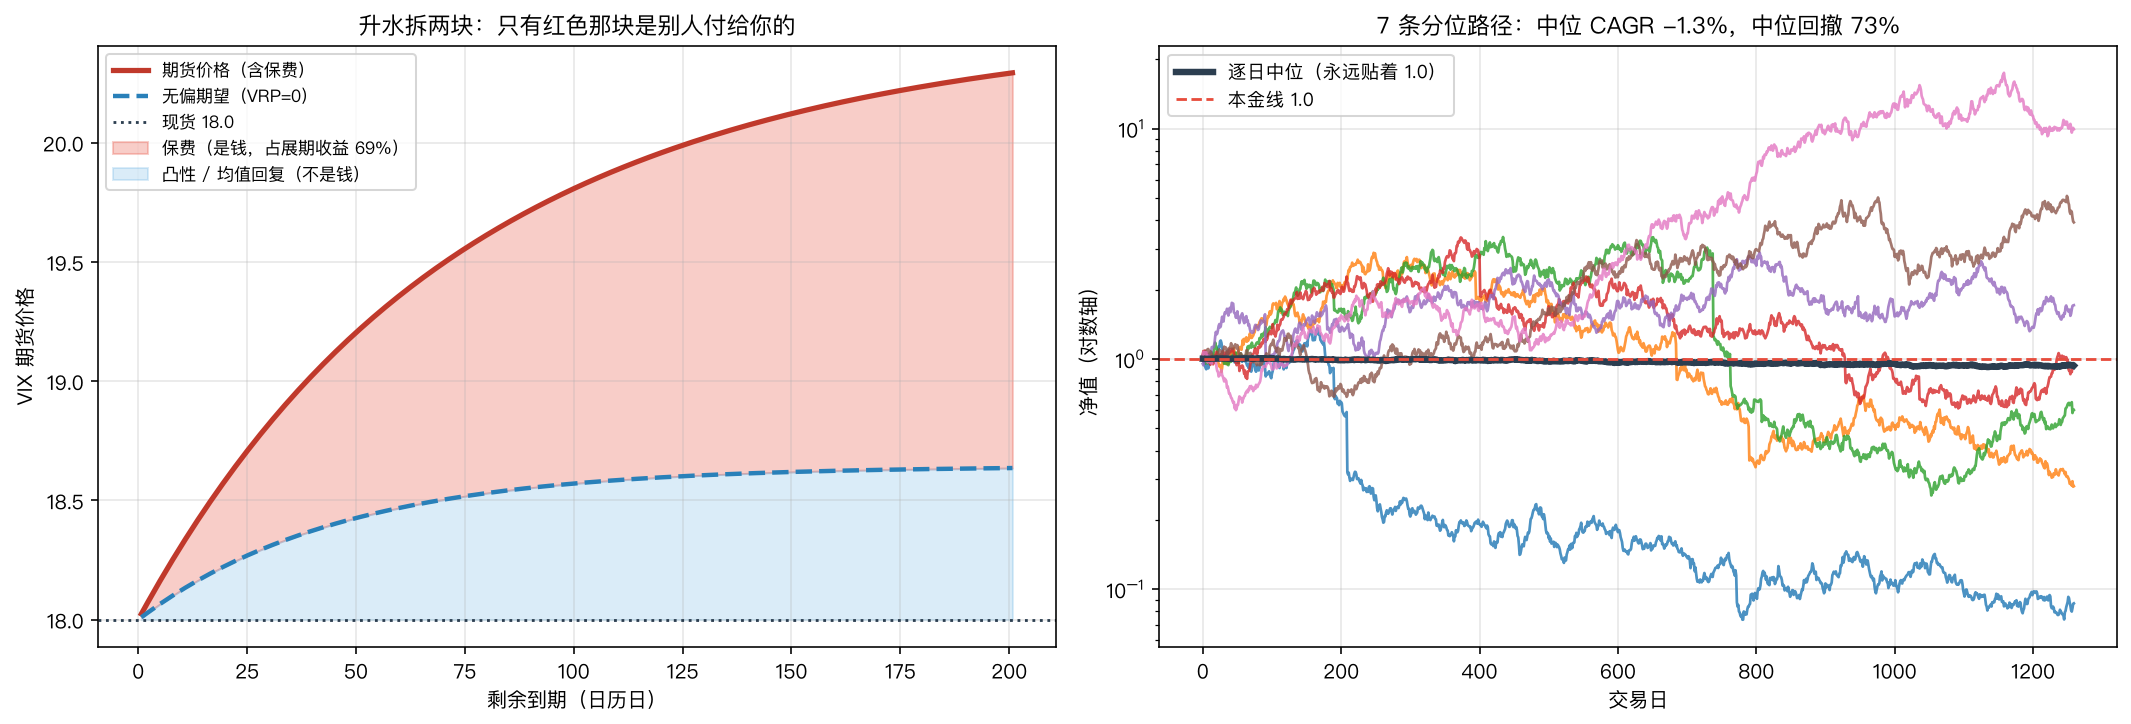
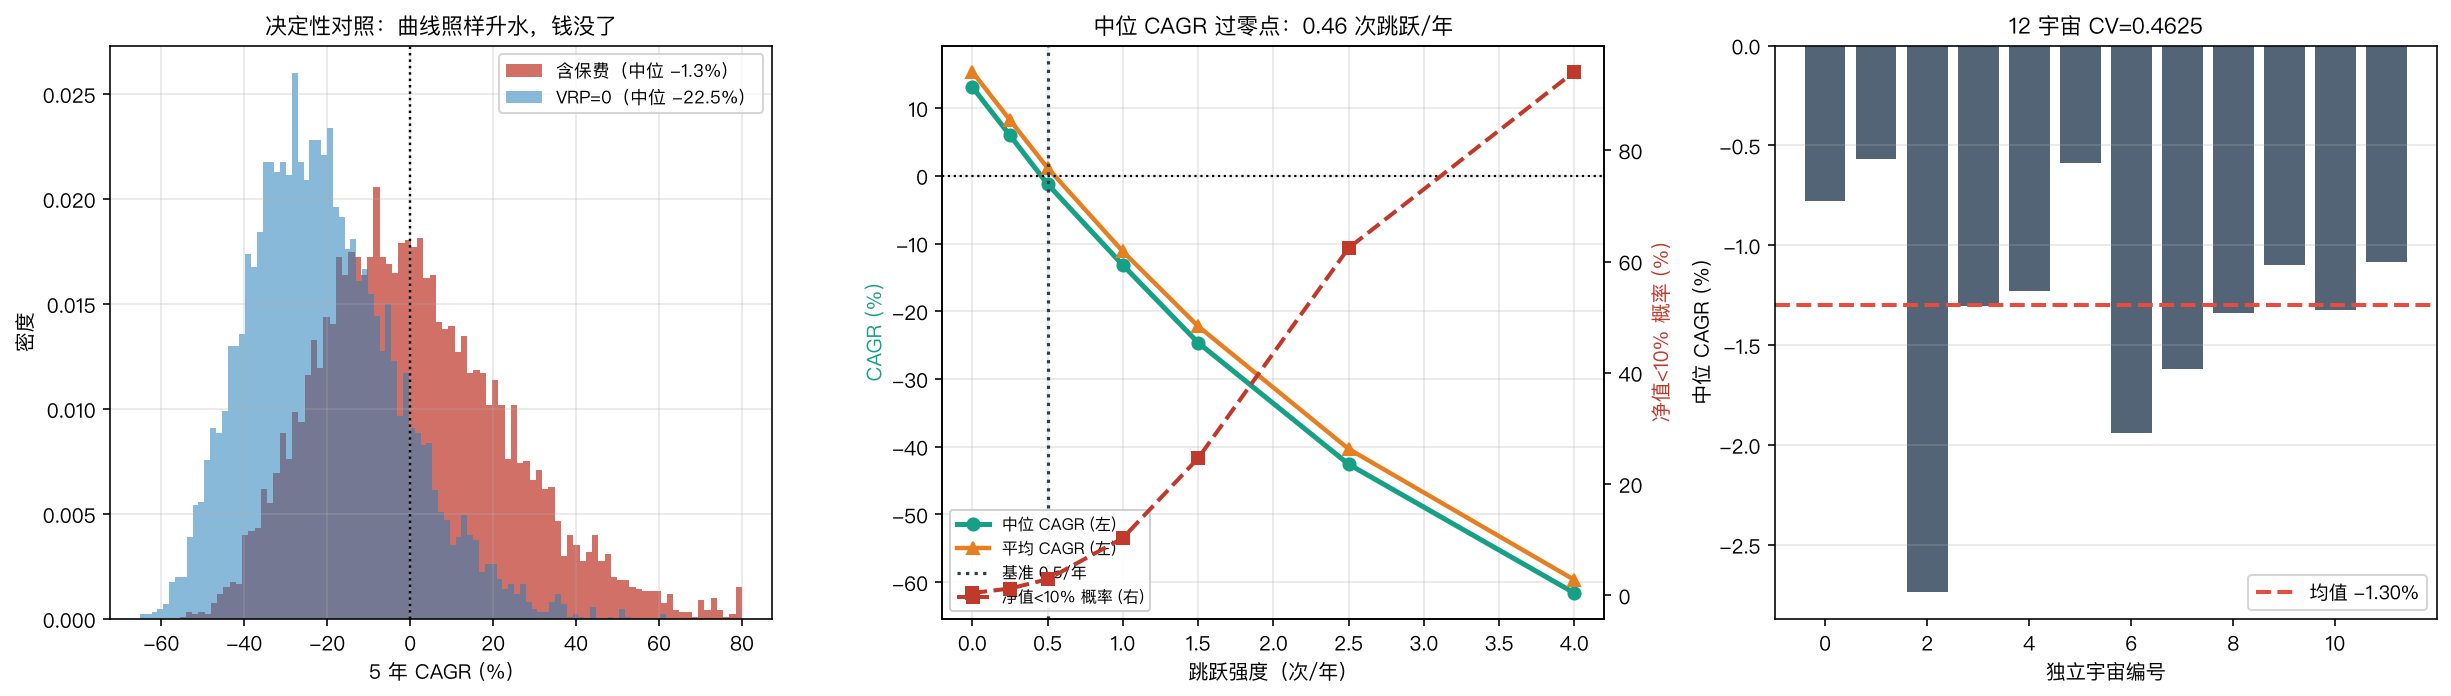
「做空 VIX 期货是捕捉期限结构升水」把一笔保险生意描述成了套利。把 VIX 建成带跳跃对数 OU、期货按无偏期望×(1+保费) 定价后,中枢处每日展期收益 13.945 bp 精确拆为:保费衰减 9.575 bp(68.7%,是钱)+ 凸性/均值回复 4.374 bp(31.4%,不是钱),可加性误差 4.19e-07。决定性对照:VRP 设为 0 后曲线依然升水 +0.837%,而中位 CAGR 从 -1.34% 塌到 -22.54%——看得见升水不等于有钱赚。零波动安慰剂 +26.6564% 对解析 26.6665%,拿掉 VRP 精确塌到 -0.49%。不对称的真正来源不是凹性(±50%:赚 34.98% vs 亏 28.64%),而是可达区间:VIX 有物理下界 9(收益封顶 +34.98%)却没有上界(涨到 54 亏 97.86%)。生死线:中位 CAGR 过零点在 0.458 次跳跃/年而基准 0.5。四种仓位口径 Sharpe 极差仅 0.326,归零概率差 292.5 倍。前 2 年赚钱的路径有 30.7% 在第 5 年翻负。12 宇宙 CV=0.4625
核心结论:做空 VIX 期货不是套利,是卖保险。它的收入只有保费那一项,而保费在观测到的「升水」里只占 69%——剩下 31% 是数学幻觉,谁也没在付这笔钱。
关于波动率 carry,最常见的描述是:
VIX 期货长期处于升水(contango),做空近月、持有到期,就能吃到期限结构的展期收益。
这句话把一笔保险生意描述成了一笔套利。差别在于:套利的对手方是犯错的人,保险的对手方是买保险的人——他们没犯错,他们只是在付钱转移风险。而卖保险的人,收益封顶、损失不封顶。
本文把两件事分开量化:升水里有多少是真钱,以及为什么这笔生意的死法是内生的。
一、模型:让保费成为一个可以关掉的开关#
把 建成带跳跃的 OU 过程(均值回复速度 ,半衰期约 44 个交易日;中枢 18;扩散 )。期货按风险中性期望乘以保费因子定价:
保费随剩余期限单调递增,且 时精确归零(到期必须收敛到现货)。
自洽性检验: 时期货收敛到现货,偏差 4.09e-08。
这个设定的关键在于:VRP 是一个可以单独设为 0 的开关,而关掉它以后曲线依然是升水的。 这就把「有升水」和「有钱赚」两件事分开了。
二、展期收益的可加分解:69% 是保费,31% 是幻觉#
在中枢处持有一张 30 日合约,让它变老一天:
| 分量 | bp/日 | 年化 | 占比 |
|---|---|---|---|
| 保费衰减(是钱) | +9.575 | +24.13% | 68.7% |
| 凸性 / 均值回复(不是钱) | +4.374 | +11.02% | 31.4% |
| 合计展期收益 | +13.945 | +35.14% | 100% |
可加性核对偏差 4.19e-07。
第二项为什么不是钱?因为它来自 这个 Jensen 不等式,以及曲线向中枢回归的形状。你持有仓位期间,同一个凸性会以相反符号出现在损益里。它在静态曲线上看得见,在动态损益里会被抵消掉。
看着期限结构说「这里有 35% 的年化 carry」,其中 11 个百分点是在数自己的影子。
三、决定性对照:把保费设为 0,曲线照样升水#
这是全文最重要的一张对照表。
| 基准(VRP=0.10) | 安慰剂(VRP=0) | |
|---|---|---|
| M1→M2 升水 | +3.123% | +0.837%(依然升水) |
| 中位 CAGR | −1.34% | −22.54% |
| 中位 Sharpe | +0.232 | −0.249 |
| 5 年赚钱的路径 | 47.53% | 12.83% |
曲线形状没有消失,钱消失了。
再加两条安慰剂把机制彻底锁死:
| 安慰剂 | 实测 | 解析 | 偏差 |
|---|---|---|---|
| 零扩散 + 零跳跃 | +26.6564% | 26.6665% | 1.01e-02 pp |
| 零波动 且 VRP=0 | −0.4868% | −0.4789% | 7.96e-03 pp |
在一个完全没有风险的世界里,VRP 是唯一的收入来源:拿掉它,年化从 +26.66% 精确塌到 −0.49%(只剩交易成本)。
这条对照的实践含义很直接:任何靠观察曲线形状来判断波动率 carry 值不值得做的方法,在方法论上就是错的。 升水是可观测的,保费不是。而只有后者是收入。
四、真正的不对称不是凹性,是可达区间#
这里有个几乎所有科普都讲错的地方。
标准说法是「空头对 VIX 是凹的,涨得越多亏得越狠」。但真做一遍对称百分比冲击,结论是反的:
| VIX 变动 | 空头损益 | 线性外推 | 偏差 |
|---|---|---|---|
| −50% | +34.98% | +31.00% | +3.99% |
| −20% | +12.94% | +12.40% | +0.54% |
| +20% | −11.99% | −12.40% | +0.41% |
| +50% | −28.64% | −31.00% | +2.36% |
| +120% | −63.19% | −74.40% | +11.21% |
| +200% | −97.86% | −123.99% | +26.13% |
±50% 时反而是赚得比亏得多(+34.98% vs −28.64%)。因为在对数空间里,−50% 是比 +50% 更大的一步;而且期货对现货的传导带阻尼。
那危险从哪来?
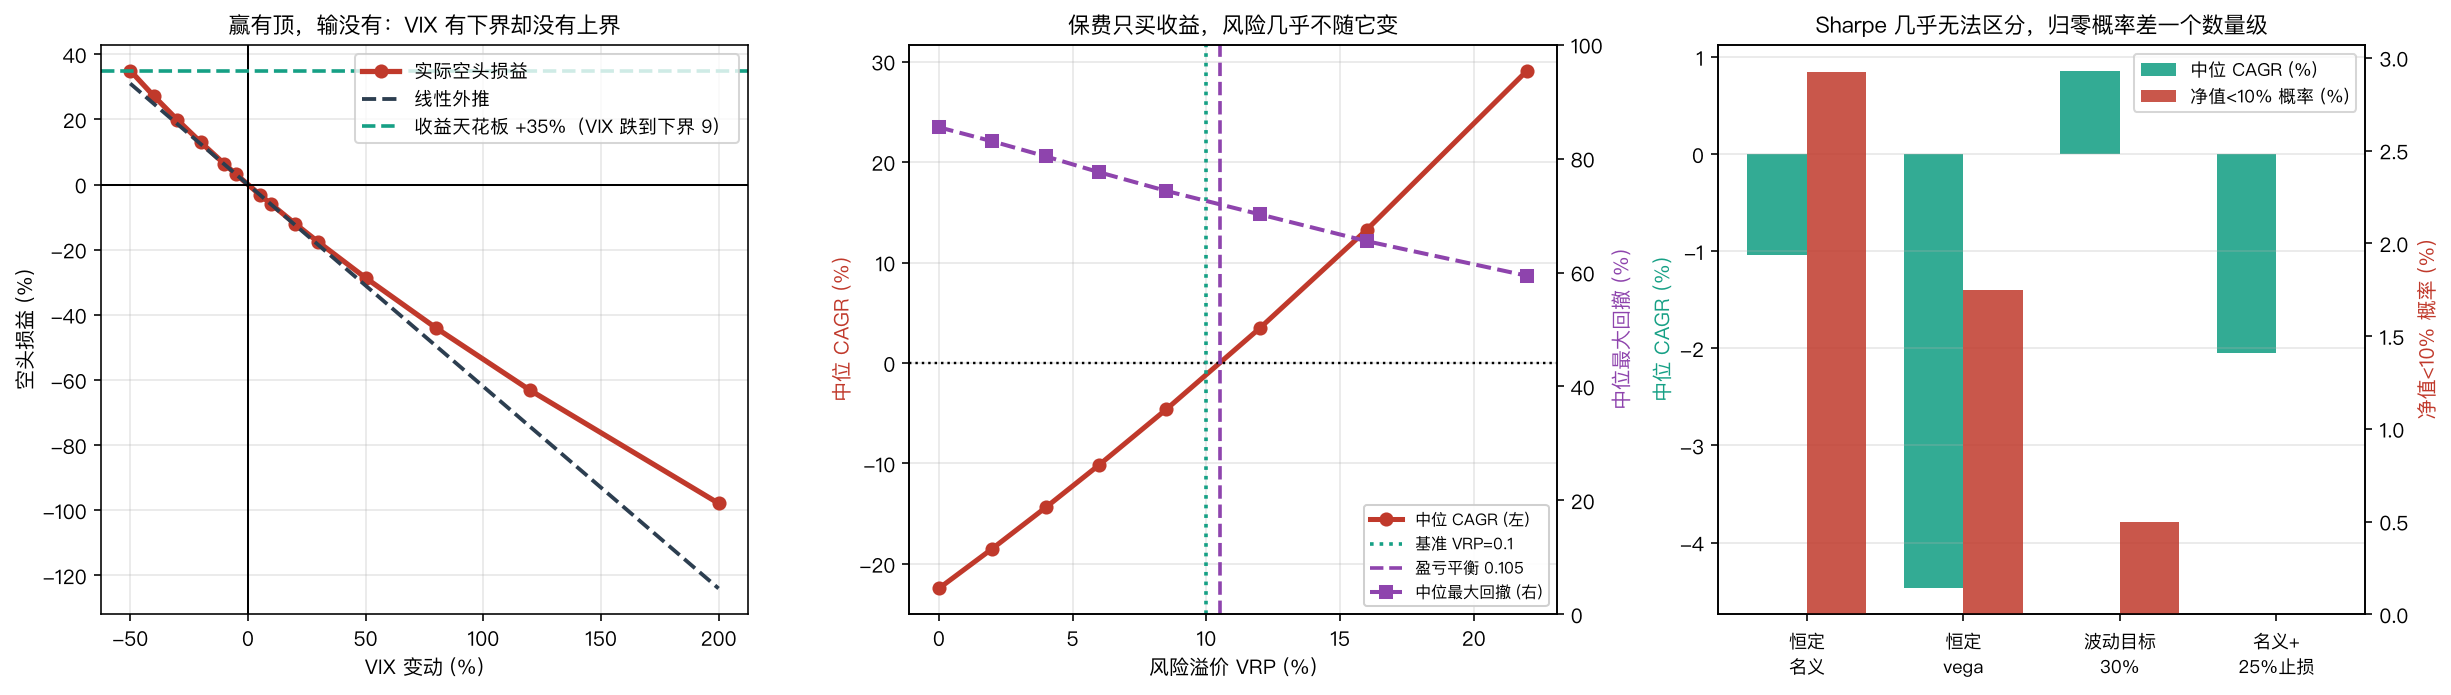
从可达区间。VIX 有物理下界(约 9),却没有上界。
| 方向 | 极端情形 | 损益 |
|---|---|---|
| 最好的情况 | VIX 从 18 跌到下界 9 | +34.98%(这是天花板) |
| 常见的坏情况 | VIX 涨到 36(+100%) | 约 −63% |
| 真实发生过的 | VIX 涨到 54(+200%) | −97.86% |
收益封顶在 +35%,损失不封顶。 而 VIX 翻倍每隔几年就发生一次,VIX 跌到 9 是几十年一遇。
把不对称归因于「凹性」是把一个二阶效应当成了主因。真正的主因是一阶的:你在一个有下界没上界的变量上做空。
五、生死线:0.458 次跳跃/年#
跳跃对 的冲击为正、随后被均值回复慢慢抹平(单日上限设为 +200%,防止出现数学上可能、现实中不存在的极端)。扫描崩塌频率:
# 单日损益:持有一张 tau1 的合约,它变老一天
f_prev, _ = fut_price(x, tau1)                    # 今天的价格
x = x + kappa * (THETA - x) * dt + xi * dw + jump # VIX 演化
f_hold, _ = fut_price(x, tau1 - dt)               # 同一张合约,明天
gross = -w * (f_hold - f_prev) / f_prev           # 做空
net = gross - cost_bp / 1e4 * (abs(w) * ROLL_FR + turnover)| 跳跃/年 | 中位 CAGR | 平均 CAGR | 中位回撤 | 净值<10% | Sharpe | 赚钱比例 |
|---|---|---|---|---|---|---|
| 0.00 | +13.12% | +15.38% | 62.14% | 0.43% | +0.498 | 71.87% |
| 0.25 | +6.00% | +8.25% | 67.33% | 1.23% | +0.365 | 60.87% |
| 0.50(基准) | −1.21% | +1.18% | 72.53% | 2.90% | +0.232 | 47.67% |
| 1.00 | −13.17% | −11.15% | 81.57% | 10.30% | +0.014 | 28.07% |
| 2.50 | −42.58% | −40.31% | 96.34% | 62.43% | −0.584 | 2.37% |
| 4.00 | −61.60% | −59.66% | 99.44% | 94.13% | −1.031 | 0.03% |
中位 CAGR 的过零点在 0.458 次跳跃/年。基准是 0.5 次/年。
也就是说:这个策略站在盈亏线的错误一侧,但只错了 8%。
这才是波动率 carry 真正的性质——它不是一个「好策略」或「坏策略」,它是一个参数极度敏感的策略,而它最敏感的那个参数是最不可估计的那个。「未来十年平均一年崩几次」这个数,没有任何人能提前知道,而它决定了 +13% 还是 −13%。
六、保费只买收益,不买安全#
| VRP | 中位 CAGR | Sharpe | 中位回撤 | 净值<10% | 赚钱比例 |
|---|---|---|---|---|---|
| 0.000 | −22.44% | −0.241 | 85.50% | 18.40% | 12.67% |
| 0.060 | −10.13% | +0.047 | 77.60% | 6.57% | 32.17% |
| 0.100(基准) | −1.21% | +0.232 | 72.53% | 2.90% | 47.67% |
| 0.160 | +13.26% | +0.508 | 65.51% | 1.00% | 71.87% |
| 0.220 | +29.11% | +0.767 | 59.42% | 0.20% | 86.73% |
盈亏平衡 VRP ≈ 0.1050,基准 0.10,安全边际 −5.0%。
注意最右边那列和中间那列的对比:VRP 从 0 涨到 0.22,中位 CAGR 从 −22% 变成 +29%(跨度 51pp),而中位回撤只从 85.5% 降到 59.4%。
保费买的是收益,不是安全。 无论保费多高,这笔交易的形状不变:你仍然会经历 60%+ 的回撤。区别只是回撤之后还剩不剩钱。
这就是为什么「现在 VRP 很高,所以卖波动率很划算」这句话只说对了一半——它确实提高了期望,但对你能不能扛过中途那段完全没有帮助。
七、四种仓位口径:Sharpe 骗人,尾部不骗人#
| 口径 | 中位 CAGR | Sharpe | 中位回撤 | 95% 回撤 | 净值<10% |
|---|---|---|---|---|---|
| 恒定名义 1x | −1.03% | 0.236 | 72.32% | 92.82% | 2.93% |
| 恒定 vega(VIX 高时缩仓) | −4.47% | 0.183 | 73.81% | 90.74% | 1.75% |
| 波动目标 30% | +0.86% | 0.223 | 62.22% | 86.21% | 0.50% |
| 恒定名义 + 25% 止损 | −2.05% | −0.090 | 26.22% | 35.10% | 0.00% |
中位 Sharpe 极差只有 0.326,而净值<10% 的概率差 292.5 倍。
前三种口径的 Sharpe 在 0.18~0.24 之间——在任何一份月度业绩报告里,这三个数字无法区分。而它们的归零概率是 2.93%、1.75%、0.50%。
止损那一行更有意思:它的 Sharpe 是四个里最差的(−0.090),却是唯一一个把 95% 回撤压到 35% 以内、归零概率精确为 0 的。
用 Sharpe 评价卖波动率策略,测的恰好是这个策略唯一不重要的那一维。
八、时间与幸存:等待期间的曲线长得像已经确认了#
| 持有期 | 中位 CAGR | 赚钱比例 | 净值<10% | 中位回撤 |
|---|---|---|---|---|
| 126 日 | +2.12% | 51.17% | 0.00% | 30.30% |
| 252 日 | +1.11% | 51.03% | 0.00% | 41.39% |
| 504 日 | −1.17% | 48.43% | 0.13% | 54.71% |
| 1260 日 | −1.21% | 47.67% | 2.90% | 72.53% |
| 2520 日 | −1.63% | 45.80% | 9.03% | 84.78% |
中位 CAGR 几乎不随持有期变化(在 −1.6% 到 +2.1% 之间),但归零概率单调爬升,回撤中位数从 30% 涨到 85%。
两个更刺眼的数字:
- 5 年内至少经历一次单日 −20% 的路径占 77.78%,首次中位发生在第 403 个交易日
- 5 年赚钱的路径中,仍有 88.3% 中途回撤超过 50%
也就是说:赚钱和舒服是两件几乎不相交的事。 那 47% 赚到钱的人里,接近九成在中途见过腰斩。
九、样本量红线:问题不是要等多久#
| 口径 | 需要样本 |
|---|---|
| 日频 t 检验(均值 +4.52 bp,SD 317.4 bp) | 78.1 年 |
| 年度口径(均值 +11.40%,SD 50.23%) | 77.7 年 |
两个口径差 0.99 倍——这次日频和年频给出了一致答案,说明这里的问题不是自相关或聚合口径。
问题在另一个地方:前 2 年赚钱的路径中,有 30.7% 在第 5 年变成亏损。
这才是波动率 carry 最危险的性质。它不像一个「需要长期验证的策略」,它像一个已经被验证过的策略——因为在崩塌之前,净值曲线又稳又漂亮,回撤小、胜率高、Sharpe 看起来是正的。
日收益偏度 −1.12、峰度 13.1、最差单日 −65.6%。这些数字在崩塌发生前一天,在样本里是看不到的。
12 宇宙稳健性:中位 CAGR 均值 −1.30%,SD 0.60,CV=0.4625(这个 CV 明显高于本系列其他文章,本身就是个信息:这个策略的结果对随机种子高度敏感,因为它的损益由少数几次跳跃决定)。
十、实践清单#
- 不要用期限结构判断值不值得做。升水是可观测的,保费不是,而只有保费是收入。VRP=0 的世界里曲线照样升水 0.84%
- 展期收益要先打七折。观测到的 35% 年化里,只有 24 个百分点是保费,11 个百分点是凸性幻觉
- 不对称的来源不是凹性,是可达区间。收益封顶在 +35%(VIX 跌到物理下界),损失不封顶
- 不要用 Sharpe 比较卖波动率策略的仓位方案。Sharpe 极差 0.326 而归零概率差 292 倍
- 止损是这里唯一真正有效的旋钮,代价是它会让 Sharpe 变成四个方案里最差的——如果你的考核看 Sharpe,你会被迫拆掉唯一有用的保护
- VRP 高不等于安全。保费从 0 涨到 0.22,中位回撤只从 85% 降到 59%
- 警惕前两年的漂亮曲线。30.7% 的路径会在第五年翻负,而它们前两年看起来和真正赚钱的那批没有区别
最后回到那个最初的问题:波动率 carry 是不是一门好生意?
它是一门真实的生意——有真实的客户(买保护的人)、真实的收入(保费)、真实的服务(承担别人不想要的风险)。 这一点和很多伪 alpha 不同,它的钱有明确来源。
但它的收益封顶、损失不封顶,生死取决于一个没人能估准的参数,而且在它杀死你之前,它的业绩报告会一直很好看。
这不是一个可以「长期持有」的策略,是一个需要每天决定要不要继续的仓位。 而这两者的区别,恰好是大多数人亏在里面的原因。