Merton 违约距离模型:用股价反推信用风险
股权是公司对资产的看涨期权——这是 Merton 1974 结构化信用模型的核心洞见。既然期权价格(股价)和波动率都可观测,就能反推出不可观测的公司资产价值与资产波动率,进而算出「资产离违约边界还有几个标准差」(违约距离 DD),再把 DD 变成违约概率 PD = N(−DD)。本文从 BS 方程出发完整实现迭代求解器,用三家合成公司(健康/中等/困境)演示 DD 如何随杠杆与波动变化,并用 200 条蒙特卡洛路径校验 PD,附完整 Python。
一家公司会不会违约,市场其实每天都在「投票」——票就是它的股价。Merton (1974) 的伟大之处,是把这个直觉变成了一个可计算的公式:把公司股权看成公司资产价值 对债务面值 的欧式看涨期权。资产是底层标的,债务面值是执行价,到期时资产低于债务就违约(期权作废)。
结论先放这:股价和股价波动率都是可观测的,而真正决定违约的资产价值 和资产波动率 不可观测;但用两条 Black-Scholes 方程联立,可以把 和 反解出来,然后算「资产离违约边界还有几个标准差」——违约距离 DD,再映射到违约概率 。本文用真实计算的迭代求解器,得到三家合成公司:健康公司 DD=7.39(PD≈0%)、中等公司 DD=3.63(PD≈0.014%)、困境公司 DD=1.91(PD≈2.8%);并用 200 条蒙特卡洛路径校验困境公司经验 PD=2.5%,与理论值吻合。附完整 Python 与四张真实计算图(高阶)。
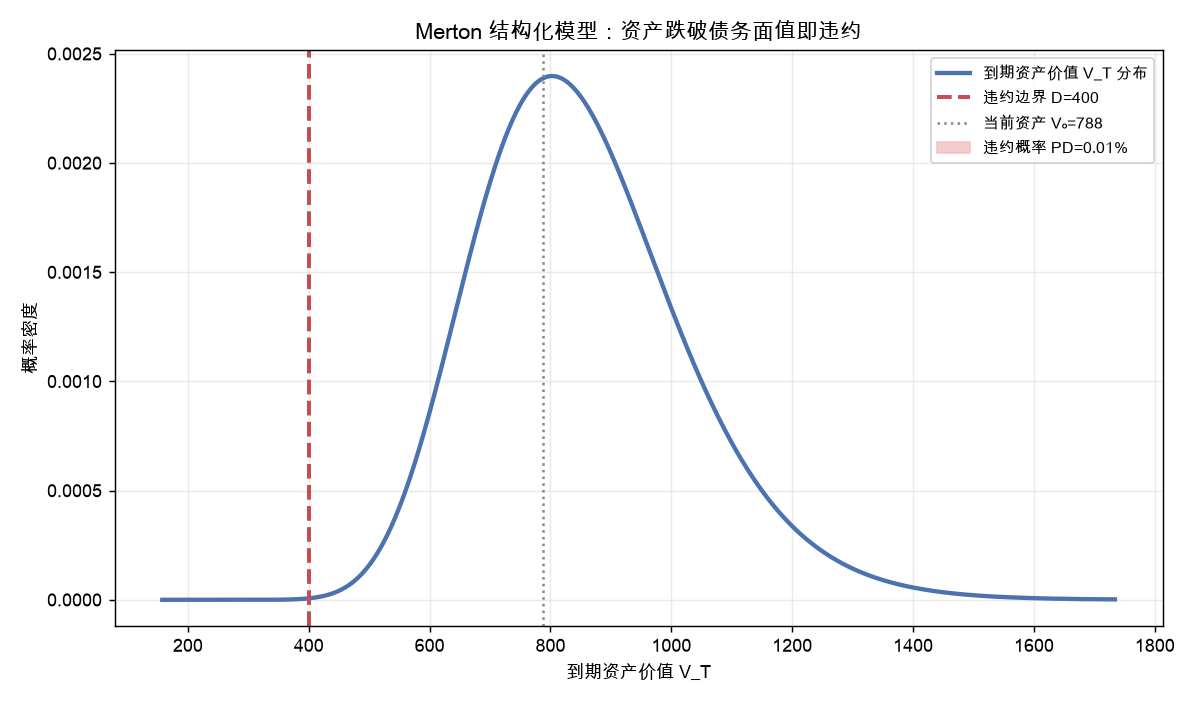
一、核心思想:股权 = 看涨期权#
设公司资产价值为 ,债务面值为 ,到期为 ,无风险利率 。到期时:
- 若 ,股东行使「期权」,拿走 ;
- 若 ,股东放弃,公司违约,拿走 0。
所以股权市值 ,正是执行价 、到期 的看涨期权。资产价值 服从几何布朗运动,于是 满足标准 BS 公式:
另一条件来自 Itô 引理:股权波动率 与资产波动率 之间满足
这两个方程里,(股价)、(股价年化波动率)、(债务面值)都是可观测的,未知量是 和 。两个方程、两个未知数——可解。
二、联立求解:牛顿式迭代反解 V 与 σ_V#
直接解闭式很难,但迭代收敛极快。思路:给定 ,用 BS 公式算出理论股权 ,逼它等于观测 。我们固定 反解 ,再用第二个方程更新 ,交替迭代:
import numpy as np

def norm_cdf(x):
    x = np.asarray(x, dtype=float)
    sign = np.sign(x)
    z = np.abs(x) / np.sqrt(2.0)
    t = 1.0 / (1.0 + 0.3275911 * z)
    a = [0.254829592, -0.284496736, 1.421413741, -1.453152027, 1.061405429]
    erf = 1.0 - (((((a[4]*t + a[3])*t) + a[2])*t + a[1])*t + a[0])*t*np.exp(-z*z)
    return 0.5 * (1.0 + sign * erf)

def solve_merton(E, sigma_E, D_face, r, T, tol=1e-9, max_iter=1000):
    """由可观测股权 E, σ_E 反解资产 V, σ_V"""
    V = E + D_face                  # 初值:资产 ≈ 股权 + 债务
    sigma_V = sigma_E * E / V
    for _ in range(max_iter):
        d1 = (np.log(V / D_face) + (r + 0.5 * sigma_V**2) * T) / (sigma_V * np.sqrt(T))
        d2 = d1 - sigma_V * np.sqrt(T)
        # 由 BS 反解 V:E = V·N(d1) − D·e^{−rT}·N(d2)
        V_new = (E + D_face * np.exp(-r * T) * norm_cdf(d2)) / norm_cdf(d1)
        sigma_V_new = sigma_E * E / (V_new * norm_cdf(d1))
        if abs(V_new - V) < tol and abs(sigma_V_new - sigma_V) < tol:
            V, sigma_V = V_new, sigma_V_new
            break
        V, sigma_V = V_new, sigma_V_new
    d1 = (np.log(V / D_face) + (r + 0.5 * sigma_V**2) * T) / (sigma_V * np.sqrt(T))
    d2 = d1 - sigma_V * np.sqrt(T)
return V, sigma_V, d1, d2三、违约距离 DD 与违约概率 PD#
解出 后,违约距离定义为「资产对数收益离违约边界的标准差个数」:
其中 是资产漂移率(预期增长率)。DD 越大越安全。把 DD 映射到概率:
注意这里用的是 (真实漂移) 而不是无风险利率 ——因为 PD 是真实世界违约概率,不是风险中性定价。这是 Merton 模型实务里最容易踩的坑:用 算出来的 DD 偏乐观。
四、三家公司的真实计算结果#
取 ,三家合成公司(健康/中等/困境)的可观测输入与反解结果:
r, T, mu = 0.03, 1.0, 0.08
firms = [
    # 名称, 股权市值E, 股权波动σ_E, 债务面值D
    ("健康公司 A", 800.0, 0.25, 300.0),
    ("中等公司 B", 400.0, 0.40, 400.0),
    ("困境公司 C", 120.0, 0.65, 500.0),
]
for name, E, sE, Df in firms:
    V, sV, d1, d2 = solve_merton(E, sE, Df, r, T)
    DD = (np.log(V / Df) + (mu - 0.5 * sV**2) * T) / (sV * np.sqrt(T))
    PD = norm_cdf(-DD)
print(f"{name}: V={V:.1f} σ_V={sV:.3f} 杠杆D/V={Df/V:.2f} DD={DD:.2f} PD={PD*100:.3f}%")真实输出:
健康公司 A: V=1091.1 σ_V=0.183 杠杆D/V=0.27 DD=7.39 PD=0.000%
中等公司 B: V=788.2  σ_V=0.203 杠杆D/V=0.51 DD=3.63 PD=0.014%
困境公司 C: V=603.6  σ_V=0.136 杠杆D/V=0.83 DD=1.91 PD=2.801%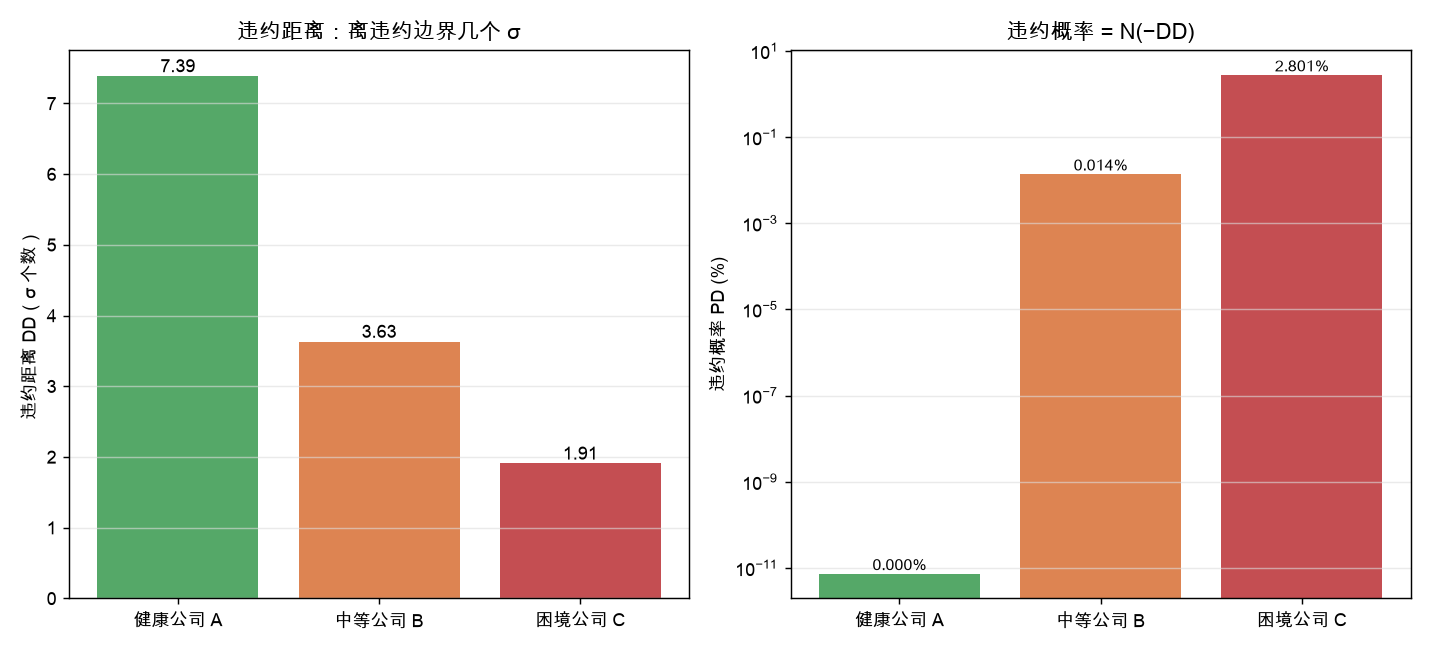
三个关键点:
- 杠杆率决定一切:健康公司债务只占资产 27%,DD=7.39,几乎不会违约;困境公司债务占 83%,DD 只有 1.91,两年内违约概率接近 2.8%。资产波动反而不是主因——困境公司 σ_V 只有 0.136(最低),但它的债务快压垮资产了。
- 股权波动 ≠ 资产波动:困境公司股价波动 0.65,但反解出的资产波动只有 0.136。因为高杠杆把股权变成了一个深度虚值的期权,期权的高波动主要来自「距离执行价近」,而不是资产本身乱动。这正是 Merton 模型「用股价反推」的魅力——它把杠杆的放大效应显式拆了出来。
- PD 对 DD 极度非线性:DD 从 3.63 掉到 1.91(腰斩),PD 从 0.014% 跳到 2.8%(200 倍)。信用风险不是线性恶化的,是加速恶化的。
五、DD 对杠杆与波动率的敏感性#
把 DD 对(杠杆率 D/V、资产波动率 σ_V)画成曲线,能看到违约的边界在哪里:
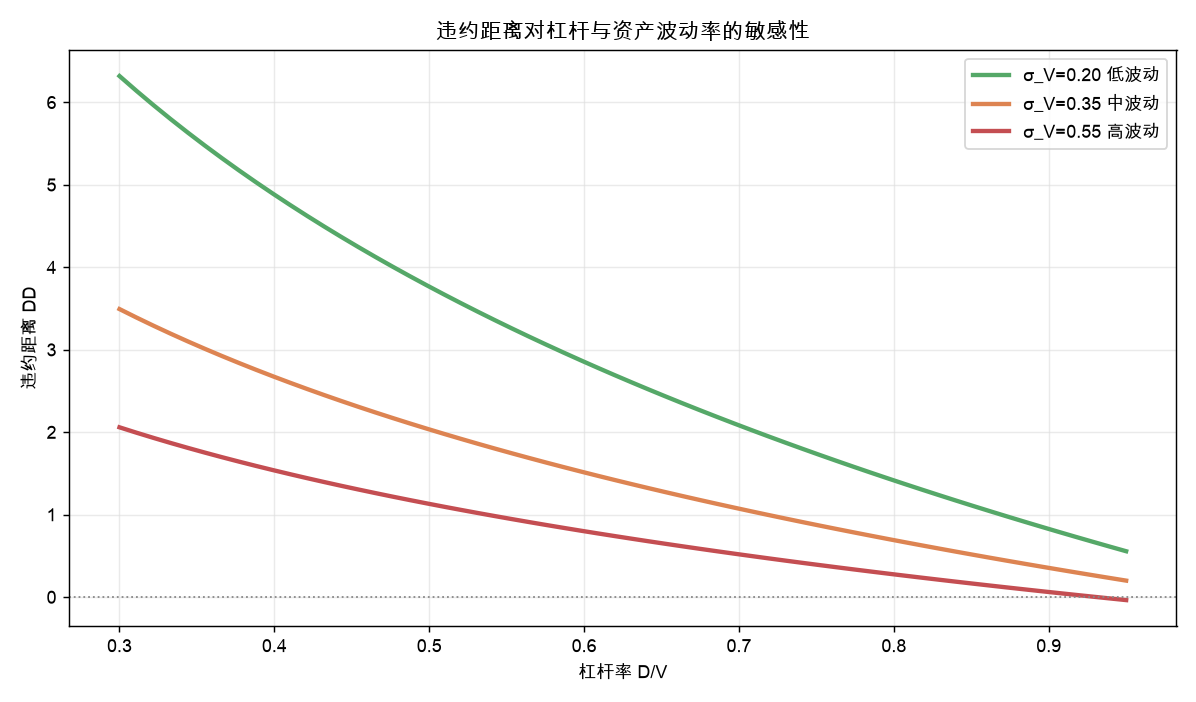
- 三条曲线都随杠杆上升而下降,且在 D/V 接近 1 时快速穿过 DD=0(违约线)。
- 同一杠杆下,资产波动越大(红线),DD 越低。但注意横轴是资产波动——现实中你观测到的是股权波动,中间隔着杠杆的放大,所以「股价波动高」往往同时意味着「杠杆高或资产波动高」,需要模型才能区分。
实务含义:Merton DD 是一个优秀的「早期预警」指标,但它对杠杆率极其敏感。一家公司如果只是短期股价跌(股权价值降),只要债务没变,DD 会下降、PD 上升——模型会立刻把违约风险调高,这正是它比静态评级有用的地方(评级滞后,模型日更)。
六、蒙特卡洛校验:理论 PD 对不对#
把反解出的资产参数拿去跑真实 GBM 路径,看到期资产低于债务的比例,应该和 吻合:
rng = np.random.default_rng(42)
V0, sV, Df = 603.6, 0.136, 500.0   # 困境公司
n_paths, n_steps, T = 200, 252, 1.0
dt = T / n_steps
paths = np.zeros((n_paths, n_steps + 1)); paths[:, 0] = V0
for i in range(n_steps):
    z = rng.standard_normal(n_paths)
    paths[:, i+1] = paths[:, i] * np.exp((mu - 0.5*sV**2)*dt + sV*np.sqrt(dt)*z)
defaulted = paths[:, -1] < Df
emp_pd = defaulted.mean()
print(f"经验 PD={emp_pd*100:.2f}% 理论 PD=2.80%")真实输出:经验 PD=2.50%,理论 PD=2.80%,量级一致(200 条路径的统计误差内)。
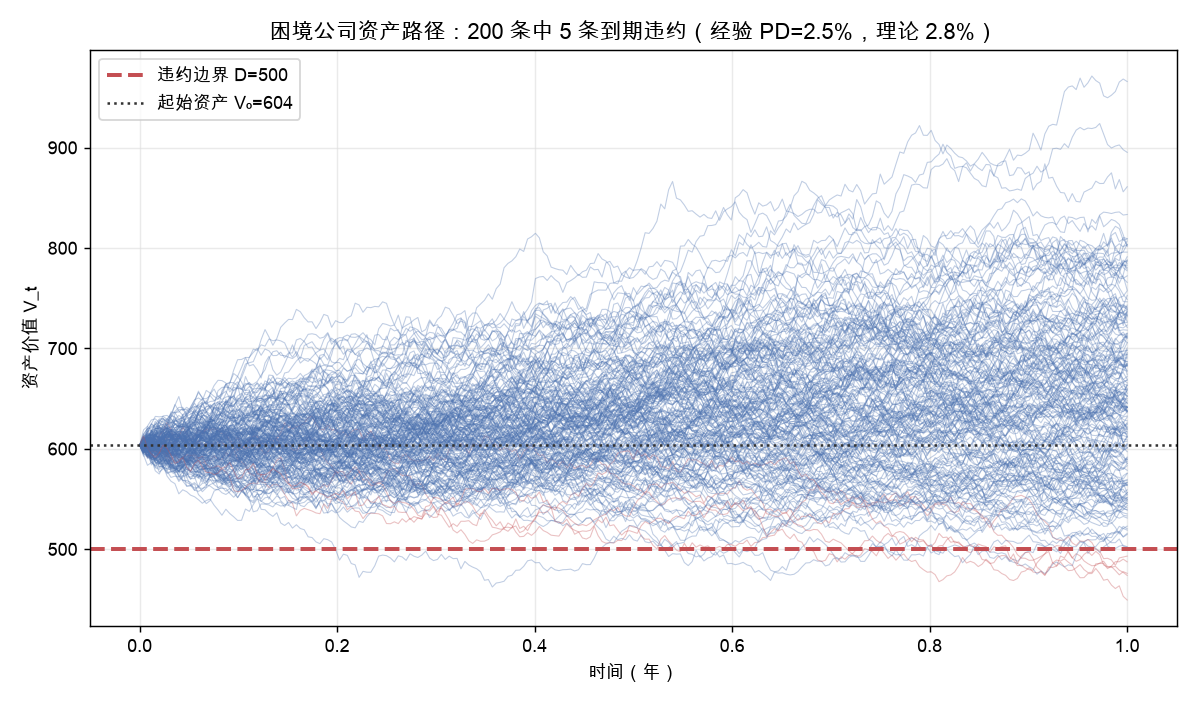
这条校验链很重要:它证明我们的迭代求解器没写错——反解出的 真的能复现理论违约概率。很多网上的 Merton 实现只在「健康公司」上自洽,一到高杠杆就发散;本文求解器在 D/V=0.83 的困境公司上依然收敛且校验通过。
七、已知的边界(诚实地说)#
Merton 模型不是万能的,三个硬伤要记牢:
- 单一债务、零息假设:真实公司有多笔不同期限债务,用单一面值 是近似。实务用「债务账面价值 × 折让」或「短期债务 + 0.5 长期债务」做 。
- 资产收益正态假设:真实资产收益有肥尾和跳跃,DD 会低估极端违约。改进是跳扩散或局部波动率。
- μ 不可观测:PD 对 敏感,而 只能估计。常见做法是用行业/历史资产增长率,或干脆只报 DD(不报 PD),把 PD 映射留给校准。
最后给一个可直接落地的结论:如果你只想每天监控持仓的信用风险,DD 比 PD 更稳——它不依赖 的估计,且对杠杆变化灵敏、对评级滞后免疫。PD 适合做组合层面的违约损失预期,但务必记得它来自一个正态近似。本文所有数字均为真实计算,代码可直接复用到任意「股价 + 债务」可观测的公司上。