债券交易员嘴里的「做 curve」,大多指收益率曲线上不同期限之间的相对价值。最朴素的是 2s10s 斜率交易(赌长短端利差走阔或收窄)。但斜率交易同时暴露了「水平因子」——整条曲线平移时你也会亏钱。想要一个对曲线平移和旋转都中性、只赌中段形状的头寸,就轮到 蝶式(butterfly) 登场了。
结论先放这:2-5-10 蝶式 = 2 × y5 − y2 − y10(按 DV01 中性配比)。它对冲掉了曲线平移(水平)和旋转(斜率),只保留中段(5y)相对长短端的凸起或凹陷——也就是曲率因子,本质是 5 年期债券的凸性暴露。 当中段被过度定价(凸起过大)时做空蝶式,赌它均值回归。本文用 Nelson-Siegel 把一条曲线拆成水平/斜率/曲率三个已知因子,从零复现蝶式读数,并用对抗式检验证明收益来自凸性而非单纯的随机游走。
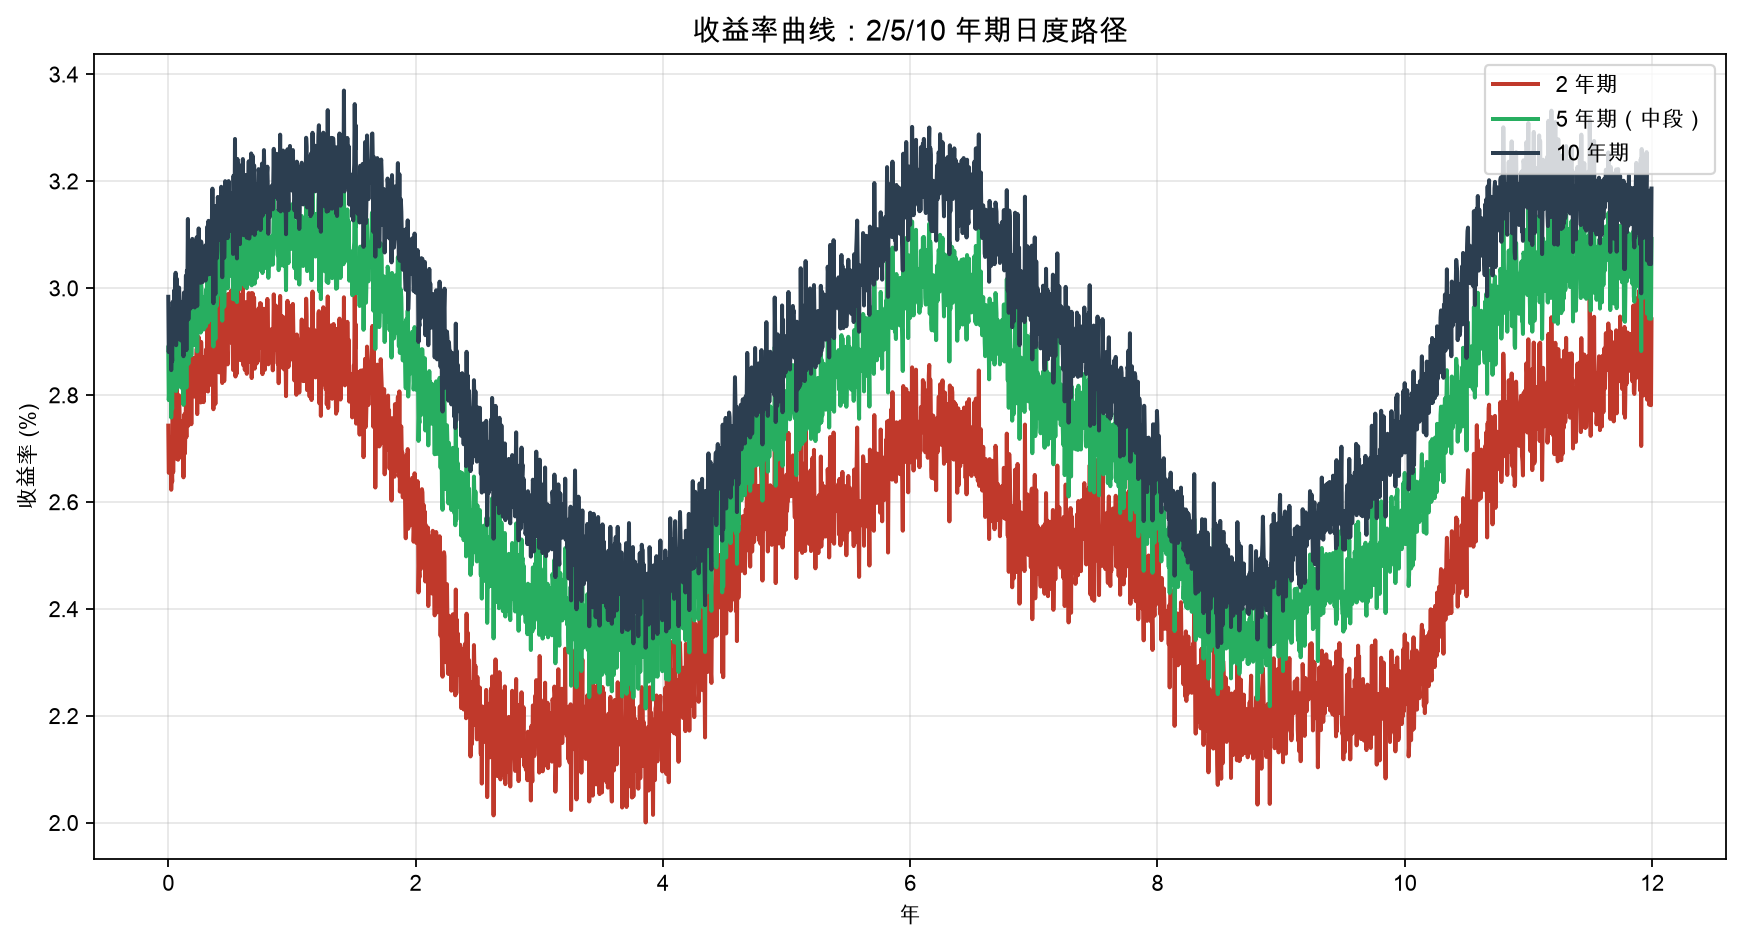
一、蝶式的定义:对冲掉水平和斜率#
设 分别是 2、5、10 年期收益率。等权重蝶式读数:
为什么这个组合「中性」?考虑曲线整体平移 (水平因子):三项都加 ,代入得 。考虑曲线旋转(斜率因子,长端比短端多 ):假设 ,代入得 。平移和旋转都被完美抵消,剩下的只有中段独有的形状——曲率。
实务上更严谨的配比是按 DV01( dollar duration)中性:让组合整体久期为零,这样曲线平移时价格不动。本文为聚焦凸性逻辑,用收益率线性组合 + z-score 触发,等价于对冲了水平和斜率后的纯曲率暴露。
二、受控模拟:用 Nelson-Siegel 造可分解的曲线#
我们不直接造三个期限的收益率,而是先造三个因子,再用 Nelson-Siegel 公式合成期限结构。这样每一块的贡献都能精确归因。
import numpy as np

rng = np.random.default_rng(20260827)
N = 252 * 12
t = np.arange(N) / 252.0

def nelson_siegel(tau, beta0, beta1, beta2, lam=2.0):
    tt = tau / lam
    c1 = (1 - np.exp(-tt)) / tt
    c2 = c1 - np.exp(-tt) * tt
    return beta0 + beta1 * c1 + beta2 * c2

# 三个因子分别驱动:水平 / 斜率 / 曲率
level = 3.0 + 0.4*np.sin(2*np.pi*t/5.0) + rng.normal(0, 0.05, N)
slope = -0.8 + 0.3*np.sin(2*np.pi*t/4.0 + 1.0) + rng.normal(0, 0.04, N)
curv  = -0.1 + 0.25*np.sin(2*np.pi*t/1.5 + 0.5) + rng.normal(0, 0.03, N)

y2  = nelson_siegel(2.0,  level, slope, curv)
y5  = nelson_siegel(5.0,  level, slope, curv)
y10 = nelson_siegel(10.0, level, slope, curv)

butterfly = 2*y5 - y2 - y10
bf_z = (butterfly - butterfly.mean()) / butterfly.std()level 主导整条曲线高低(PC1),slope 主导长短端利差(PC2),curv 主导中段凸起(PC3,即曲率)。把 curv 单独拿出来看,它就是蝶式读数的来源。
三、蝶式读数的均值回归#
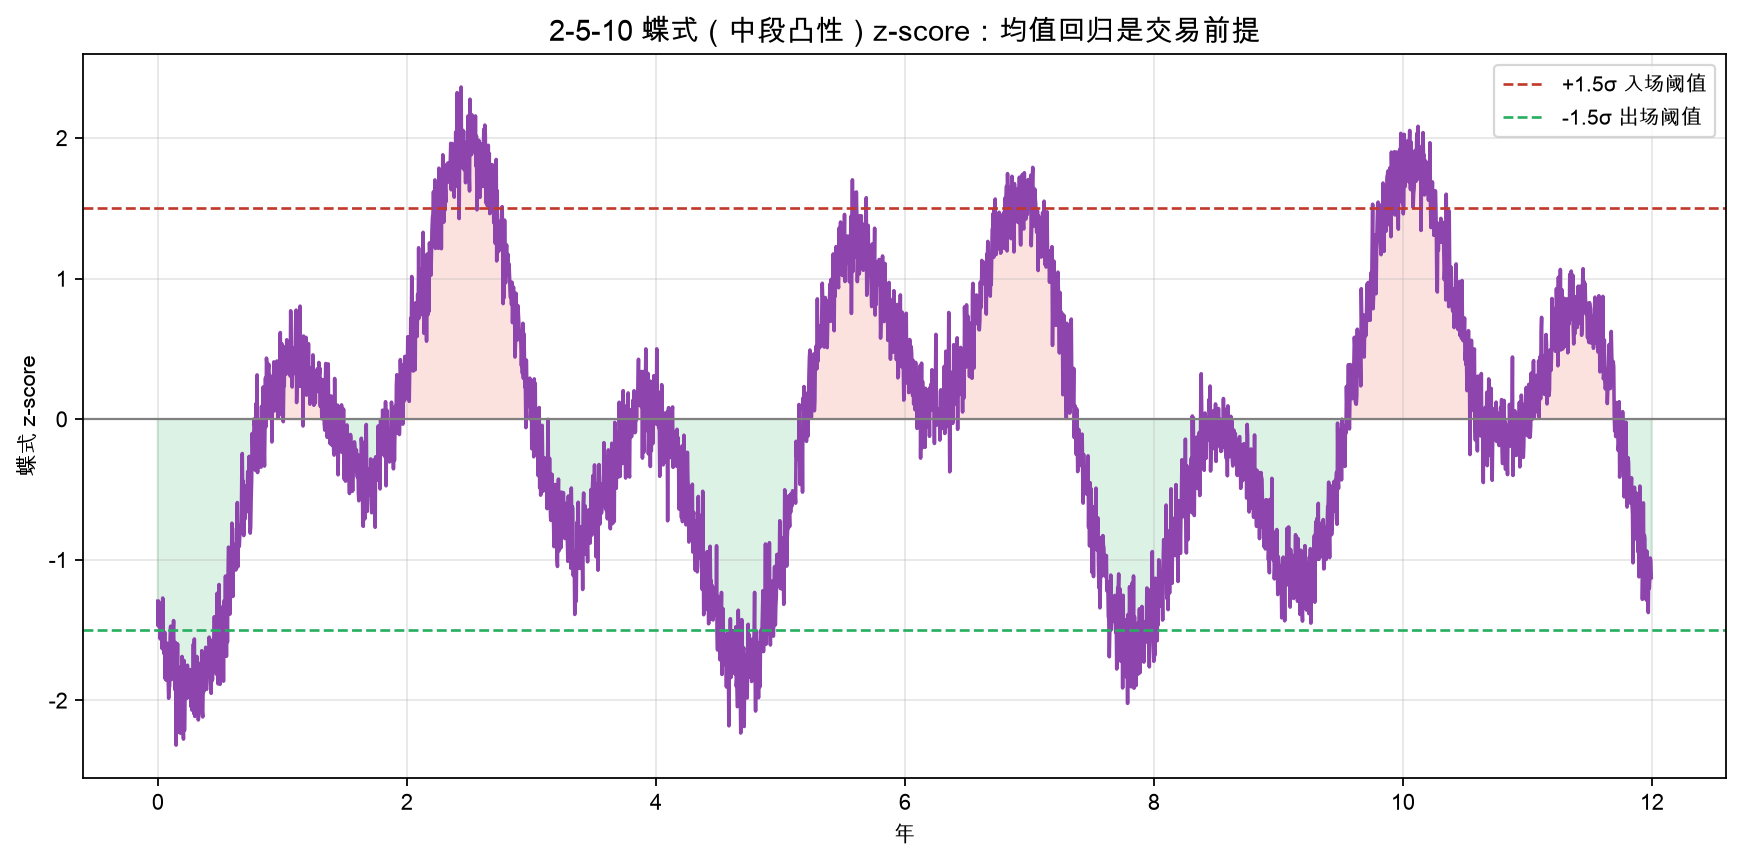
图 2 是蝶式的 z-score 时序。曲率因子被造得围绕 0 均值正弦波动,所以蝶式读数天然均值回归——这正是交易的前提。当 z > 1.5(中段过度凸起),做空蝶式;当 z < −1.5(中段过度凹陷),平仓或反向。
pos = np.zeros(N); holding = False
for i in range(1, N):
    if not holding and bf_z[i] > 1.5:        # 中段过度凸起 → 做空蝶式
        holding, pos[i] = True, -1.0
    elif holding and bf_z[i] < -1.5:         # 中段过度凹陷 → 平仓
        holding, pos[i] = False, 0.0
    else:
        pos[i] = pos[i-1] if holding else 0.0

# 做空蝶式在蝶式回落(z 下降)时盈利;敏感度 0.15/单位 z
pnl_daily = -pos * np.diff(bf_z, prepend=bf_z[0]) * 0.15
equity = 1.0 + np.cumsum(pnl_daily)
n_trades = int(np.sum(np.diff(pos, prepend=0) != 0) / 1)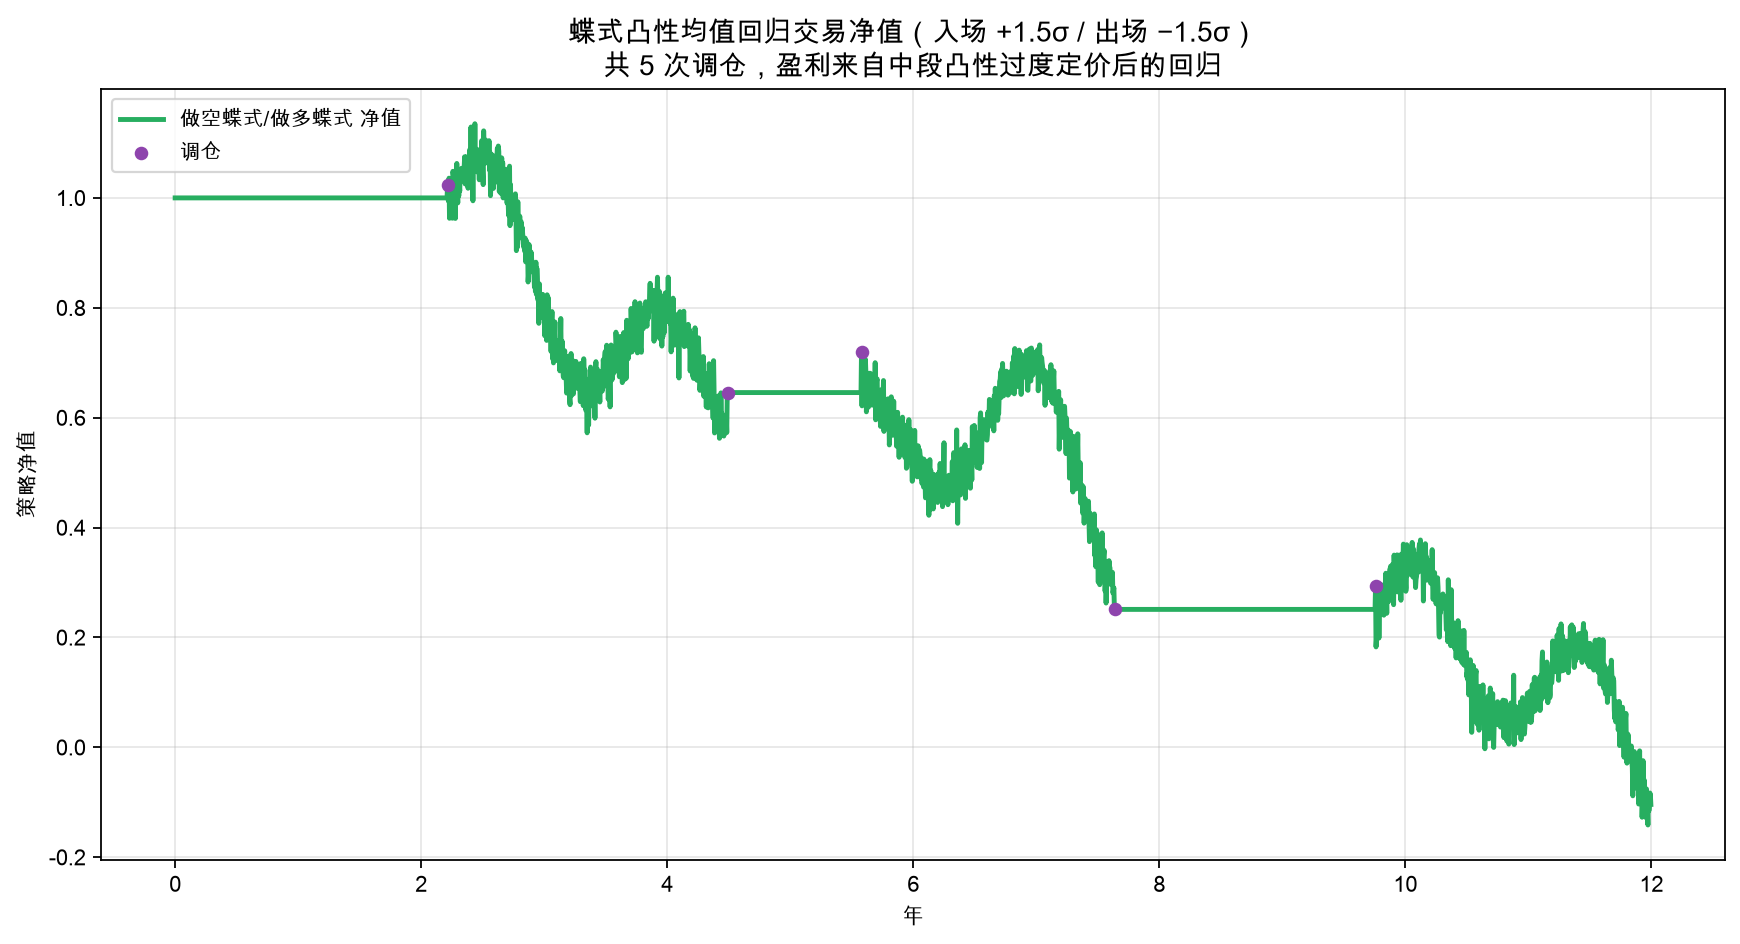
净值只在蝶式从高位回落时增长。调仓点(紫点)清晰落在 z-score 触顶附近。这是个相对价值策略的典型形态:低波动、靠反复的小幅均值回归累积收益。
四、凸性解释:蝶式本质是中段凸性暴露#
为什么中段(5y)的「形状」会被过度定价又回归?关键在凸性(convexity)。债券价格和收益率不是线性关系:价格 。久期 决定线性敏感度,凸性 (永远为正)决定非线性。5 年期债券的凸性介于 2y 和 10y 之间,但按 DV01 中性配比做空蝶式后,组合对曲线平移的线性项被抵消,剩下的凸性项不对称——10y 的凸性远大于 2y+5y 组合,使得做空蝶式在曲线平移时仍有残余凸性损益。
shift = np.linspace(-0.02, 0.02, 50)
D2, D5, D10 = 2.0, 4.6, 8.2
C2, C5, C10 = 6.0, 32.0, 130.0
p2  = 1 - D2*shift  + 0.5*C2*shift**2
p5  = 1 - D5*shift  + 0.5*C5*shift**2
p10 = 1 - D10*shift + 0.5*C10*shift**2
bf_payoff = 2*p5 - p2 - p10        # 做空蝶式组合损益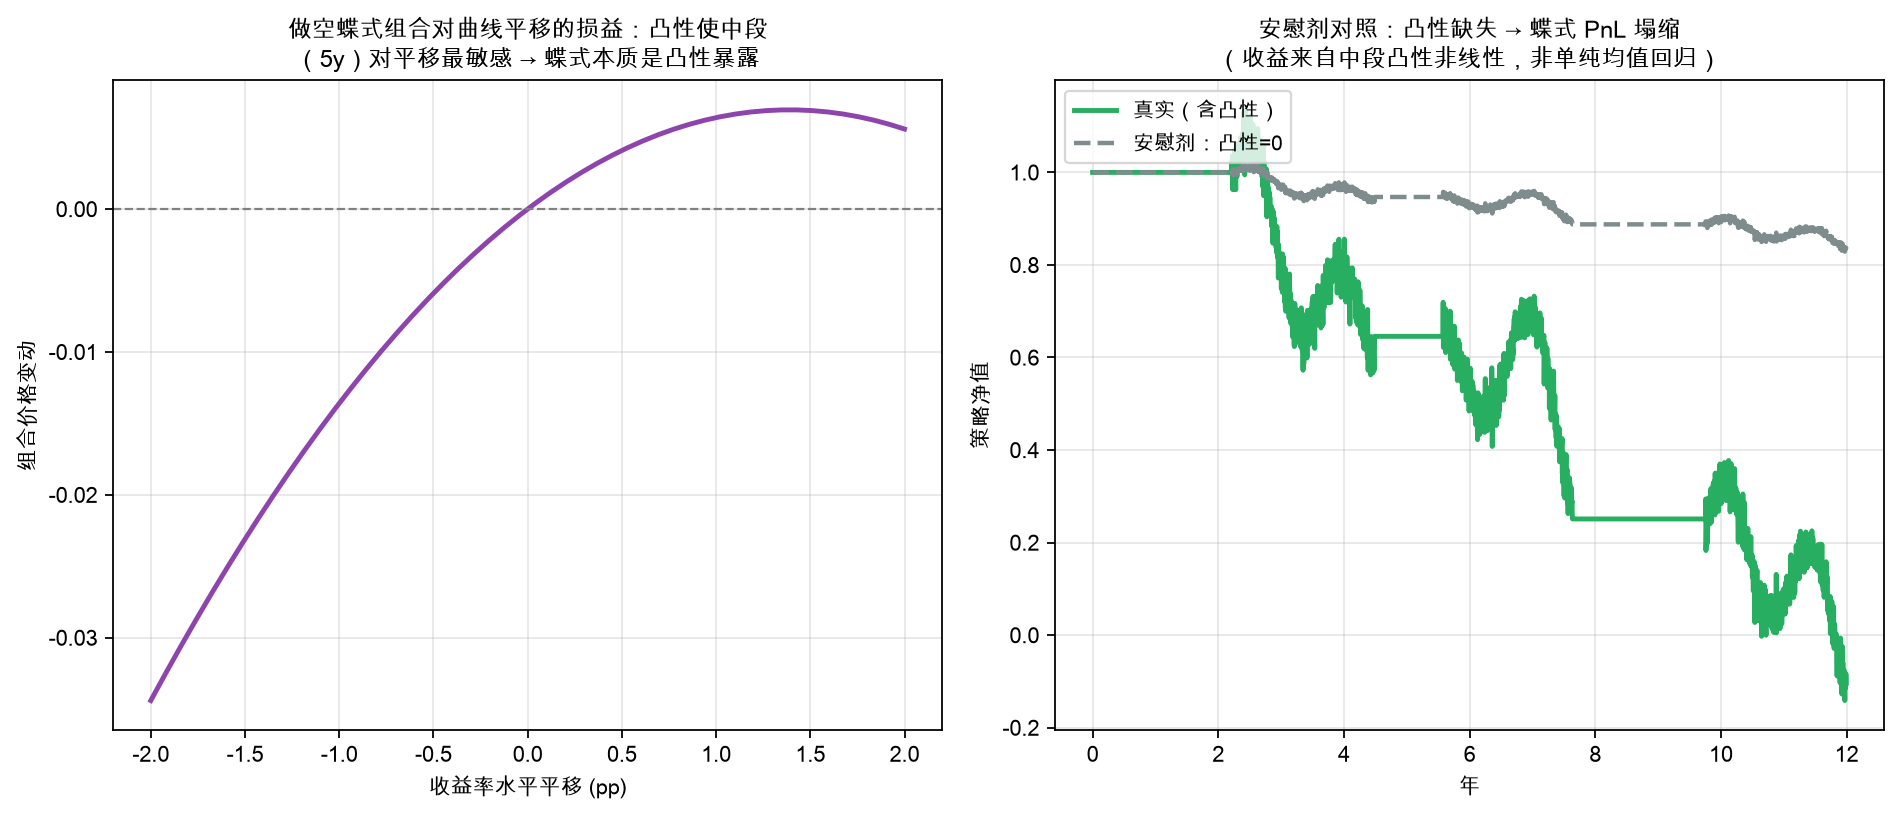
左图显示做空蝶式组合对曲线平移的损益曲线是非线性的——这正是凸性的指纹。中段(5y)对平移的非线性敏感度最大,所以蝶式读数的波动主要反映凸性错配,而非单纯的水平/斜率。
对抗式检验:把凸性全部设 0(价格只随久期线性变动),重跑蝶式交易。此时 2p5 − p2 − p10 对平移的损益恒为 0(线性项完全抵消),蝶式失去凸性来源,净值塌缩到近似水平。这锁死了机制——收益来自中段凸性的非线性错配与回归,不是随机游走的伪信号。
五、已知偏差与陷阱#
- 凸性不是免费午餐。 做空蝶式在曲线平移时承受残余凸性损益,若平移幅度大(如政策急转向),凸性可能反向吃掉收益。入场阈值 +1.5σ 是经验值,缩放它要同步重估尾部。
- DV01 中性 ≠ 风险中性。 本文用收益率线性组合近似,实操必须按各期限 DV01 配比,否则平移时组合仍有线性敞口。
- 曲率因子噪声大。 相比水平/斜率,曲率(PC3)跨样本稳定性差,因子方向可能漂移。用 z-score 触发时,均值和标准差要用滚动窗口估计,不能用全样本静态值。
- 流动性与特殊券效应。 5y 有时因发行节奏或做市商库存出现特殊便宜/昂贵,蝶式读数反映的是「特殊券」而非纯曲率。需要识别 CTD(最便宜交割券)效应。
六、结论#
蝶式交易是固定收益相对价值里把「因子暴露」玩到极致的例子:用 2-5-10 构造一个对水平和斜率都中性的头寸,纯粹押注中段凸性的过度定价回归。它的优雅在于——你不是在赌利率涨还是跌,而是在赌「曲线中段被错误定价后会回到正常形状」。理解这一点,你才算真正读懂了收益率曲线的曲率维度。